Інфляція до 10% та кволе зростання ВВП: у чому головна дилема монетарної політики НБУ
І чому дорогі гроші стають новою нормою
Національний банк у вересні підвищив облікову ставку на 0,5 в. п. – до 16%. Це вже друге підвищення у 2026 році – минулого разу НБУ переглядав ставку в липні та підняв її з 15% до 15,5%.
Нацбанк пояснює, що фундаментальний ціновий тиск і посилення проінфляційних ризиків змушують коригувати монетарну політику. А підвищення облікової ставки дозволить не лише збільшити привабливість гривневих активів і зберегти стійкість валютного ринку, а й поступово повернути інфляцію до цільового значення на рівні 5%.
При цьому НБУ посилює монетарні умови в момент, коли економіка демонструє вкрай слабку динаміку (зростання ВВП у 2026 році очікується менше ніж 2%) і стикається із серйозними обмеженнями: зростають безпекові ризики та бюджетні потреби, а зовнішнього фінансування недостатньо.
Водночас підвищення ставки призводить до збільшення вартості ресурсів економіки. У результаті формується замкнене коло: інфляційні та валютні ризики вимагають дорожчих грошей, що своєю чергою може додатково гальмувати кредитування та зростання ВВП.
Mind розбирався, як посилення монетарної політики впливає на ціни, кредитування й економічну активність.
Ціни зростають швидше, ніж розраховував НБУ
Головний аргумент Нацбанку на користь підвищення ставки – інфляція поки що не демонструє стійкого руху до позначки 5%. Згідно з очікуваннями НБУ, на такий рівень інфляція вийде лише у 2028 році. У серпні споживчі ціни зросли на 8,1% рік до року, прискорившись із 7,7% в липні та 7,2% в червні.
Основним фактором прискорення темпів інфляції стало подорожчання пального: у серпні ціни на нього зросли на 38,7% рік до року. Це було пов'язано насамперед зі стрибком світових котирувань нафти (її вартість тримається близько $100 за барель) на тлі нестабільності на Близькому Сході. Додатковий внесок у зростання цін зробило підвищення окремих адміністративних тарифів, зокрема на водопостачання та водовідведення.
Важливим сигналом залишається базова інфляція (яка не враховує сезонність і регульовані державою ціни). Вона вже третій місяць поспіль залишається на рівні 8,1%, що свідчить про збереження стійкого внутрішнього цінового тиску. На неї продовжують впливати високі витрати бізнесу – насамперед на оплату праці, електроенергію та логістику. Разом з тим попит населення та ринок праці поки що залишаються досить стійкими.
Додаткові ризики створюють наслідки російських атак на енергетичну, виробничу та логістичну інфраструктуру. Вони одночасно обмежують пропозицію товарів і послуг та збільшують витрати бізнесу. НБУ також вказує на ризики, пов'язані з менш ритмічним надходженням міжнародного фінансування: його обсяги в липні – серпні виявилися нижчими за очікувані, а міжнародні резерви знизилися з $51,2 млрд у липні до $48,7 млрд у серпні.
Отже, з одного боку, на ціни впливають зовнішні фактори та військові шоки: подорожчання палива, руйнування виробничої та енергетичної інфраструктури. З іншого – зростають зарплати та інші витрати бізнесу, а стійкий споживчий попит дозволяє компаніям перекладати частину цих витрат у ціни.
Саме поєднання цих факторів Нацбанк розглядає як загрозу закріплення песимістичних інфляційних очікувань, відповіддю на яке стало чергове підвищення облікової ставки, що має повернути інфляцію на траєкторію зниження 2027 року.
Динаміка інфляції в Україні із серпня 2025 до серпня 2026 року
| Період | Інфляція, рік до року |
| Серпень 2025 | 13,2% |
| Вересень 2025 | 11,9% |
| Жовтень 2025 | 10,9% |
| Листопад 2025 | 9,3% |
| Грудень 2025 | 8% |
| Січень 2026 | 7,4% |
| Лютий 2026 | 7,6% |
| Березень 2026 | 7,9% |
| Квітень 2026 | 8,6% |
| Травень 2026 | 8,2% |
| Червень 2026 | 7,2% |
| Липень 2026 | 7,7% |
| Серпень 2026 | 8,1% |
Джерело: Держстат
Економіка майже зупинилась, але держава нарощує витрати
Посилення грошово-кредитної політики НБУ відбувається в той момент, коли українська економіка демонструє ознаки стагнації. Згідно із закладеним у проєкт бюджету-2027 макропрогнозом уряду, реальний ВВП України наступного року зросте лише на 1,3% після 1,6% у 2026-му. Причому фактична динаміка вже є досить слабкою: у II кварталі реальний ВВП зріс лише на 0,4% рік до року, хоча у 2025 році зростання ВВП за аналогічний період становило 0,8%.
Зростання ВВП та видатки держбюджету України у 2026–2027 роках
| Показник | 2026 рік | 2027 рік |
| Зростання реального ВВП | 1,6% | 1,3% |
| Витрати держбюджету | 6,41 трлн грн | 7,27 трлн грн |
| Витрати на безпеку та оборону в абсолютних величинах | 4,37 трлн грн | 4,89 трлн грн |
| Витрати на безпеку та оборону – частка до ВВП | 43,2% | 43,8% |
Джерело: Кабінет Міністрів, проєкт держбюджету на 2027 рік
Державні витрати продовжують зростати, оскільки Кабінет Міністрів виходить зі сценарію повномасштабної війни, що триватиме, руйнування енергетичної інфраструктури та слабкої ділової активності. Зокрема, витрати держбюджету-2027 передбачені на рівні 7,27 трлн грн, що на 13,5% більше за план 2026 року. З цієї суми 4,89 трлн грн, або 43,8% ВВП, буде спрямовано на сектор безпеки і оборони.
Тобто країна майже не збільшує обсяги виробництва, тоді як держава витрачає все більше. Це підтримує внутрішній попит, у тому числі через зарплати, закупівлі та державні замовлення, але водночас тисне на ціни.
До того ж за умов війни значна частина цього попиту припадає на імпортні товари, про що свідчать диспропорції в зовнішній торгівлі. За січень – серпень 2026 року Україна імпортувала товарів на $66,3 млрд, тоді як експорт становив лише $26,6 млрд.
Отже, зовнішньоторговельний дефіцит наблизився до $39,7 млрд, що майже на 52% більше, ніж за січень – серпень 2025 року. Понад $27,6 млрд імпорту припало на машини, обладнання та транспорт, ще $9,1 млрд – на паливно-енергетичну продукцію. Це не споживчі товари, а ресурси, які потрібні для роботи та відновлення економіки, що збільшує попит на валюту й одночасно робить внутрішні ціни більш чутливими до коливань курсу та світових цін.
Динаміка зовнішньої торгівлі товарами України в січні – серпні 2025–2026 років
| Показник | Січень–серпень 2025 | Січень–серпень 2026 | Зміна, рік до року |
| Експорт | $2 6,3 млрд | $26,6 млрд | 1,1% |
| Імпорт | $52,5 млрд | $66,3 млрд | 26,3% |
| Дефіцит | -$26,2 млрд | -$39,7 млрд | 51,5% |
Джерело: Держмитниця
Тому для НБУ завдання полягає не лише в тому, щоб стримувати зростання цін, а й у тому, щоб не допустити надмірного розгойдування гривні. Саме в цьому і полягає головне протиріччя для поточної грошово-кредитної політики. З одного боку, висока інфляція, зростання витрат і значний попит на імпорт не дають підстав для пом'якшення монетарних умов. З іншого – ставка у 16% робить ресурси дорожчими для бізнесу та населення, потенційно обмежує кредитування, інвестиції й економічну активність.
Кредитування не зупинилось, але дешеве фінансування залишається недоступним
Підвищення облікової ставки впливає на вартість гривневих ресурсів: після липневого перегляду ставки до 15,5% окремі банки змінили дохідність депозитів, а після вересневого рішення НБУ цей процес може продовжитися.
За оцінкою голови правління Глобус Банку Сергія Мамедова, восени середні ставки за гривневими строковими депозитами можуть перебувати в діапазоні 13,5–15% річних, а найпривабливіші пропозиції з бонусними умовами – сягати 17,5–18% річних. Деякі банки можуть збільшити доходність вкладів ще на 0,3-0,5 в. п. Згідно з Індексом ставок за депозитами фізичних осіб (UIRD), у другій половині вересня середня дохідність гривневих депозитів була в діапазоні 13,8–14,5% річних.
Зміна дохідності гривневих депозитів фізосіб у січні – вересні 2026 року
| Дата | Строк та дохідність, % річних | ||
| 3 місяці | 6 місяців | 12 місяців | |
| 01.01.2026 | 13,41 | 13,92 | 13,77 |
| 02.02 .2026 | 13,48 | 13,98 | 13,83 |
| 02.03.2026 | 13,38 | 13,85 | 13,73 |
| 01.04.2026 | 13,38 | 13,84 | 13,71 |
| 01.05.2026 | 13,61 | 14,07 | 13,93 |
| 01.06.2026 | 13,69 | 14,07 | 13,93 |
| 01.07 .2026 | 13,66 | 14,13 | 14,08 |
| 03.08 .2026 | 13,46 | 13,98 | 14 |
| 01.09.2026 | 13,72 | 14,3 | 14,07 |
Джерело: НБУ (індекс UIRD)
Дорожчий депозитний ресурс зрештою відображається і на кредитуванні. Мамедов очікує, що вартість банківських позик може зрости ще приблизно на 0,5–1 в. п.
«Втім, це не означає згортання кредитування. Навпаки, банки продовжуватимуть конкурувати за платоспроможних клієнтів, пропонуючи гнучкі програми, партнерські продукти та спеціальні умови для окремих категорій позичальників», – вважає банкір.
Тобто підвищення облікової ставки не призведе до автоматичного припинення кредитної активності. Але воно збільшує ціну грошей і звужує простір для доступного фінансування.
Проте кредитний ринок поки що демонструє стійкість. За даними НБУ, чистий кредитний портфель бізнесу на 1 вересня 2026 року становив 931 млрд грн проти 704 млрд грн на 1 вересня 2025 року – зростання за 12 місяців більш ніж на 32%.
За словами Ольги Волкової, директорки департаменту продажів середнім і малим корпоративним клієнтам ОТП Банку, банківська система увійшла до 2026 року з високим рівнем ліквідності та капіталу, що створило можливість активного нарощування кредитних портфелів без обмежень з боку ресурсної бази.
Водночас змінюється структура попиту на кредити. Як каже Волкова, частка інвестиційного фінансування серед кредитів новим позичальникам зросла з 10% у 2025 році до 16% у 2026-му. Бізнес бере гроші не лише на поповнення оборотного капіталу, а й на модернізацію виробництва, придбання обладнання та енергетичні проєкти. «Зростає попит на інвестиційні кредити на енергоефективність – СЕС, газопоршневі та газотурбінні установки, системи накопичення енергії, генератори, біогазові установки, а також на купівлю сільгоспземлі», – уточнює Ольга Волкова.
Втім, подальша динаміка кредитування залежатиме не лише від ставки НБУ. Ще одним обмежувачем залишається низький попит на інвестиції. Банківська система має значний запас ресурсів для кредитування (на 1 вересня депозити клієнтів становили 3,32 трлн грн, а вкладення банків у депозитні сертифікати – 422 млрд грн), але це не означає автоматичного зростання обсягів видачі кредитів. Президент Асоціації українських банків (АУБ) Андрій Дубас зазначає, що банки зацікавлені в нових позичальниках, проте сам бізнес сьогодні далеко не завжди готовий брати на себе довгострокові зобов'язання.
В умовах війни підприємцям доводиться оцінювати не лише вартість кредиту та потенційну прибутковість проєкту, а й імовірність того, чи буде пошкоджене / знищене профінансоване обладнання. За словами Дубаса, саме ця невизначеність багато в чому стримує запуск нових проєктів та інвестиції в них.
Зміна вартості гривневих кредитів для бізнесу з липня 2025 року до липня 2026 рок
| Період | Кредитна ставка, % річних | ||
| Великий бізнес | Середній бізнес | Малий бізнес | |
| 2025 рік | |||
| липень | 17,4 | 18,4 | 17,2 |
| серпень | 19,9 | 17,3 | 17,5 |
| вересень | 20,2 | 17,4 | 19,1 |
| жовтень | 19,6 | 18,5 | 18,8 |
| листопад | 19,2 | 17,7 | 17,9 |
| грудень | 17,7 | 18 | 14,9 |
| 2026 рік | |||
| січень | 18,9 | 18,8 | 19 |
| лютий | 14,2 | 17,1 | 17,5 |
| березень | 16,8 | 16,3 | 18,7 |
| квітень | 13,1 | 17,7 | 17,6 |
| травень | 12,9 | 16,5 | 19,2 |
| червень | 12,3 | 16,7 | 18,9 |
| липень | 12,2 | 18,2 | 17,8 |
Джерело: НБУ
Слабке зростання ВВП та висока інфляція – це надовго
Офіційні прогнози й оцінки аналітиків загалом свідчать про збереження складної комбінації: економічне зростання залишається слабким, інфляційні очікування погіршуються, а ризики для валютного ринку зберігаються.
Зокрема, НБУ очікує«стриману» динаміку ВВП у другому півріччі 2026-го та його прискорення до 2,8% у 2027 році, а також двозначну інфляцію на рівні 10% за підсумками 2026 року та близько 6,9% у 2027-му.
Інвесткомпанія Dragon Capital знизила прогноз зростання реального ВВП України у 2026 році з 1,5% до 1%. Аналітики компанії вважають, що основним драйвером економіки залишиться оборонно-промисловий комплекс, тоді як цивільні галузі все сильніше відчуватимуть наслідки ескалації війни, пошкодження інфраструктури та порушення логістики.
Ширше опитування,проведене Центром економічної стратегії (ЦЕС) спільно з German Economic Team, відображає загальне погіршення очікувань. Медіанний прогноз незалежних аналітиків передбачає зростання ВВП лише на 1,1% у 2026 році проти 2,4% у їхній попередній оцінці (за грудень 2025 року). Водночас прогноз інфляції на кінець року зріс до 9,6%. На 2027 рік опитані респонденти очікують дещо вищі темпи зростання ВВП на рівні 2,2%, а інфляція на кінець 2027-го, за їхніми оцінками, сягне 9% на кінець року.
Тож навіть за відсутності нового різкого погіршення ситуації економіка наразі не демонструє передумов для швидкого відновлення. Ба більше, висока інфляція за слабкого зростання означає, що перед НБУ залишається та сама проблема, яку він намагається розв’язати підвищенням ставки: необхідно одночасно стримувати цінові та валютні ризики, але не пригнічувати ділову активність.
Можливості НБУ обмежені, а потреба в зовнішній підтримці зростає
Зважаючи на це все, НБУ поки що не планує переходити до пом'якшення грошово-кредитної політики. Як заявив голова Нацбанку Андрій Пишний, при суттєвому посиленні ризиків цінової динаміки та інфляційних очікувань Нацбанк готовий застосувати додаткові заходи для стримування інфляції.
«Якщо в наступні місяці погіршення безпекової ситуації призведе до помітного охолодження споживчого попиту та ринку праці, НБУ розгляне можливість пом’якшення монетарних умов», – уточнив Пишний.
Водночас аналітики інвесткомпанії ICU вважають, що цикл підвищення ставки близький до завершення. І якщо проінфляційні фактори не посилюватимуться, то НБУ на засіданні 29 жовтня збереже ставку на рівні 16%.
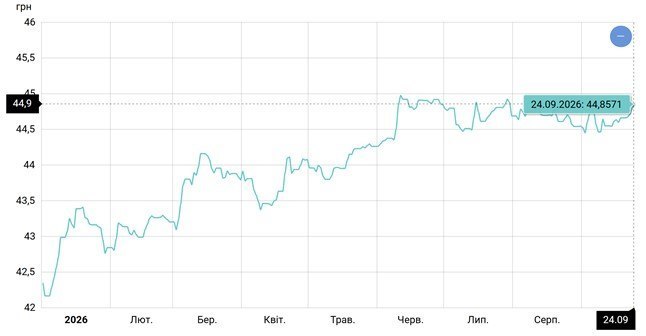
Окремим фактором невизначеності залишається валютний ринок, баланс якого під загрозою: імпорт у 2,5 раза перевищує експорт, а ракетно-дронові удари по портах, логістиці та промисловості обмежують надходження експортної виручки.
З огляду на це Нацбанк, ймовірно, продовжить згладжувати коливання курсу за допомогою валютних інтервенцій (протягом липня та серпня НБУ продав зі своїх резервів близько $9,6 млрд), водночас намагаючись не допускати надмірного послаблення гривні, яке може спричинити інфляцію.
Офіційний курс гривні до долара, UAH/USD
Джерело: НБУ
Наприклад, у короткостроковому прогнозі консалтингової компанії Ukraine Economic Outlook закладено збереження курсу в межах 44,5–45 грн/$. А в опитуванні ЦЕС зазначено, що аналітики очікують на кінець 2026 року курс на рівні 45,6–46,3 грн/$.
Але валютна стійкість зараз забезпечується не лише діями НБУ, а й закордонним фінансуванням, що дозволяє стримувати девальвацію та не переносити весь обсяг військових витрат на внутрішні ресурси.
За даними Мінфіну, який посилається на слова міністра фінансівСергія Марченка, до середини вересня Україна залучила від іноземних партнерів $31,3 млрд при очікуваній у 2026 році сумі близько $52 млрд. У проєкті держбюджету-2027 уряд оцінює потребу в зовнішній підтримці на рівні $52,6 млрд. За даними Мінфіну на 19 вересня, близько $32,6 млрд цієї суми ще не мають підтвердження. Ба більше, голова фінансово-податкового комітету ВР, народний депутат Данило Гетманцев попередив, що невиконання Україною частини євроінтеграційних зобов'язань (йдеться про низку законопроєктів, які має ухвалити парламент) ставить під загрозу отримання необхідного зовнішнього фінансування.
Отже, НБУ залишається в досить вузькому коридорі можливостей: знижувати ставку поки що рано, але подальше її підвищення здатне додатково збільшити вартість кредитів та інвестицій в умовах мінімального зростання ВВП. При цьому ключові ризики економіки виходять далеко за межі монетарної політики. Нацбанк може впливати на вартість грошей і згладжувати тиск на гривню, але не здатний зупинити війну, відновити експорт чи забезпечити країні зовнішнє фінансування.