Більше цінності та впливу: як Kharkiv IT Cluster розбудовує українську IT-екосистему попри війну
І чому прифронтова місто залишається одним із центрів українських технологій попри війну
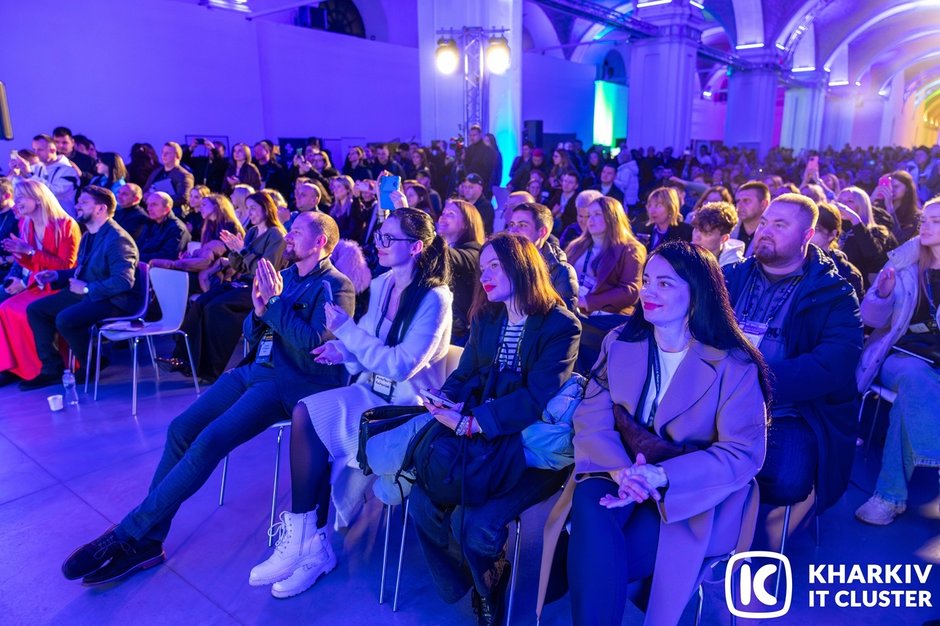
Голова Наглядової ради Kharkiv IT Cluster та Founder & CEO Altexsoft Олександр Медовой, один із засновників Toloka.vc Олександр Колб, CEO та співзасновник Sigma Software Group Валерій Красовський, Виконавча директорка Kharkiv IT Cluster Ольга Шаповал – про трансформацію харківської IT-екосистеми під час війни: від релокації до бліцмасштабування DefenseTech ($60 млрд цього року за прогнозом) і ролі Кластера в IT-екосистемі, освіті та представництві інтересів бізнесу в Україні та на міжнародній арені.
Повномасштабна війна змінила географію українського IT, навчила компанії працювати в умовах постійних атак, енергетичних криз і дефіциту людей. У цих умовах технологічна екосистема почала працювати за новими правилами. Частина бізнесів релокувалася, частина повернулася, поруч із традиційним IT у Харкові виросли нові напрями – від miltech і dual-use до технологічних рішень для прифронтових територій.
Водночас Kharkiv IT Cluster за час війни вийшов далеко за межі регіонального об’єднання: став одним із ініціаторів загальноукраїнської платформи Tech Unity, долучився до створення нових кластерів і взяв на себе частину роботи з представлення інтересів бізнесу прифронтових регіонів.
Як сьогодні працює ця екосистема? Що змінилося в компаніях і на ринку праці? Чому Харків залишається одним із центрів українських технологій попри війну? Які ризики стоять перед IT та як змінить галузь AI? Про це та багато іншого розповіли члени наглядової ради Kharkiv IT Cluster.
Kharkiv IT Cluster створювався як об’єднання харківського IT-бізнесу. Що сталося з цією моделлю після початку повномасштабної війни?
Ольга Шаповал: До повномасштабної війни Kharkiv IT Cluster передусім об’єднував харківський IT-бізнес. Після 2022 року географія спільноти змінилася: частина компаній і фахівців виїхала з Харкова, частина продовжила працювати в місті, хтось релокував бізнес в інші регіони України чи за кордон. Водночас ми побачили, що потреба бізнесу в об’єднанні, обміні досвідом і спільних рішеннях лише зросла.
Тому поступово змінилася і наша роль. Ми почали розвивати проєкти для компаній та спільнот в інших регіонах, допомагати запускати нові кластери, об’єднувати їх між собою і зрощувати цю екосистему вже на рівні всієї країни. При цьому досвід роботи бізнесу в прифронтовому місті став окремою експертизою, якою ми можемо ділитися з іншими.
Ще одна важлива зміна – безпека стала невід’ємною частиною нашої роботи. Це стосується і підтримки компаній, і допомоги місту та регіону, і розвитку технологічних рішень. Фактично війна змусила нас значно ширше подивитися на те, що може робити бізнес-об’єднання і яку роль воно може відігравати в екосистемі.
Що компанія може отримати завдяки Кластеру такого, чого вона не здатна організувати самостійно?
Ольга Шаповал: Наприклад, коли йдеться про бронювання співробітників – окрема компанія веде цей діалог із державою місяцями і поодинці, а Кластер збирає позицію одразу кількох десятків компаній і виходить із нею на профільний комітет. Так само було з дефіцитом ресурсів під час блекаутів: ми не шукали генератор для кожної компанії окремо, а домовлялися про спільні постачання й ділили потужності між офісами, яким вони були потрібні найбільше.
Весною 2022-го харківському бізнесу треба було буквально за дні вирішувати питання релокації. Що тоді спрацювало – і як ця модель змінилася під час наступних ударів?
Ольга Шаповал: Навесні 2022-го запит був гранично конкретний – куди і як вивезти команду за лічені дні? Ми організували цілу систему підтримки, у співпраці з партнерами, та забезпечили евакуацію понад 15 тисяч людей. Ми зводили компанії, які вже знайшли приміщення, з тими, хто тільки починав їх шукати. Взимку, під час ударів по енергетиці, спрацювала спільна мережа генераторів і резервного зв’язку: компанії ділили потужності й постачання, офіси та технічні лайфхаки.
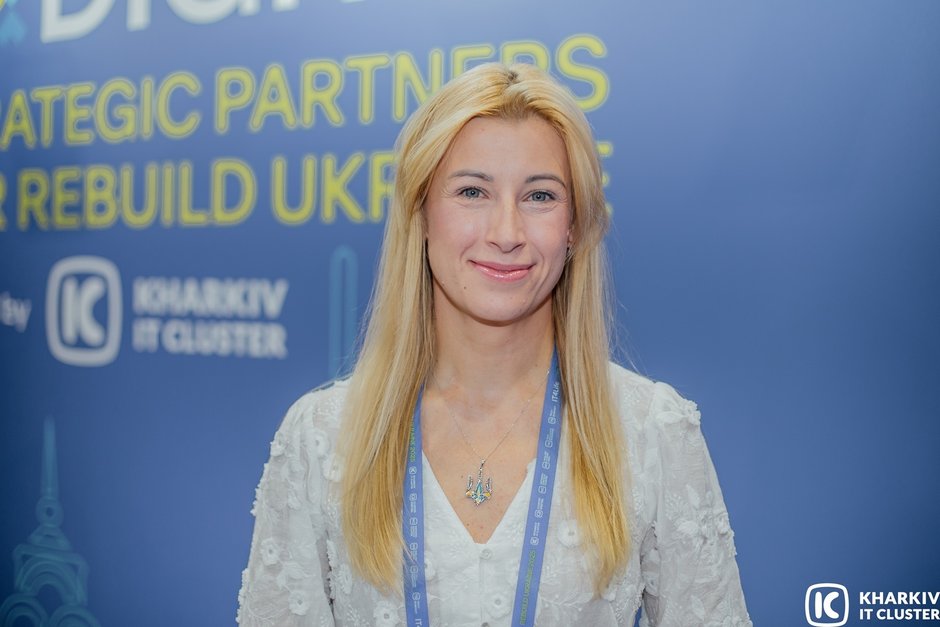
Ольга Шаповал, виконавча директорка Kharkiv IT Cluster
Харківський IT-бізнес фізично розосереджений по Україні та Європі. Хто продовжує залишатися в Харкові?
Ольга Шаповал: Юридично й податково більшість компаній залишаються пов’язаними з Харковом. А команди фізично розосереджені: частина працює в регіоні, дехто – з інших регіонів України, частина з-за кордону. Єдиної моделі релокації немає, оскільки кожна компанія вибудовувала свою логістику залежно від того, наскільки критичною була присутність людей на місці.
Які зміни відбулись з Кластером за час війни: з якими викликами стикнулись, як їх вирішили, з чим впоратися не вдалось?
Олександр Колб: Війна суттєво змінила наші фокуси. Один із ключових сьогодні – безпека, і це навіть відображено в нашій місії. Kharkiv IT Cluster долучений до більшості проєктів та ініціатив, пов’язаних із безпекою Харківського регіону. Зокрема, важливу роль у цьому відіграє фонд IT4Life, який допомагає підтримувати ці ініціативи. Ми об’єднуємо спільноту навколо цієї мети й залучаємо її до роботи з безпековими викликами.
Business Contingency Plan три роки тому був планом на випадок кризи. Що він означає для компаній сьогодні?
Ольга Шаповал: У більшості компаній-членів Business Contingency Plan сьогодні – це розподілена інфраструктура, резервні канали зв’язку, енергонезалежність. Бізнес-моделі принципово не змінилися, але операційно компанії стали набагато гнучкішими те, що три роки тому вважалося планом на випадок кризи, зараз просто стандартна практика.
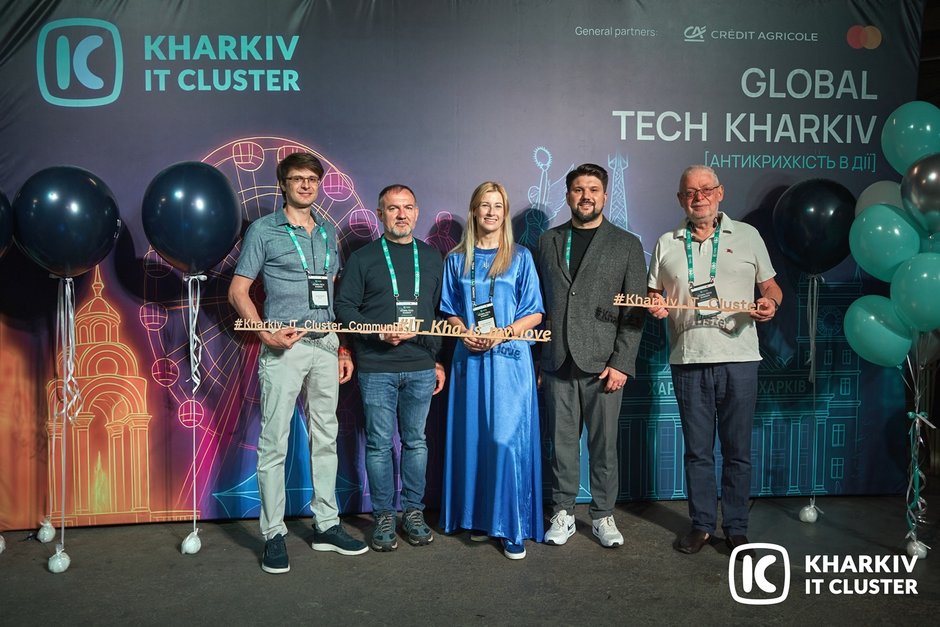
Що саме спрацювало для підсилення Організації в прифронтовому регіоні?
Олександр Медовой: Під час війни потреба бізнесу в координації та взаємній підтримці різко зросла. Kharkiv IT Cluster зміг відповісти на цей запит – і розширив як спільноту, так і напрями роботи. Тут, думаю, спрацював біблійний принцип: сильніший стає ще сильнішим, а слабший – втрачає. В результаті Кластер збільшився в кілька разів і став найбільшим бізнес-об'єднанням регіону, започаткувавши цілий ряд ініціатив: став одним із засновників коаліції бізнес-об’єднань Харківської області, платформи TechUnity, створив окремий оборонний кластер «Обрій», допоміг запустити National ConTech Cluster.
Тобто один Кластер став каталізатором об’єднання бізнесу, не лише технологічного. Ми зараз мислимо не тільки як частина українського технологічного бізнесу. З одного боку, це класичне IT, miltech і dual-use. З іншого – особлива роль прифронтових територій.
Бізнес на таких територіях потребує представництва у прийнятті рішень. Бо відновлення і збереження прифронтових територій можливо тільки коли це ініційовано бізнесом. Інакше буде зростати роль держави в ВВП, що буде абсолютно негативно.
Тобто, для того, щоб зростала роль бізнесу в ВВП, потрібно стимулювати розвиток цього бізнесу. Kharkiv IT Cluster в цілому став одним з лідерів представництва бізнес-інтересу прифронтових територій.
Парадокс Харкова в тому, що фізично тут стало менше IT-бізнесу. Чому при цьому його роль у технологічній екосистемі, схоже, зросла?
Олександр Медовой: Роль Харкова в українській технологічній екосистемі, напевно, одна з ключових. Я б виділив кілька аспектів.
Перше, це традиційна екосистема, яка нікуди не поділася. Харків був і залишається одним із центральних міст, звідки походить багато компаній, особливо середнього сегмента. Частина бізнесу фізично виїхала, але компанії залишаються зареєстрованими в Харкові, платять тут податки, а частина харків’ян повернулася. Дуже довгий час Харків був другим за кількістю IT-хабом після Києва.
Друге, саме в Харкові виросла значна частина miltech та defense tech компаній. Близькість до фронту стала тригером для розвитку технологічних рішень військового та подвійного призначення.
І третє, з точки зору впливу на екосистему. Фактично Kharkiv IT Cluster став ініціатором створення TechUnity, платформи, яка об’єднала більшість кластерів України. Тобто вплив Харкова на технологічну екосистему суттєво зріс: це той, хто започаткував об’єднання кластерів України в єдину платформу.
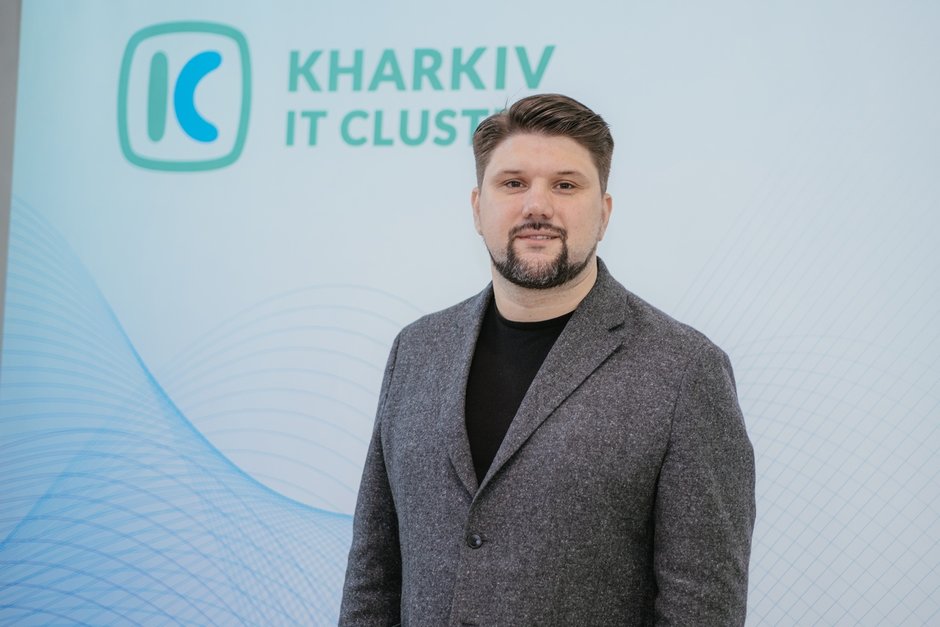
Олександр Медовой, голова Наглядової ради Kharkiv IT Cluster та Founder & CEO Altexsoft
Що відбувається з фахівцями, які мобілізувалися чи пішли добровольцями? Чи залишається для них місце в компаніях після служби?
Ольга Шаповал: Більшість компаній зберігають за мобілізованими співробітниками робоче місце і продовжують нарахування хтось повністю, хтось частково. Повернення трапляється, і є кейси, коли людина після демобілізації повертається вже на іншу позицію, ближчу за професійними обов'язками до того, чим реально займалася на службі, наприклад, у напрямку дронобудування чи кібербезпеки.
Експорт залишається основою бізнесу. Що змінила війна у структурі попиту на українські технології?
Олександр Медовой: Величезну роль, як і раніше, відіграє експорт. Америка, Західна Європа, Азія та Близький Схід – це чотири регіони, які дають найбільшу виручку, з очевидною перевагою американського ринку.
Принципи ведення бізнесу суттєво не змінилися. Ми перейшли в remote-режим ще до COVID, тому, попри шоки війни, ця модель спрацювала і збереглася. Те, що продовжує тримати бізнес, – це якість, стійкість, стабільність і надійність. Попри всі виклики, ми продовжуємо деліверити.
Водночас виріс цілий прошарок технологічного бізнесу, який працює з dual-use та miltech. З’явилася велика кількість клієнтів, яким потрібні такі рішення. Насамперед це українські компанії, але ми бачимо великий потенціал експорту, особливо після відкриття експорту зброї та dual-use рішень.
Що сталося з ринком найму: він стабілізувався чи просто навчився жити в новій реальності?
Валерій Красовський: За останні кілька років ринок суттєво стабілізувався. Компанії досі обережніше планують найм, але попит на сильних Senior-спеціалістів залишається високим. А от ринок Junior- і Middle-фахівців суттєво просів порівняно з періодом до 2022 року.
Водночас тут є серйозний потенціал для молодих спеціалістів. Вони часто швидше опановують нові інструменти, особливо пов’язані з AI. При цьому їм може бракувати досвіду в архітектурі та глибокого розуміння бізнес-доменів, яке мають Senior-фахівці. Тому найкраще працює поєднання цих компетенцій: досвідчені спеціалісти передають експертизу молодшим, а молоді допомагають командам швидше адаптуватися до нових підходів та інструментів.
Sigma Software Group не є винятком. Ми продовжуємо запрошувати junior-фахівців, проводимо інтернатури й шукаємо нові формати. Наприклад, нещодавно ми провели AI Ideathon, до якого залучили понад 100 молодих спеціалістів. Найсильніших учасників запросили продовжити роботу над ідеями в межах AI Internship.
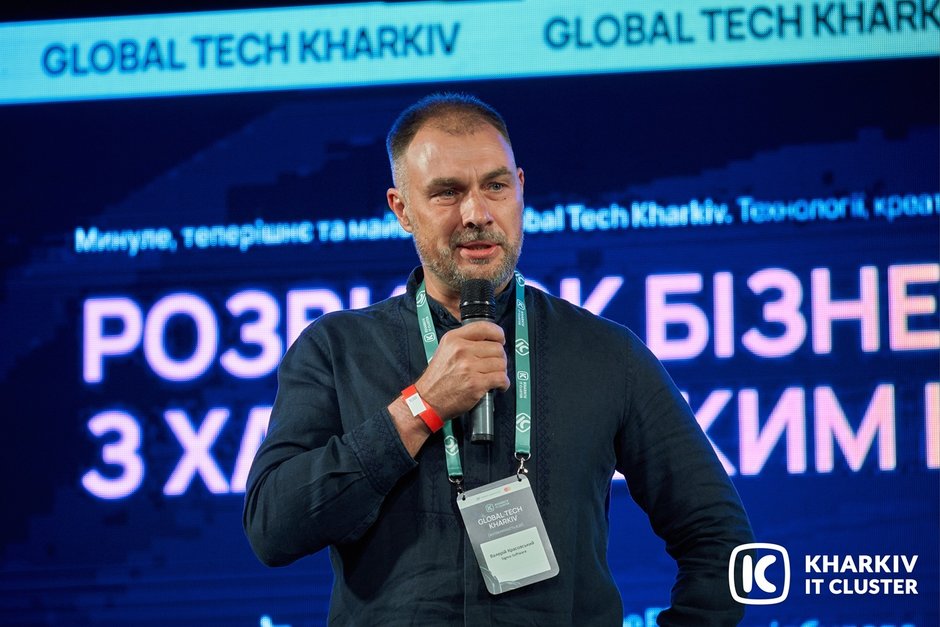
Валерій Красовський, CEO та співзасновник Sigma Software Group
Які напрямки чи технології зараз ростуть найшвидше серед компаній?
Валерій Красовський: AI, DefenseTech і cybersecurity – причому сьогодні вони дуже тісно пов’язані між собою. AI активно використовується в defense-продуктах, зокрема для ідентифікації, наведення та інших задач. А чим складнішою стає інформаційна інфраструктура, тим більше виникає потенційних вразливостей і тим важливішою стає cybersecurity.
AI уже перестав бути окремою технологічною нішею і став частиною практично будь-якого бізнесу. Він змінює те, як створюються продукти, як люди отримують інформацію та взаємодіють із технологіями. Швидкість створення нових продуктів значно зросла, а для першого запуску вже не потрібно стільки інвестицій, як раніше.
Особливо швидко в Україні розвивається Defense Tech. Фактично за кілька років сформувалася нова технологічна індустрія. Українські розробники мають унікальну перевагу – можливість тестувати свої рішення в реальних умовах, швидко отримувати зворотний зв’язок і вдосконалювати технології.
Навколо Defence Builder, екосистеми, яку ми співзаснували разом із партнерами з Київської школи економіки та Buntar Aerospace, сьогодні об’єднано близько 30 DefenseTech-компаній на різних стадіях розвитку, а деякі українські компанії вже наближаються до рівня unicorn.
Окремо зростає попит на інженерні спеціальності. DefenseTech потребує не лише IT-фахівців, а й інженерів, здатних створювати фізичні продукти та складні технічні системи. Цю зміну вже видно навіть на рівні освіти: інтерес до класичних IT-спеціальностей знижується, тоді як набір на інженерні напрями зростає.
Наступний важливий крок – міжнародне масштабування. Український Defense Tech уже стає помітною частиною європейської оборонної екосистеми. На Eurosatory цього року українські компанії були представлені практично в кожному павільйоні виставки. Водночас дедалі важливішими стають глибші формати міжнародної співпраці – насамперед joint ventures і спільне виробництво з компаніями країн-союзників.
Що у взаємодії технологічного бізнесу з державою та оборонним сектором стало принципово іншим після 2022 року?
Олександр Медовой: Зміни дуже суттєві. До війни вся оборонна промисловість була в десятки разів меншою. «Укроборонпром» сумарно оцінювався трохи більше ніж у мільярд доларів, плюс невелика кількість приватних виробників. Тобто загальний обсяг ринку був, можливо, до кількох мільярдів доларів.
Зараз це десятки мільярдів доларів обороту, і взаємодія змінилася. Відбулася фактична демократизація процесу: з’явилися горизонтальні зв’язки, капітал, який надається на різних етапах розвитку бізнесу, акселераційні програми, фонди.
З одного боку, оборонні компанії отримали унікальну можливість швидко тестувати свої ідеї та вироби на фронті. З іншого – доступ до капіталу і технологій побудови бізнесу. Я вважаю, що Brave1 став таким проривом, після якого з’явився цілий набір оборонних кластерів, які об’єднують виробників і допомагають реально розвивати цей бізнес.
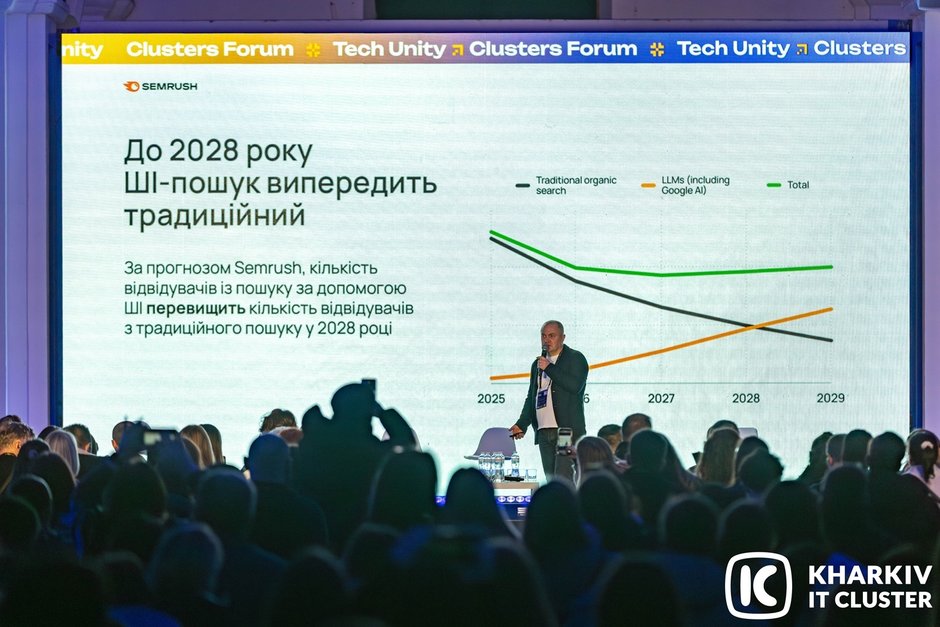
Чому саме Харків виявився одним із середовищ, де так швидко почав розвиватися DefenseTech? Чи дала близькість до фронту якусь специфічну перевагу?
Олександр Медовой: Близькість до фронту, до лінії зіткнення, фактично стала тригером для того, що в Харкові виросло багато технологічних компаній, які створюють військові або dual-use рішення. Технологічний бізнес опинився близько до реального запиту оборони, і це створило умови для розвитку таких рішень.
Наскільки українським компаніям сьогодні взагалі потрібен український ринок талантів, якщо конкуренція вже глобальна?
Валерій Красовський: Загалом компанії конкурують за таланти так само, як і раніше. Для спеціалістів важливі умови співпраці, рівень компенсації, цікаві проєкти, можливості розвитку, а також бренд роботодавця – його місія, культура, цінності та репутація.
Ринок при цьому став глобальнішим, тому компаніям важливо розуміти особливості кожного локального ринку. Українські спеціалісти, як правило, більш гнучкі, швидше адаптуються до змін і частіше готові ризикувати. У багатьох європейських країнах кандидати можуть бути обережнішими, довше приймати рішення та більше уваги приділяти стабільності, формату працевлаштування і соціальним гарантіям.
Але якщо компанія добре знає ринок, розуміє очікування людей і правильно формує свою пропозицію, вона може ефективно наймати і в Україні, і за кордоном.
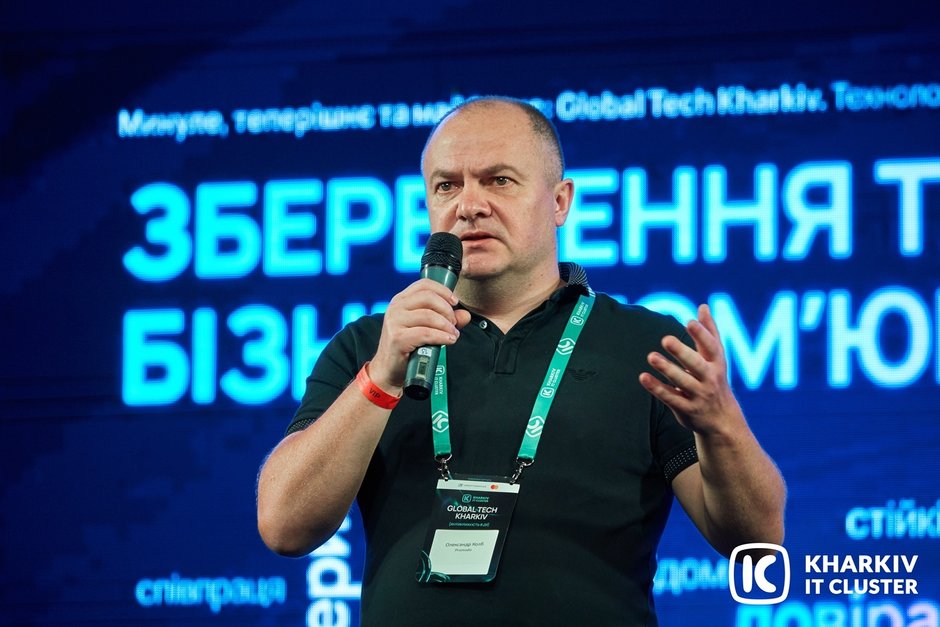
Олександр Колб, один із засновників Toloka.vc
Як Кластер впливає на освіту, підготовку кадрів і майбутній ринок праці?
Валерій Красовський: Одне з головних досягнень Kharkiv IT Cluster у напрямку освіти – те, що він став майданчиком, де створюється постійний зв’язок між технологічною індустрією та освітою.
Компанії через Кластер долучаються до перегляду університетських програм, викладання, конференцій та круглих столів, створення безпечних просторів для навчання. Sigma Software Group активно бере участь у таких ініціативах. Разом із колегами та партнерами з індустрії та Кластера, зокрема з Олександром Медовим, я входжу до складу наглядових рад Національного аерокосмічного університету «Харківський авіаційний інститут» та Харківського національного економічного університету імені Семена Кузнеця. Це дає бізнесу можливість ділитися розумінням того, які компетенції реально потрібні ринку, а університетам – враховувати ці зміни у підготовці студентів.
Кластер також працює зі школярами та абітурієнтами, допомагає їм знайомитися з технологічними професіями та розуміти, які можливості дає IT.
Kharkiv IT Cluster підтримує й ширші ініціативи для українців за кордоном. Наприклад, Unity Hub у Берліні, створений спільно з Diia.City Union. У Unity Hub також проводяться освітні заходи для дітей і дорослих, зокрема для українців, які виїхали за межі країни.
У чому найбільші ризики для виживання й розвитку галузі просто зараз і чим може допомогти Кластер?
Олександр Колб: Ми сформували карту ризиків на початку 2026 року. Більше того, навколо неї об’єднали стейкхолдерів індустрії – найбільші бізнес-асоціації, кластери та компанії – і винесли ці питання на обговорення з державою.
Ми бачимо групи ризиків, які можна умовно розділити на миттєві та довгострокові. Серед миттєвих – усе, що стосується податків, стабільності режиму Дія.City, зміни принципів бронювання та стану енергетики. Системний довгостроковий ризик – рівень математичної освіти, який безпосередньо впливає на майбутній кадровий потенціал галузі.
Безпековий ризик ми не розглядаємо як те, на що можемо безпосередньо вплинути. Ми розраховуємо на те, що фронт буде стабільним. Водночас на системному рівні допомагаємо армії як комʼюніті і ведемо десятки ініціатив технологічної благодійності.
Що станеться з традиційним IT через 3–5 років і чи стане Defense Tech новою великою індустрією України?
Олександр Колб: Це дуже складне питання, тому що ми стоїмо перед викликом AI-технологій і фактично AI-революції, яка вже відбувається.
Ніхто не знає, яким буде майбутнє: ринок змінюється, змінюється світ, і до цього додається стрімкий розвиток AI. Тому ми маємо працювати з цими ризиками й бути готовими до змін. Сказати точно, яким буде ринок у майбутньому, сьогодні неможливо.
Але одне зрозуміло вже зараз: AI-революція відбувається, і ми повинні на це реагувати – трансформувати бізнес і процеси, використовувати нові технології та створювати більше цінності.
Олександр Медовой: Водночас традиційний бізнес із розробки продуктів, кастомної розробки та сервісної моделі буде серйозно змінюватися. Йдеться не лише про Україну чи харківський Кластер: трансформація охоплює всю технологічну індустрію. Реалістичний сценарій на найближчі 3–5 років – спочатку відбудеться вихід на плато, після чого, враховуючи зміну в бізнес-моделі, ми можемо очікувати помірного зростання.
Водночас зовсім інша динаміка очікує miltech і dual-use. Тут ми прогнозуємо вибухове зростання – в рази – порівняно з нинішнім рівнем. Велика кількість невеликих компаній зосередиться на точкових, але конкурентоспроможних рішеннях, після чого ринок, імовірно, почне консолідуватися.
Реалістично, що вже цього року miltech-індустрія по об’єму виробництва перетне позначку в $60 млрд в еквіваленті. Якщо відкриється експортна складова, протягом кількох років можемо побачити сформовану окрему індустрію обсягом у кілька десятків мільярдів доларів. Окремий потенціал вбачаємо і в розвитку технологічних сервісів: протягом наступних п’яти років можливо вийти приблизно на $10 млрд.
Яким ви бачите розвиток Kharkiv IT Cluster впродовж найближчих 5 років?
Ольга Шаповал: Вже зараз ми бачимо, що цей розвиток буде відбуватись у двох розрізах. Перша – наші стратегічні зусилля, проєкти та ініціативи будуть сфокусовані на забезпеченні практичної цінності для членів Kharkiv IT Cluster та максимізації позитивного імпакту на розвиток екосистеми для технологічного бізнесу. Друга – ми маємо чітке бачення цих зусиль у трьох геовимірах – в Харкові та на «поясі» регіонів-фронтирів, на рівні України та на мета-рівні – в глобальному масштабі. Але дуже важливо, що ця стратегія базується на філософії співдії, бо виклики та можливості завеликі, щоб працювати з ними самотужки. Саме тому до Kharkiv IT Cluster постійно долучаються нові учасники, які бачать реальні можливості та зростають разом з нами.