
Удар по коксохіму: чи вдасться відновити українську металургію після війни та чи варто це робити

Гірничо-металургійний комплекс – офіційно найбільш постраждала від російської агресії галузь української економіки. Причому це сумне лідерство подвійне: йдеться як про втрачений обсяг у ВВП країни, так і про масштаби руйнувань. Ворожі атаки на ГМК і досі тривають: наприкінці минулого тижня російські війська завдали ракетно-бомбового удару по території Авдіївського коксохімічного заводу (входить до групи «Метінвест») у Донецькій області.
«Одна з ракет потрапила до складу зберігання нафталіну, горять залишки. Без постраждалих», – повідомив тоді голова Авдіївської міської військової адміністрації Віталій Барабаш.
За словами Барабаша, всі кислоти та інші небезпечні речовини із заводу вивезли за межі Донецької області ще минулого року. «Відбулося потрапляння в цех, де частково зберігали залишки нафталіну, його вивезли із заводу ще торік. Але ж не все можливо, ми розуміємо, з цих місткостей забрати», – пояснив він.
Mind проаналізував, що залишилося від українського ГМК та чи можливе його відновлення до довоєнних обсягів.
Яку роль відіграв ГМК у становленні української економіки та політики? Починаючи з другої половини 1990-х років навколо найбільших металургійних підприємств почали формуватися фінансово-промислові конгломерати (ФПК).
Вітчизняні ФПК фактично виникли з нуля, вони не мали достатніх фінансових ресурсів, у зв’язку з чим на першому етапі критично потребували протекції з боку держави. Через це почали активно втручатися в політику та державне управління. Вони прагнули тепличних умов для розвитку (передусім захисту внутрішнього ринку від конкурентів) і значних фінансових вливань.
Більшість ФПК черпала ресурси фактично з публічних фінансових засобів – бюджетна підтримка, приховане субсидування, податкові пільги.
Зростання завантаженості металургійних підприємств у свою чергу активізувало суміжні галузі – виробництво залізорудної сировини, коксу, видобуток коксівного вугілля, виробництво допоміжних матеріалів (вогнетривів, феросплавів тощо). Завдяки розвитку ГМК Україна отримала стабільний приплив валюти, що пожвавило загальну економічну активність. Власне, саме з відродження ГМК почалося економічне відновлення держави.
Піку розвитку галузь досягла у 2005–2008 роках. У той час Україна мала один із найпотужніших ГМК у світі. Ба більше, саме тут виникли перші українські транснаціональні компанії (ТНК), адже вітчизняні металургічні корпорації фактично стали міжнародними («Метінвест», ІСД, Ferrexpo, група «Приват»).
Разом із тим саме ГМК відіграв доволі важливу роль у становленні кланово-олігархічної моделі економіки України. Найбільш негативним наслідком функціонування вітчизняних ФПК став їх гіперболізований вплив на політику держави. Проте на противагу західним ТНК, які також досить активно скуповували металургійні підприємства у Східній Європі (зокрема, і в Україні), вони значно більше вкладали в розвиток цієї галузі, ніж іноземні інвестори. Частину підприємств взагалі вдалося зберегти завдяки тому, що ними займалися саме вітчизняні ФПК. У багатьох східноєвропейських країнах багато з таких об’єктів були б закриті та демонтовані. В Україні ж фактично жодне підприємство галузі не було закрите, а навіть збудовані нові.
У якому стані підприємства галузі зустріли російську агресію? Проблеми вітчизняного ГМК розпочалися задовго до російської військової агресії. Турбулентність стала відчутною одразу після початку глобальної фінансово-економічної кризи 2008 року. І для цього були три основні причини.
По-перше, для багатьох ФПК виявилося несподіванкою, що ціни на сталь можуть не лише стрімко зростати, а й різко обвалюватися. На той момент більшість українських підприємств просто не встигли завершити технічну та технологічну модернізацію. Собівартість вітчизняної сталі традиційно була значно вищою, ніж аналогічна продукція ключових конкурентів. Поки ціни на сталь були захмарними, більш висока собівартість не становила критичної проблеми, але криза вивела фактор ціни на перший план.
Абсолютно не відповідає дійсності твердження про те, що олігархи витискали з підприємств ліквідність, жертвуючи інвестиціями. Ба більше, ФПК активно залучали боргові фінансові ресурси для проведення широких програм модернізації виробництва. Це, власне, стало однією з проблем, які підірвали фінансову стабільність деяких ФПК в умовах кризи.
По-друге, дуже деструктивним для ФПК був асиметричний розподіл гірничо-збагачувальних комбінатів (більшість із них належало до колишнього об’єднання «Укррудпром»). В умовах надвисоких цін на сталь конгломерати, які не мали власного сировинного забезпечення, могли собі дозволити переплачувати за залізорудну сировину. Проте після значного спадку цін на сталь собівартість їх продукції виявилася вищою за ринкові ціни.
По-третє, українська металургія зіткнулася з підвищенням рівня конкуренції на світових ринках. В умовах жорсткої конкуренції у багатьох регіонах світу почали впроваджуватися тарифні та нетарифні бар’єри для української продукції. Зараз більшість регіонів та окремих держав світу, де спостерігається значний обсяг споживання сталі, намагаються орієнтуватися на локальних виробників. Тенденція до протекціонізму є сталою і невідворотною.
Проте український ГМК залишався досить потужним комплексом. Україна не була здатна здобувати нові ринки, але без сумніву найближчими десятиліттями могла б залишатися в десятці найбільших виробників сталі. Ситуацію радикально погіршила політична, економічна, а починаючи з 2014 року – безпосередня військова агресія рф.
Як на галузь вплинула агресія рф? Значна частина об’єктів ГМК залишилися на окупованій території. Це передусім:
- модернізований на той час Алчевський металургійний комбінат:
- доволі розвинений технологічно Єнакіївський метзавод (разом із макіївськім філіалом, який раніше теж був окремим комбінатом);
- унікальні підприємства «Донецьксталь» та Харцизький трубний завод.
Також було втрачено значну кількість сировинних підприємств, зокрема «Донецьккокс», Стахановський завод феросплавів, Авдіївський КХЗ та кілька важливих шахт, де видобувається коксівне вугілля.
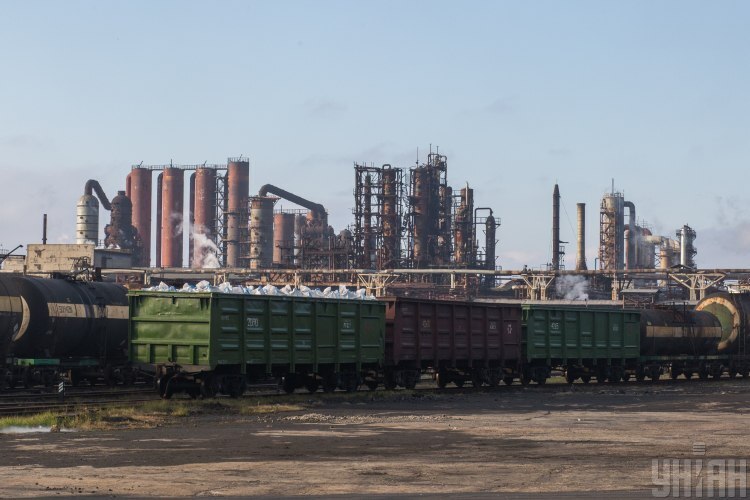
Авдіївський коксохім до повномасштабного вторгнення рф
Українські виробники автоматично втратили російський ринок, який був істотним для них.
Це значною мірою підірвало функціонування цілісного ГМК та зменшило потужності комплексу загалом. Однак цей сегмент економіки й надалі розглядався як одна з експортно-орієнтованих галузей економіки Україні, яка забезпечує приплив валюти в країну. В структурі експорту останнього передвоєнного 2021 року експорт продукції ГМК становив майже третину від загальної вартості. Левова частка припадала на чорні метали – 20,5% у структурі загального експорту, ще майже 10% – на експорт залізорудної сировини. Вироби з чорних металів, що є найбільш технологічним видом продукції в рамках ГМК, становили лише 1,9% від загального експорту держави.
Як функціонує ГМК в умовах повномасштабної війни? Найбільш негативним наслідком для галузі стало фізичне знищення кількох найважливіших об’єктів. Йдеться передусім про ММК та меткомбінат «Азовсталь». Достеменно невідомо про нинішній стан цих заводів, але якщо ММК візуально знаходиться в прийнятному стані (на підставі свідчень місцевих жителів, які зараз перебувають в окупованому Маріуполі), то «Азовсталь» швидше за все вже не підлягає відбудові. Ці підприємства були одними з найбільших заводів вітчизняної чорної металургії.
Уже згаданий Авдіївський коксохім знаходиться під постійними обстрілами, і в таких умовах він не зможе функціонувати в нормальному режимі.
рф завдала нищівних ударів і по енергетичній інфраструктури, передусім у Східній Україні. Це порушило ланцюги забезпечення електроенергією ключових промислових об’єктів, зокрема підприємств чормету. Частина металургічних заводів відкладала запуск доменних печей або через проблеми із забезпеченням необхідного обсягу електроенергії, або через обґрунтовані побоювання, що із цим можуть виникнути труднощі. Зараз проблема частково вирішена завдяки інсталяції автономних установок постачання електроенергії.
Дуже гострою проблемою для галузі стало блокування морських портів. Саме через них пролягають найбільш рентабельні та потужні маршрути експорту. Це додатково погіршило ситуацію в галузі. Розв'язати проблему вдалося лише частково – частину металопродукції було перенаправлено залізницею до європейських портів. Загалом на нових логістичних маршрутах затрати на доставку зросли у два-чотири рази, що відобразилося на конкурентоспроможності вітчизняної продукції.
Як це позначилося на показниках галузі та її гравців? Різке збільшення собівартості продукції та витрат на логістику на тлі погіршення кон’юнктури на світових ринках призвело до формування колосальних збитків. Наприклад, консолідований чистий збиток Metinvest (материнської компанії групи «Метінвест») за підсумками діяльності у 2022 році склав $2,2 млрд, «АрселорМіттал Кривий Ріг» у свою чергу отримав приблизно $1,35 млрд чистого збитку.
Виробництво сталі 2022 року України скоротилося до 6,3 млн тонн, що на 70,7% менше, ніж роком раніше. Це при тому, що в перші два місяці року металургійні підприємства працювали в нормальному режимі.
Надходження від експорту чорних металів торік зменшилося до $4,5 млрд, а частка в загальному експорті впала з 20,5% до 10,3%.
Цього року ситуація дещо стабілізувалася. За даними «Укрметалургпрому», протягом перших восьми місяців 2023-го в Україні було вироблено 4,03 млн тонн сталі, що становить 77,7% від показника минулого року. Зокрема, у серпні вироблено 533 400 тонн чавуну (у липні 2022 року – 334 900 тонн), 602 200 тонн сталі (365 800 тонн рік тому) і 505 900 тонн прокату (проти минулорічних 242 200 тонн).
Які перспективи українського ГМК після завершення війни? Попри значні втрати, яких зазнала галузь, варто очікувати нового ренесансу ГМК.
По-перше, це пов’язано передусім з очікуваними колосальними програмами відбудови України. Уже сьогодні можна констатувати, що після закінчення війни Україна отримає значну фінансову допомогу від міжнародних партнерів для відновлення знищеної інфраструктури, житлового фонду та промислових підприємств. Це забезпечить гарантований довгостроковий попит на сталь принаймні в найближче десятиліття. У зв’язку із цим підприємства чорної металургії очікують істотного розширення обсягу внутрішнього ринку, передусім значних публічних замовлень.
По-друге, більш глибока інтеграція України в західні структури сприятиме поступовому відкриттю нових ринків металопродукції для національних виробників. Найбільші надії в цьому контексті пов’язуються з вступом України до ЄС. Це надасть українським металургам значно більше можливостей. Європейський ринок стане для них внутрішнім, а самі вони автоматично потраплять під протекцію європейських органів управління. Останні є дуже ефективним інструментом, що дозволяє лобіювати інтереси локальних виробників у світі.
Важливим чинником, який впливатиме на ринкову позицію українських металургів у Європі, є блокування імпорту російської металопродукції.
По-третє, вітчизняні металургійні корпорації очікують, що програми відбудови України передбачатимуть також фінансову підтримку відновлення саме знищених металургійних підприємств. Представники найбільшої корпорації галузі «Метінвест», наприклад, заявили, що налаштовані відновити меткомбінати, побудувавши виробництво вуглецево-нейтральної сталі.
Меткомбінат «Криворіжсталь» до війни
Які є фактори ризику? Ще досить далеко до завершення війни, тому не можна гарантувати, що ГМК не зазнає нових фізичних втрат. Існує висока небезпека того, що коли рф відчує реальну перспективу закінчення бойових дій (незалежно від умов), то наостанок спробує завдати нищівного удару по найважливіших промислових підприємствах України, серед яких, безумовно, залишаються підприємства ГМК.
Крім того, суттєве розширення внутрішнього ринку металопродукції, що має відбутися завдяки запуску програм відбудови, може не принести значних очікуваних дивідендів внутрішнім виробникам. Річ у тім, що Україна не має власних фінансових ресурсів, аби самостійно реалізувати проєкти такого масштабу. Ключовим джерелом грошей стануть допомога міжнародних партнерів і можливі репарації (або отримання заморожених російських активів).
Варто зауважити, що західні донори доволі скептичні щодо здатності української влади забезпечити прозорі умови розподілу та витрачання публічних коштів. Тож проєкти з відбудови значною мірою будуть під контролем іноземних партнерів України. А це означатиме, що більшість публічних замовлень буде розподілятися між західними корпораціями.
А також, хоча українські металургійні корпорації декларують, що мають намір відбудувати знищенні або пошкодженні внаслідок війни цехи та заводи, якраз інтеграція України до ЄС, найімовірніше, заблокує такі плани. У найкращому разі на це ніхто не виділить коштів.
Чи варто відновлювати український ГМК до довоєнного рівня? Навіть у нинішньому стані вітчизняний ГМК має більш ніж достатньо потужностей для задоволення внутрішніх потреб. До початку повномасштабного вторгнення рф майже 80% виробленої в Україні металопродукції йшло на експорт. Тобто навіть після втрати значної частини металургійних заводів, ця галузь кількісно буде в стані покрити внутрішні потреби економіки й навіть продовжить генерувати приплив валюти в державу.
У цій ситуації введення додаткових потужностей (внаслідок відбудови зруйнованих підприємств) фактично буде орієнтовано на збільшення експорту. Не можна сказати, що це далекоглядна стратегія. Ситуація на світових ринках не є надмірно сприятливою для українських корпорацій. Згідно з прогнозами міжнародних аналітиків, світ у найближчий перспективі зіткнеться з профіцитом сталі. Крім того, у регіонах, які є ключовими ринками для українських виробників металопродукції, послідовно зміцнюються позиції місцевих і регіональних виробників.
Не варто також ігнорувати екологічні аспекти. Скорочення ГМК зменшить згубний вплив на навколишнє середовище. А для ЄС, членом якого прагне стати Україна, це є одним із ключових пріоритетів. Тож впровадження жорстких екологічних норм, що є невідворотним, суттєво збільшить собівартість виробництва сталі.