
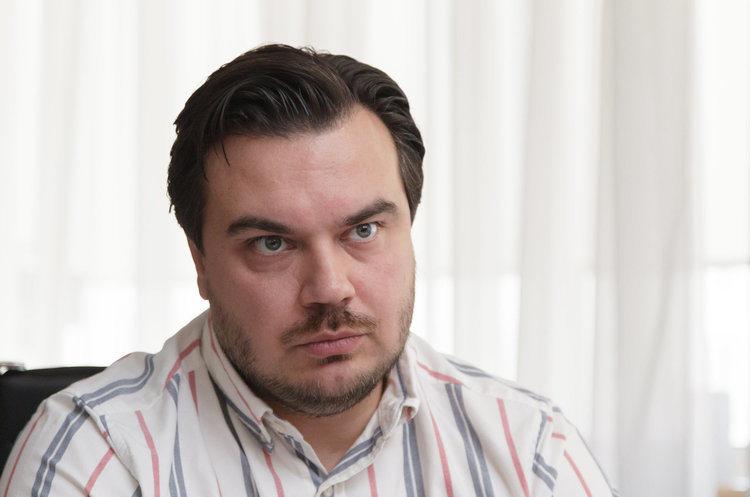
Голова ФДМУ: «Потенційні інвестори найбільше бояться позовів з боку ексвласників підсанкційного майна»
Дмитро Наталуха – про зиски держави від приватизації, промисловий «hard lux» і перспективи продажу ОПЗ іноземним підприємцям
На сьогодні, 13 жовтня, було заплановано аукціон за одним із ключових лотів великої приватизації – АТ «Сумихімпром» (не відбувся через відсутність учасників). Підприємство перебуває в замороженому стані та є проблемним активом через близькість до лінії фронту. Однак у Фонді держмайна мають надію знайти йому нового власника й відтак поповнити державний бюджет.
Воєнні реалії поставили перед ФДМУ низку викликів. Зокрема, через масовані ворожі атаки на українську інфраструктуру, проблеми з електропостачанням та логістикою ускладнюється залучення інвесторів до процесу приватизації великих підприємств, що перебувають у держвласності. Серед інших проблем – низька ліквідність активів, труднощі з продажем підсанкційного майна, технічні збої в базах даних, кадровий дефіцит, різного роду регуляторні й законодавчі бар’єри тощо.
Частину з них покликаний прибрати законопроєкт №16011 про реформу Фонду, проголосований парламентом у першому читанні напередодні публікації цього інтерв'ю (про нього детальніше в наступних публікаціях Mind). Як зазначають у профільному комітеті ВР, документ має вдосконалити правові, організаційні та фінансові механізми підготовки державних активів до приватизації.
З головою ФДМУ Дмитром Наталухою Mind обговорив реалії приватизації за воєнних умов, причини падіння попиту на приватизаційні лоти, перипетії з реалізацією найбільш знакових підсанкційних активів і плани на 2027 рік.
Про стратегію та результати приватизації
– Яким є реальний потенціал приватизації за поточних умов? Тобто, яку суму може отримувати держбюджет щорічно за умови продажу малих і великих об’єктів?
– Інвестори наразі стали дуже обережно поводитись у приватизаційних аукціонах. Звісно, на це впливає інтенсивність російських ударів. Але я сподіваюсь, що ми гарантовано до кінця поточного року забезпечимо обсяг планових бюджетних надходжень – 2 млрд грн.
Це наше основне завдання від Кабміну й воно цілком реалістичне. І його ми виконаємо, думаю, саме за рахунок малої та т.зв. середньої приватизації. А додаткові надходження (понад суми в 2 млрд грн) – сподіваюсь, отримаємо вже цього місяця від продажу низки великих активів. Навіть якщо продамо лише один – усе одно, державний план ми перевиконаємо.
Вже станом на сьогодні лише за рахунок малої приватизації забезпечено близько 80% надходжень – 1,603 млрд грн (це і оренда, і продаж). Проданих об’єктів – близько 260. Але не можу сказати, що ми чітко розуміємо, скільки отримаємо ще грошей до кінця 2026 року. А озвучувати гіпотетичні суми не бачу сенсу.
Називалися різні цифри: від 8 до 13 млрд грн. Але все, що ми наразі можемо передбачити – це стартова ціна об’єкта. Причому, на непідсанкційне майно стартова ціна або збережеться, або підвищиться. Але наскільки – ми не знаємо: може на 1 грн, а може на мільйон.
А щодо підсанкційного майна, то не факт, що і стартова ціна буде нормальною: вона може піти одразу вниз (за умови відсутності попиту – на мінус 50% чи 75%). Тому, я не хочу зараз озвучувати якісь ефемерні суми. Але 2 млрд грн ми гарантуємо залізобетонно – переважно, за рахунок приватизації й оренди.
До речі, оренда держмайна – дуже важлива складова фінансового плану. Зокрема, у нас закладено 800 млн грн надходжень лише від оренди за 2026 рік. І з цього плану вже виконано 92%.
– А яка кількість проданих об’єктів ФДМУ станом на сьогодні? І який внесок має дати велика, а який – мала приватизація, та від яких ключових лотів найбільше залежить виконання плану?
– У нас за дев’ять місяців поточного року поки що немає жодного продажу з великої приватизації. Усе, що було продано за вказаний період – суто об’єкти малої приватизації. За цей проміжок часу було оголошено 92 аукціони. І як це не дивно б виглядало, але лідером за всіма продажами залишається Київ. З усього плану столиця забезпечує близько 70%.
Щодо ключових лотів, то ми очікуємо чотири великих аукціони: ОПЗ, «Мотордеталь-Конотоп», Демурінський ГЗК і «Сумихімпром». Усі вони торгуються по-різному, бо мають різний статус (підсанкційні та непідсанкційні).
Наприклад, ОПЗ, який наразі виставляється за стартовою ціною 4 млрд 308 млн грн і дешевше коштувати не може. Якщо держава у жовтні продасть хоча б цей об’єкт, то до планових 2 млрд грн надходжень додасться ще як мінімум 4 млрд грн.
Тепер інший приклад – Демурінський ГЗК, де стартова ціна 1,8 млрд грн. Але оскільки цей актив – підсанкційний, то він може бути проданий з дисконтом у 50% чи 75% або навіть узагалі за кілька сотень мільйонів гривень. Тому я й кажу, що важко передбачити хід торгів.
Наприклад, кейс Глухівського кар’єру – це не лот великої приватизації, але теж підсанкційне майно (належало росіянину Олегу Дерипасці) й достатньо довгоочікуваний аукціон. Глухівському кар’єру кварцитів уже 98 років (там купа майна, земельних ділянок тощо), але коли ми виставили його 22 вересня на перший аукціон – не з’явилося жодного учасника.
Хоча ми проводили навіть «День відкритих дверей» для всіх охочих інвесторів. По факту, прийшли представники кількох компаній, які озвучили свою зацікавленість, але одразу зазначили, що за стартовою ціною даний об’єкт не купуватимуть, а чекатимуть II етапу торгів – з дисконтом 50% або ж і III раунду – з дисконтом у 75%.

Така ж ситуація можлива і по Демурінському ГЗК, і по «Мотордеталь-Конотоп». Тобто, потенційні покупці вже дуже добре розуміють, як слід працювати з санкційними аукціонами, й активно відслідковують, де і як вони можуть зекономити кошти. Але для ФДМУ такий стан справ не є проблемою.
– Чому?
– У підсанкційне майно, на відміну від звичайного (на кшталт ОПЗ), держава не вклала жодної копійки. Воно у нас з’явилося в результаті того, що ВАКС стягнув на користь держави майно підсанкційних осіб, колаборантів та інших ворогів. І завдання ФДМУ – щоб це майно з часом не стало купою сміття, а знову запрацювало на користь української економіки. Тому, навіть якщо ми продамо такі об’єкти з дисконтом у 50% – будемо задоволені. Адже з’явиться той, хто буде зацікавлений у розвитку даного активу й виробництві продукції, платитиме податки й працевлаштовуватиме українців.
Як приклад – завод «Аерок» (виробник газобетону, активи якого раніше належали російському олігарху Андрію Молчанову). Це одна з найбільших наших приватизацій за період повномасштабної війни: теж російське підсанкційне майно, яке наприкінці 2024 р. було продано групі компаній BGV Геннадія Буткевича.
І на сьогодні BGV вже перепродала «Аерок» ірландцям – міжнародній будівельній групі CRH (це глобальний лідер з виробництва бетону й цементу). Яка, у свою чергу, масштабувала виробництво – і наразі завод «Аерок» є одним з лідерів будівельної продукції в Україні й загалом в регіоні.
Щодо «Сумихімпром» – завод не працює, актив розташований близько до кордону з рф. Для розуміння ситуації: на територію заводу ніхто не хоче заходити, навіть місцева влада й служба безпеки. Але є потенційно зацікавлені сторони – це два великих вітчизняних інвестори. Побачимо, як усе складеться (як вже було зазначено на початку публікації, сьогодні, 13 жовтня, аукціон не відбувся через відсутність учасників. – Mind).
Також до кінця цього року нам має бути переданий шахтарський блок (вугільні шахти). Цілком можливо, що якісь з них будуть привабливими для приватизації. Наразі по цьому питанню ми ведемо консультації з Міненергетики.
– Ви сказали, що оренда держмайна є надважливою складовою фінансового плану: на 2026 рік закладено 800 млн грн таких надходжень, з яких вже виконано 92%. А скільки ФДМУ планує понаднормово ще отримати до кінця року і які бачить резерви для збільшення доходів?
– Дійсно, оренда – найстабільніше джерело доходів, яке генерує щомісячний грошовий потік без втрати права держвласності на майно. Наприклад, за вісім місяців 2026 року ми зібрали 654,5 млн грн. Середній темп надходжень тримається на рівні 80 млн грн щомісяця. А до кінця року, за попередніми підрахунками, вийдемо на 900-950 млн грн.
Проте і тут є серйозні безпекові ризики. Оренда – лакмусовий папірець економіки. А наші найбільші платники – портові оператори. І коли ворог б’є по причалах, зернових терміналах й енергетиці портів – бізнес несе прямі збитки. Тому, зараз ми уважно відстежуємо стан наших орендарів: але, разом з тим, намагаємося й збільшити обсяг надходжень. Зокрема, проводимо роботу щодо запуску в систему нових об’єктів.
Наразі гостро постало питання зі складськими приміщеннями. Ми проводимо аналіз і аудит наявних активів у західній та центральній Україні й пропонуємо їх бізнесу. І найшвидша модель передачі в управління – саме через оренду. Але тут є нюанс: наприклад, чималій кількості підприємців потрібні склади саме категорії А. Але ж ви розумієте, в якому стані державне майно… Це не категорія А чи Б чи В: тут, мабуть, слід починати з кінця алфавіту.
– У проєкті програми діяльності Кабміну є пункт про те, що 2027 року необхідно активізувати процеси приватизації, забезпечити сприяння продажу великих об’єктів і підсанкційних активів. Звучить доволі розпливчато і декларативно… Які у ФДМУ насправді є інструменти й важелі, аби досягти такої мети – тим паче в нашій розмові ви вже акцентували, що потенційні покупці (за нинішньої ескалації ) почали досить насторожено ставитися до участі в приватизаційних аукціонах?
– Завдання уряду ми сприймаємо серйозно й наші важелі не змінилися. Але я дещо змінюю підхід до продажу активів.
Поясню на прикладі ОПЗ, який вже кілька разів пропонувався на торгах, але марно. Перед тим як виставляти його на аукціон, ми провели моніторинг підприємств, які у своєму ланцюжку виробництва мають аміак. І дивимося, кому з глобальних гравців наш об’єкт може бути цікавий.
При цьому розуміємо, що через війну в Ірані та закриття Ормузької протоки, через яку йшло 30% глобального постачання аміаку, на ринку виник дефіцит. Отже, великі гравці мають бажання захеджуватися. Тобто, йде пошук додаткових активів, за рахунок яких можна збільшити виробництво аміаку. Таким чином, у нас вже є аргумент, аби приїхати до певної компанії у Франції, США, Туреччині й запропонувати наш актив. Тим паче він колись був одним із найбільших заводів на континенті з виробництва хімічних аміачних добрив, у т.ч. карбаміду.
Звісно, в іноземців великі перестороги щодо війни в Україні, але ціна цього активу на сьогодні – трохи більше 4 млрд грн. І за цю суму є можливість придбати не лише виробничу лінію, а й місце в порту «Південний» (це найглибший серед портів в Україні – 24 метри, що дозволяє йому приймати судна типу Panamax, й один з найглибших у Чорному морі).

Навіть якщо власник нічого не вироблятиме на ОПЗ – лише за рахунок однієї перевалки (при нормальних цінах) можна буде окупити інвестицію протягом 12 років. Також є ще інші бонуси, які ми озвучуємо потенційним інвесторам. Такий шаблон ми використовуємо для комунікації та залучення профільних покупців на наші аукціони.
Якщо говорити про Миколаївський глиноземний завод, який буде виставлено на продаж у 2027 році – тут та ж сама історія. Ми дивимося, хто в світі є глобальним виробником чи трейдером алюмінію, кому може бути цікава переробка цього металу. Починаємо адресно контактувати з компаніями, потім – з закордонними бізнес-асоціаціями тощо.
– Якщо ми вже заговорили про 2027 рік – які плани з великої приватизації?
– Миколаївський глиноземний завод – це «діамант у короні», і на нього ми вже бачимо значний попит. Зокрема, до нас зверталися щонайменше чотири іноземних гравці й цікавилися, коли плануються торги. Мова про США, Індію, одну з країн Близького Сходу та одну з країн Південної Америки – там працює один із «титанів» алюмінієвого бізнесу (Бразилія є одним із глобальних лідерів алюмінієвої промисловості: найбільшими гравцями є компанії Albras та Companhia Brasileira de Alumínio (CBA). – Mind).
До речі, в даному кейсі ми вже наближаємося до приватизаційної комісії в рамках ФДМУ, і сподіваюся, що до кінця жовтня пройдемо її. Після цього буде остаточно зрозуміла ціна активу, і якщо вона буде понад 250 млн грн – направимо відповідні документи на Кабмін.
Наступний великий лот – багатостраждальна підсанкційна Ocean Plaza. Складнішого та заплутанішого з юридичної точки зору активу в нас, напевно, ще не було й немає на балансі. Щоразу, коли ми думаємо, що вже розв’язали цей клубок проблем – з’являється нова. І так по колу. Я дуже сподіваюся, що до кінця цього року ми принаймні знатимемо дату аукціону.
– Тобто, цьогоріч Ocean Plaza не виставлятиметься на продаж (бо ви анонсували аукціон на листопад-грудень 2026 р.)?
– Це була моя амбіція. Проте, зараз боюся, що можемо не встигнути підготуватися до кінця року. Тим більше, що без суду, скоріше за все, не обійдемося…
– А якою буде стартова ціна ТРЦ (бо навколо підготовки до його приватизації цьогоріч виникла суперечка щодо оцінки, яка у червні дійшла до обшуків у посадовців ФДМУ через можливе заниження приватизаційної вартості до 1,6 млрд грн.)? І чи претендують на актив Dragon Capital Томаша Фіали й структури Вагіфа Алієва, які раніше публічно заявляли про свій інтерес?
– Червневу історію з безпідставними закидами до ФДМУ про значне заниження ціни я взагалі не хочу коментувати… Щодо стартової ціни, якщо спиратися на дуже попередні оцінки, то вона варіювалася в межах 12 млрд грн. Але ці попередні оцінки ще мають бути верифіковані та затверджені урядом. Тобто, говорити про реальну стартову ціну Ocean Plaza зможемо після рішення Кабміну. Але наразі ми не подавали документи на Кабмін: у нас ще не було аукціонної комісії.
Тепер щодо потенційних претендентів. Допоки ми не визначимося, якою саме опцією з чотирьох продаватимемо цей санкційний актив (мова про корпоративну частку в ТОВ «Інвестиційний союз «Либідь», два права вимоги тощо) – всі поводяться доволі обережно. Звісно, від того шляху продажу, який ми зрештою оберемо, залежатиме й стартова ціна.
Проте, можу сказати, що наразі ми потенційно знайшли профільних інвесторів із т.зв. «старої Європи»: ця компанія вже укладала одну з найбільших угод на території України в період повномасштабного вторгнення. У неї є окрема категорія бізнесу – «Управління ТРЦ», і таких об’єктів по всій Європі вона має декілька десятків.
Але підкреслю: наразі ми не можемо чітко сказати ціну або ж озвучити умови продажу цьому інвестору. Станом на сьогодні, активно листуємося й спілкуємося з посольством на цю тему. Але нам би дуже хотілося отримати позитивну відповідь, яка стала б сигналом для ЄС, США та інших іноземних інвесторів.
Повертаючись до питання про Велику приватизацію-2027, також у наших планах багатостраждальний завод «Індар» – державний монополіст з виробництва інсуліну. Там є дуже проблемний міноритарій: доволі агресивний і недобросовісний. Проте, намагаємося підготувати цей об’єкт до продажу.
До речі, ФДМУ вдалося виграти суд III інстанції (касацію), яка дозволяє нам продати частку держави саме через аукціон – а не в «одні руки» міноритарію, як було виписано на початку процедури. І це велике досягнення.
Окрім цього виставлятимемо 25% Крюківського вагоноремонтного заводу – це теж підсанкційне майно. У Сумах чекає свого часу потужний завод «Насосенергомаш». Ще плануємо виставляти на продаж підприємство «Украгролізинг».
Окремо виділю «Харківенергозбут», який є трейдером електроенергії й має широку базу клієнтів (фізосіб і промислових підприємств). Вірогідно, на нього буде доволі високий попит.
Але я не впевнений, що всі ці об’єкти підуть саме на Велику приватизацію – їх іще треба оцінити. Також виставлятимемо активи ТОВ «Татнєфть». Проте, насправді, там немає привабливих об’єктів (ліквідного фізичного майна), і загалом слід ще оцінити, в якому воно стані.
– За I півріччя надходження від приватизації зросли на 32% – до 1,08 млрд грн, але успішних аукціонів поменшало (на 29%), а кількість учасників скоротилася майже в чотири рази. Мова про об’єкти малої приватизації. Чим ФДМУ пояснює падіння попиту й конкуренції? І чи не збільшує воно ризик того, що після повторних аукціонів і зниження стартової ціни держава продаватиме активи занадто дешево?
– Це непроста дискусія, і я не знаю правильної відповіді. Думаю, можна захистити кандидатську дисертацію на тему: «Чи варто продавати державні активи під час війни».

Але розглянемо ситуацію на конкретному прикладі. ОПЗ щомісяця «витягує» з держбюджету 62 млн грн. Тож чи є сенс тримати його на балансі держави? Якщо б він був на балансі у приватного власника – це була б його проблема, і аби відбити свої вкладення, він змусив би підприємство працювати. І замість збитків у 62 млн грн, мав би певний прибуток, який відобразився б у податках й збільшенні робочих місць. Тобто, держава почала б, нарешті, отримувати якусь користь з ОПЗ.
Звісно, в багатьох приватизаційних об’єктів є чимало «емоційної цінності». Адже ми пам’ятаємо, як за часів СРСР ці підприємства були передовиками виробництва. Але наразі ми живемо в інший час, в іншій країні, маємо іншу економіку. І тому сподіватися, що наша економіка запрацює в тих же масштабах – це самообман.
Наразі перед нами стоїть доволі прагматичне завдання: знайти достатньо грошей, аби забезпечити Сили оброни та вижити до кінця цієї війни. І ми можемо допомогти саме приватизацією. Чи означає це, якщо продамо активи під час війни – продешевимо? Хтось скаже, що так. Але з іншого боку – ці збиткові підприємства перестануть витягувати гроші з держбюджету, почнуть працювати й брати участь у формуванні ВВП.
Тепер стосовно падіння попиту й конкуренції: кардинально змінюється портфель. З 2022 року, коли знову поновили приватизацію, всі більш-менш прибуткові активи було розкуплено. На сьогодні лишився т.зв. «hard lux». Можливо це й не найгірші активи, але з надскладним шлейфом (судовим, борговим тощо) – і знайти на них багато бажаючих непросто. Проте, вони цікаві з точки зору цінності. І це можливо пояснює, чому черги з покупців немає, але надходження від приватизації все одно зросли.
Результати роботи Фонду державного майна України у 2022–2026 роках
| Показник | 2022 | 2023 | 2024 | 2025 | 2026 (9 міс.) |
| ЗАГАЛЬНІ НАДХОДЖЕННЯ | |||||
| Загальний результат, млрд грн | 2.2 | 3.8 | 12.6 | 3,38* | – |
| ПРИВАТИЗАЦІЯ | |||||
| Надходження, млрд грн | 1.71 | 3.15 | 9.94 | 3.38 | 1.615 |
| Виставлено об'єктів | 970 | 892 | 491 | 496 | 413 |
| Продано об'єктів | 173 | 432 | 389 | 382 | 259 |
| Загальна кількість учасників | 1099 | 3700 | 3324 | 2887 | 1245 |
| Середня кількість учасників | 4.95 | 6.5 | 6.6 | 5.8 | 3.9 |
| Зростання ціни, разів | 2.06 | 2.7 | 1.6 | 2.9 | 2.83 |
| ОРЕНДА ДЕРЖАВНОГО МАЙНА | |||||
| Надходження, млн грн | 575 | 769 | 836 | 970.63 | 746.06 |
| Виставлено об'єктів | 1362 | 1392 | 2081 | 1741 | 869 |
| Укладено договорів | 805 | 999 | 1243 | 1031 | 610 |
| Загальна кількість учасників | 1098 | 1442 | 1775 | 1498 | 903 |
| Середня кількість учасників | 1.36 | 1.44 | 1.43 | 1.45 | 1.48 |
| Зростання ціни, разів | 2.43 | 3.8 | 2.28 | 2 | 2.21 |
| РЕАЛІЗАЦІЯ ПІДСАНКЦІЙНИХ АКТИВІВ** | |||||
| Надходження, млн грн | – | – | 815.76 | 4504.58 | 87.72 |
| Виставлено об'єктів | – | – | 4 | 5 | 11 |
| Продано об'єктів | – | – | 3 | 2 | 8 |
| Загальна кількість учасників | – | – | 10 | 4 | 42 |
| Середня кількість учасників | – | – | 2.5 | 1.3 | 4.2 |
| Зростання ціни, разів | – | – | 1.85 | 1.8 | 1.03 |
Примітки:
*2025 рік: загальний результат 3,38 млрд грн зазначено без урахування оренди та підсанкційних активів.
2024–2025 роки: надходження від підсанкційних активів позначено як такі, що входять до суми надходжень від приватизації.
**2023 рік: продаж підсанкційного майна ще не здійснювався.
Про портфель ФДМУ та нову модель управління
– В управлінні ФДМУ лишається ще велика кількість підприємств, які не функціонують чи взагалі не мають «живих» активів. Аукціони по них проводяться багаторазово й безуспішно (навіть за умови зниження ціни). Як плануєте підвищувати привабливість таких лотів, аби збільшити шанси на їх успішний продаж?
– Якщо на підприємстві немає за що «зачепитися» – навряд чи ми його взагалі продамо. Вкрай мало буде бажаючих придбати актив лише заради коду ЄДРПОУ або «гучної» назви (і то, за умови реєстрації там хоча б якоїсь інтелектуальної власності).
Тому стратегічне питання до ФДМУ – дуже сильно почистити портфель. Адже в цілому на балансі Фонду маємо приблизно 2200 активів, але якщо хоча близько 10% з них буде ліквідними – то це добре.
– А чому така ситуація, в чому проблема?
– Є три групи активів. Перша група – ті, які знаходяться на тимчасово окупованих територіях або на глибоко прифронтових («сірій зоні»). І з такими активами ми не можемо працювати. Я би їх сформував в окрему юрособу і розпочав підготовку позовів і звернень щодо компенсацій від рф щодо цих активів після закінчення війни.
Друга група – т.зв. Bad Bank. Це весь неліквід або підприємства, де кредити більші, ніж сам актив. На мою думку, їх треба або «чистити», або відправляти в банкрутство, або ж ліквідувати. Тобто, єдиного рецепту немає: кожен кейс розглядатиметься окремо.
Наразі у нас на розгляді експериментальний проєкт під назвою «Пул-50». Ми знайшли 50 «порожніх» активів, але у них немає заборгованості перед державою (по податкам, зарплатні) чи кредиторами. Це т.зв. мушлі, які окрім оболонки нічого не мають. Ліквідація кожного такого активу – це окрема судова справа, а це гроші й час.
Наприклад, за минулий рік ФДМУ ліквідував п’ять таких підприємств. Тобто, якщо ми говоримо про кілька сотень – то це століття ліквідації. Тому, аби не займатися цим 100 років – ми хочемо 50 цих підприємств об’єднати в один пул і виставити на приватизацію за певну ціну (дивлячись, як оцінять).
Якщо, припустимо, якісь міжнародні партнери, що зацікавлені почистити наш баланс, їх придбають оптом – тоді ліквідовуватимемо одне підприємство, яке купило цих 50, замість того, щоб ліквідовувати всі 50 підприємств, витрачаючи на це час і гроші.
Але там, де є зобов’язання перед кредиторами чи державою – доведеться проводити процедуру повноцінного банкрутства. Слід скликати збори кредиторів, робити черговість, оголосити відповідні вимоги – і лише після повного банкрутства підприємства передавати його на ліквідацію. Але це все робитиметься в рамках окремої одиниці, яку ми називаємо Bad Bank.
Третя група – це «живі», ліквідні активи. В них ми покращуємо менеджмент, вводимо корпоративне управління та намагаємося знайти способи взаємодії всередині держави, щоб відбувалося взаємне співфінансування. Таким чином підвищуємо їхню цінність, аби вивести на приватизацію й отримати за ці активи якомога вищу ставку. Ось така наша стратегія, станом на сьогодні.
– Після призначення на посаду ви обіцяли продовжити роботу над законопроєктом №4020 щодо змін в перелік державних об’єктів, які не підлягають приватизації. Але він досі готується до II читання. Що затримує його просування, коли він реально може дійти до голосування і що дасть його прийняття?
– Перше читання відбулося ще у вересні 2020 року, коли я був головою Комітету ВРУ з питань економічного розвитку. І моє бачення того, які підприємства мають бути в тому переліку, не змінилось. Але згідно Конституції України, саме Кабмін визначає цей перелік і він має представити його нардепам.
Чесно кажучи, не знаю, чи новопризначений міністр економіки Олександр Кравченко вже знаходиться в комунікації з Комітетом. Або чи має наміри т.в.о. голови Комітету Сергій Тарута найближчим часом винести на розгляд це питання.

Прийняття цього документу формально дасть нам підстави чітко говорити, що саме, за будь-яких обставин, не можна приватизувати. Тобто, на що маємо беззаперечну монополію держави. Наприклад, той же «Енергоатом». Все інше – якщо є доцільність і ми бачимо, що є потенційний власник, який може масштабувати/покращити/модернізувати даний актив – ми готові його виставляти на продаж.
Щодо шансів на II читання – важко сказати. Я думаю, що це не найскладніший законопроєкт з усіх існуючих. Але в уряду й парламенту на сьогодні чимало пріоритетів і зобов’язань міжнародного характеру. Плюс розгляд бюджету. Тому, можливо й наступного року. Проте, краще поставити це питання Сергію Таруті.
Про підсанкційні активи
– Скільки нових підсанкційних активів ФДМУ отримав в управління у 2026 році, яка їх попередня оціночна вартість та які з них виставлятимете на торги першочергово? Скільки всього вже вдалося реалізувати таких активів з 2022-го (назвіть найбільші) й на яку суму?
– Цьогоріч ми отримали близько 50 нових активів. Але навіть орієнтовну оціночну вартість не можу назвати. Адже після рішення ВАКС про передачу до ФДМУ цих активів, ми фізично повинні прийти, подивитися й зробити їх опис, а далі вже починається процес оцінки.
Загалом, у першу чергу виставляємо активи, які максимально готові до продажу й займають мінімум часу до підготовки на аукціон – аби швидше його «виштовхнути».
Якщо говорити про реалізацію підсанкційного майна з 2022 р. – держава заробила на цих активах понад 5 млрд 300 млн грн. Але це з урахуванням того, що було стягнуто з банківських рахунків підсанкційних осіб. Якщо ж мова суто про продаж підсанкційних активів, то сума становить понад 2,7 млрд грн. Наприклад, завод «Аерок» продано за майже 1,9 млрд грн.
Також у 2024-25 рр. були продані «Вінницяпобутхім» росіянина Володимира Плесовських та «Пентобак» (завод із виробництва упаковки в Борисполі, конфіскований у російського олігарха Івана Саввіді. – Mind) – це ще приблизно 700-800 тис. грн. Окрім цього, продано низку квартир і машин підсанкційних осіб, зброю тощо.
– У чому основні проблеми з продажем підсанкційних активів: їх поганий стан, що вимагає великих додаткових інвестицій, юридичні недоліки чи репутаційний шлейф?
– Більшість покупців сумнівається, чи надійно вони будуть захищені від попередніх власників, якщо набудуть право на підсанкційне майно. І це один з найбільших стримуючих факторів. Тобто, потенційний інвестор приходить і каже: «А якщо на мене подадуть в суд брати Ротенберги, Олег Дерипаска чи Дмитро Фірташ – як я буду захищений?». Це найчастіше питання, яке ми чуємо.
– І як ви «заспокоюєте» потенційних інвесторів, бо росіяни 100% подаватимуть позови (особливо, по закінченню війни)?
– У нас є декілька гарних прикладів, які показують, що у придбанні підсанкційного майна нічого страшного немає. І продаж заводу «Аерок», напевно, – найкращий кейс. Його не просто купили, а ще й перепродали за дорого ірландцям.
Але, дійсно, колишні російські власники можуть позиватись, але, виключно, до держави Україна. Проте, механізм санкцій придуманий не Україною. Тому, ми йшли по юридичній конструкції, яку розробили й застосували американські юристи ще під час війни в Іраку та Кувейті, які потім стягували майно на користь постраждалого цивільного населення й постраждалих американських інвесторів – зокрема, з режиму Саддама Хусейна.
Основою цього механізму було рішення ООН про те, що в цих країнах панував терористичний режим. З росією – схожа історія. Є рішення ООН, що рф – це держава-терорист і агресор. І з цього рішення випливає вся описана мною юридична конструкція.
– А можливих судів з росіянами – бояться більше наші інвестори чи іноземці?
– Насамперед, українські. Адже наразі в державне майно вкладається саме вітчизняний інвестор. Іноземці – дуже лякливі, особливо, європейці. Скажу більше: навіть на рівні підписаних угод про нерозголошення інформації з зацікавленими учасниками приватизації того чи іншого об’єкту (не кажучи вже про аукціони) – немає жодної компанії з Євросоюзу. Є американці, турки, британці, представники Близького Сходу, але не європейці.
– На розгляді у ВРУ перебувають з/п №14241 та №14281, які мають усунути законодавчі й митні перешкоди для приватизації конфіскованих активів. Як іде їх просування, шанси на ухвалення та які конкретні проблеми з продажем підсанкційних активів вони мають зняти?
– Законопроєкт №14241 був зареєстрований у листопаді 2025 року й у травні цього року отримав висновок Комітету з питань економічного розвитку, що він не призведе до бюджетних витрат. Тому, я певен, що Комітет має скоро його випустити.
Даний законопроєкт дозволяє держреєстраторам вносити корпоративні права на нерухомість і реєструвати їх за державою одразу після рішення ВАКС. Бо, зазвичай, ФДМУ чекає зняття кримінальних обмежень (закінчення й закриття кримінальних справ тощо). Це займає колосальну кількість часу – і тому активи зависають у цьому юридичному вакуумі: начебто майно вже і стягнуто, але досі Фонд не може з ним працювати.
Така історія у нас із підсанкційним готелем AmstelSki у Буковелі: рішення ВАКС є, але кримінальна справа тягнеться і майно лишається арештованим. Держава могла б генерувати з цього готелю чималі кошти, але формально не може. Проте, нарешті, в червні ми зняли арешт з AmstelSki і наразі готуємо його до приватизації. Думаю, це вже буде наступний рік.
Щодо з/п №14281 – там мова про митний статус об’єктів. Наприклад, Миколаївський глиноземний завод має на балансі безліч бокситів, залізнорудних колтунів, брикетів, і на них є попит. Але ми не можемо їх продати, бо формально їх митний статус – транзит чи переробка. Якщо продамо – то покупець сплачуватиме Митній службі шалені штрафи.
А даний законопроєкт зніме цю хронічну проблему митного статусу на сировину і прийняття його багато в чому вплине на успішний продаж Миколаївського глиноземного заводу. Думаю, до кінця 2026 року питання буде врегульовано.
Про великі активи
– Ви вже згадували про Демурінський ГЗК росіянина Михайла Шелкова. Аукціон із продажу цього активу призначено на 20 жовтня. Чому попередні спроби його приватизації роками не доходили до продажу та який склався рівень конкуренції? Хто вже претендує на актив, чи є компанії з українським капіталом?
– Щодо дуже довгої підготовки даного активу до приватизації – були питання щодо юридичної конфігурації рішення ВАКС. Активи стягували фрагментарно: спочатку корпоративну частку, потім майновий комплекс, окремі будівлі, техніку (самоскиди тощо). А нам це все слід було зібрати докупи, оцінити, інвентаризувати і вже виставити на торги цілісний об’єкт (при цьому, не порушити рішення ВАКС).

Окрема історія – права вимоги, яких на суму на понад 2 млрд грн (чотири вимоги, орієнтовно, на 1,3 млрд грн). І якщо їх не включити їх до загального пулу – їх купить якийсь інший покупець і прийде з позовом права вимоги до покупця самого заводу. Тому, для ФДМУ було принципово важливо об’єднати все це в один пул. Добре, що уряд прийняв постанову №75, яка дозволила це робити.
Ще станом на кінець весни на даний об’єкт був доволі серйозний попит (якщо є вже більше трьох зацікавлених сторін, для мене це вже серйозний попит). Серед інтересантів – одна українська компанія і дві іноземні. До речі, одна з них вже присутня на вітчизняному ринку у сфері видобувного бізнесу, але хто саме – не можу розголошувати з міркувань конфіденційності.
Довідка Mind
Напевно, мова про азербайджанську NEQSOL, про що в інтерв’ю Mind на початку цього року натякав регіональний директор «NEQSOL Holding Україна».
Але найбільше питання, яке наразі є з Демурінським ГЗК – це питання експортного контролю. 2025 року було запроваджено експортний контроль на два типи продукції, яка видобувається у т.ч. на даному підприємстві – рутил і циркон. І це доволі велика проблема. Бо до моменту, поки не скасують заборону експорту на ці рідкісноземельні мінерали – підприємство зможе продавати лише ільменіт, а це всього 50% операційної діяльності.
Тобто, в якомусь сенсі продаж Демурінського ГЗК залежатиме від того, чи буде знято експортний контроль на рутил і циркон. І це питання зараз на контролі в уряді, бо Україна – єдина в Європі держава (можливо, і в усьому світі), де існують обмеження по цих двох мінералах. До того ж, наша частка на цьому глобальному ринку не перевищує 2%: тобто, об’єктивних (економічно) підстав вводити заборону, немає жодних. Хоча, з точки зору безпеки, можливо, вони є. Але з початку повномасштабного вторгнення і до 2025 р. такого обмеження чомусь не існувало…
– Черговий аукціон з приватизації ОПЗ призначено на 19 жовтня: попередні спроби, як відомо, провалились. До речі, можливість участі минулого року в аукціоні розглядав агрохолдинг Kernel. Що цього разу має змінити результат, наскільки борги ОПЗ залишаються проблемою для потенційного інвестора та хто або скільки компаній цього разу претендують на актив?
– По ОПЗ найбільшою проблемою є борг перед холдингом Ostchem Дмитра Фірташа: $193 млн основного боргу та $57 млн штрафів. І це предмет запитань з боку всіх, хто має намір брати участь в аукціоні: «А чи подасть на мене Фірташ до суду?». Навіть безпекова ситуація в регіоні не цікавить так гостро, як борг ОПЗ і що з ним робити.
Але, на щастя, ми маємо залізні аргументи: за рішенням Верховного Суду України даний борг не підлягає сплаті (навіть за наявності протилежних рішень міжнародних арбітражів). А також є Закон про санкції, який визначає, що підсанкційним особам нічого не повертається та не сплачується. А Фірташ – під санкціями РНБО до 2031 року. Окрім того, є кілька фахових висновків приватних юридичних компаній, яких спеціально наймали потенційні покупці – і у них така ж логіка.
Стосовно цьогорічних учасників, то агрохолдинг Kernel наразі не фігурував у списках бажаючих. Але я мав зустрічі з іншими учасниками, які підписали Угоду про нерозголошення – і це всі іноземні компанії, їх близько п’яти. Хоча реально взяти участь у торгах можуть троє. Мова про США, Великобританію та країни Перської затоки.
А сам факт того, що іноземні компанії цікавляться даним активом, вже позитивний. Скажу більше: є ціла низка компаній, які шукають саме дисконтовані санкційні активи й готові ризикувати, а потім чекають на вдалий привід їх перепродажу.
Окрім іноземців, наразі ще почала активно цікавитися ОПЗ одна з вітчизняних профільних компаній, яка раніше не брала участі в аукціонах ФДМУ. Але Угоду про нерозголошення, станом на сьогодні, вона ще не підписала.
Якщо ви дочитали цей матеріал до кінця, ми сподіваємось, що це значить, що він був корисним для вас.
Ми працюємо над тим, аби наша журналістська та аналітична робота була якісною, і прагнемо виконувати її максимально компетентно. Це вимагає і фінансової незалежності.
Станьте підписником Mind всього за 196 грн на місяць та підтримайте розвиток незалежної ділової журналістики!
Ви можете скасувати підписку у будь-який момент у власному кабінеті LIQPAY, або написавши нам на адресу: [email protected].