


ЄС рухається до контролю ПДВ у реальному часі: чим він відрізняється від української СМКОР
Європейський Союз рухається до запровадження електронного моніторингу операцій з ПДВ у режимі реального часу, однак, на відміну від української системи моніторингу критеріїв оцінки ризиків (СМКОР), європейський підхід не передбачає блокування реєстрації податкових накладних.
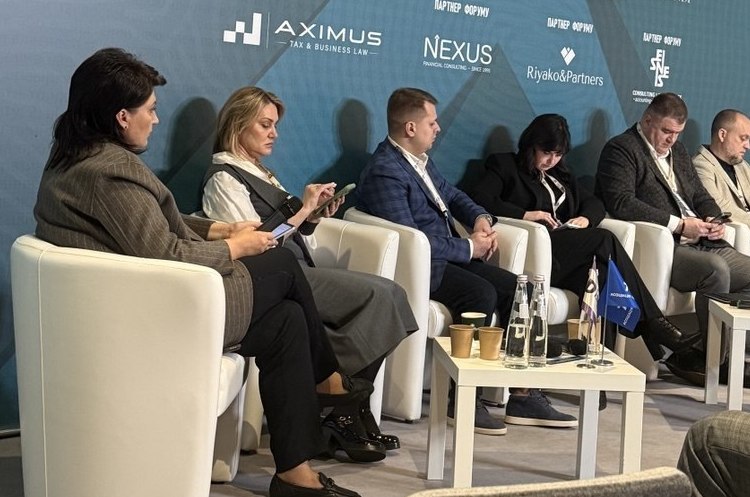
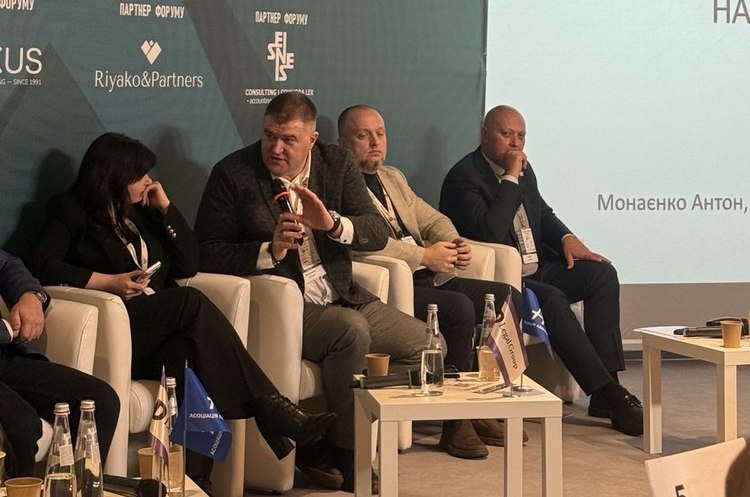
Про це під час TAX & BUSINESS TALKS 2026 розповів Антон Монаєнко, доктор юридичних наук, професор, заслужений юрист України.
За його словами, у 2025 році ЄС ухвалив законодавчий пакет VAT in the Digital Age («ПДВ у цифрову епоху»), який передбачає розвиток електронного виставлення рахунків і цифрової звітності для податкового контролю.
«Європейський Союз, у принципі, поступово рухається до системи онлайн-моніторингу економічних транзакцій оподаткованих осіб. Але тільки з однією різницею в порівнянні з нашою СМКОР. Там немає зупинення реєстрації податкових накладних. Це дуже важливий момент», – наголосив Монаєнко.
Водночас експерт зазначив, що прямого аналога української СМКОР у законодавстві ЄС немає. Держави-члени самостійно визначають процедури податкового адміністрування та протидії шахрайству, дотримуючись загальних принципів права Євросоюзу.
Окремо Монаєнко звернув увагу на проблеми функціонування СМКОР в Україні. Зокрема, йдеться про відмінності в рішеннях регіональних комісій ДПС за аналогічних обставин, недостатнє обґрунтування рішень про ризиковість платників і неоднакові вимоги до документів.
«Підстави включення до переліку ризикових платників податків є нечіткими, а практика різних регіональних комісій податкових органів може досить відрізнятися одна від одної», – зазначив він.
Як випливає з представлених експертом матеріалів, одна регіональна комісія може визнати компанію ризиковою за певних обставин, тоді як інша – не вважати їх достатніми для такого рішення. Аналогічні розбіжності виникають під час оцінювання реальності господарських операцій, визначення необхідного пакету документів і повторного розгляду справ.
На думку Монаєнка, ризикоорієнтований автоматизований аналіз операцій загалом відповідає європейському підходу до протидії шахрайству з ПДВ.