


Незламний аграрний. Чому блокування портів зараз є болючішим, ніж криза експорту української агропродукції у 2022-му
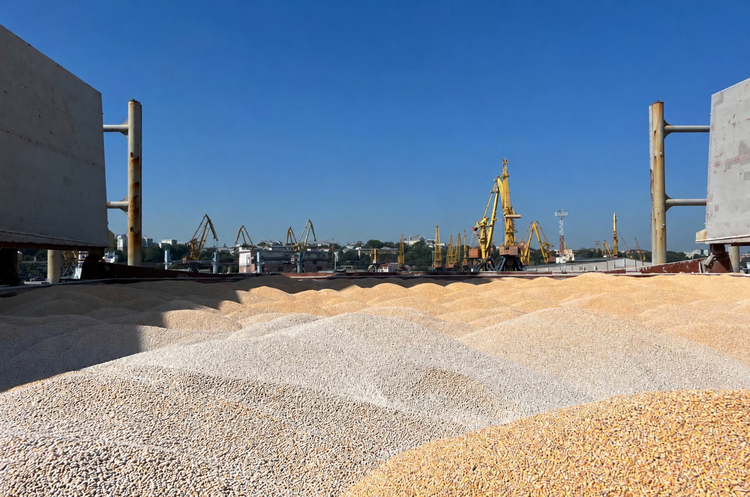
У травні 2022 року блокада портів Великої Одеси, яка унеможливила експорт зерна з України, була темою номер один у переговорах з партнерами, причиною особливої стурбованості ООН і предметом невпинної уваги контролюючої Босфор Турецької Республіки.
Тоді, реагуючи на вибуття зі світового аграрного ринку провідного постачальника, біржові ціни на зерно, насамперед пшеницю, сягнули $500 за тонну. Цілі континенти, що залежать від української продукції, били на сполох. Весь світ об'єднав зусилля, щоб якнайшвидше повернути морській торгівлі до Причорномор’я статус-кво.
Завдяки міжнародним зусиллям було погоджено умови безпечного судноплавства, бюрократичний Євросоюз зняв обмеження для українського зерна, запустивши «Шляхи солідарності», а Туреччина та ООН гарантували морський зерновий коридор.
Минуло чотири роки. Порти Великої Одеси із серпня заблоковані безперервними атаками агресора. Російські удари по портовій і залізничній інфраструктурі відбуваються практично безупинно. Нападам «невстановлених дронів» піддаються судна під будь-яким прапором, що ризикнули наблизитися до акваторії. Портова інфраструктура зазнала значних руйнувань.
Mind у межах проєкту «Незламний аграрний» – про те, чому нинішнього маркетингового сезону блокада експорту стала більшою проблемою проти першого року повномасштабної війни.
Як цього разу відреагував світ
На тлі портів, що не працюють, в Україні стрімко прибуває врожай, при цьому альтернативні експортні шляхи не відповідають навіть половині від потреби. Заплановане недопостачання лише українського зерна та олійних культур з Причорномор'я за підсумками сезону може становити понад 20 млн тонн. Гроші в галузі незворотно тануть, ставлячи під загрозу посівну та наступний урожай та ризикуючи перенести кризу і в наступний сезон.
Однак світ реагує зовсім інакше, ніж минулого разу. Ціни на біржі стабільні. Звіт USDA фіксує лише незначне зниження світової торгівлі без ексцесів для країн-покупців.
Європейський Союз, який із травня розпочав застосування торговельної угоди з об'єднанням Меркосур, забезпечив собі додаткові постачання аграрної продукції з країн Латинської Америки. Імпорт з однієї лише Аргентини зріс на 21% за перші чотири місяці дії угоди, а в частині товарів, на які в контексті договору було знижено тарифи – на 44% проти середнього значення попередніх періодів.
Туреччина, яку українська сторона наполегливо просить повторити дипломатичне диво, стабільно заявляє про необхідність відновлення повноцінного судноплавства в Чорному морі, однак проривів у цьому напрямку так і не сталося.
Європейські ж країни, які чотири роки тому надали українському зерну транзит у режимі найбільшого сприяння, тепер прямо заявляють, що інтереси своїх фермерів для них на першому місці.
Яким є експортний потенціал і реальні можливості
Усередині України ситуація в галузі теж кардинально відрізняється від 2022 року – і відрізняється в гірший бік. Блокування портів у 2022 році відбулося у другій половині маркетингового року, коли велику кількість урожаю вже було експортовано. Гроші від його продажу на весняну посівну кампанію було отримано.
Ключову тодішню проблему галузі – дефіцит потужностей для зберігання – вирішили відносно просто та оперативно завдяки дешевим рукавам (силобегам). А угода про зерновий коридор на експорт зерна нового врожаю запрацювала практично від самого початку маркетингового сезону.
У 2026 році морська блокада відбулася в найуразливіший для сільського господарства момент. У серпні, коли дронові атаки унеможливили морський експорт, збирання врожаю вийшло на максимальні обороти, одночасно перетікаючи в осінні польові роботи під майбутній урожай.
Специфіка української аграрної моделі передбачає інтенсивний експорт саме в цей період – у перші осінні місяці перевалка може досягати 6 млн тонн/міс. Отже, надлишок зібраного врожаю фактично відразу вивозиться, насичуючи галузь грошима й звільняючи місце для надходження пізніх культур – насамперед соняшника та кукурудзи.
Прогнозований урожай зернових та олійних на 2026/27 маркетинговий рік становить 82–84 млн тонн, що формує експортне завдання на понад 50 млн тонн. А з врахуванням продуктів переробки олійних культур (олія та шрот) потенціал становить 64 млн тонн.
Зернових ранньої групи зібрано близько 34 млн тонн, пізньої групи очікується 29–30 млн тонн кукурудзи та 19–20 млн тонн олійних культур, за ємності складських елеваторних потужностей приблизно 53 млн тонн.
Водночас, як заявляв в інтерв’ю Mind міністр аграрної політики Тарас Висоцький, максимальна пропускна спроможність експорту без портів Одеси становить 2,5 млн тонн на місяць і розраховувати на їх збільшення без морських портів не доводиться. Що формує сумарний експортний потенціал цього сезону на рівні 24–30 млн тонн (враховуючи олію та шрот). Але ще невідомо чи вдасться досягти навіть цього показника.
У вересні Україна експортувала 2,4 млн тонн зернових та олійних культур, олії та шроту. На кінець жовтня експорт становив трохи більше 2 млн тонн (оціночні дані Mind на підставі офіційних даних і динаміки протягом місяця). Тобто лише приблизно 80% навіть від потенціалу альтернативної логістики та тільки близько третини від необхідного обсягу. Як бачимо, попри сподівання Мінагрополітики, у жовтні вже не вдалося вийти на максимальні 2,5 млн тонн.
Усього, за даними Держмитслужби, станом на 26 жовтня з початку 2026/27 маркетингового року Україна експортувала 6,225 млн тонн зернових і зернобобових – приблизно на 32% менше, ніж за аналогічний період попереднього сезону.
За оцінкою генерального директора Української аграрної конфедерації Павла Коваля, наприкінці сезону додаткові залишки лише пшениці можуть становити 5–6 млн тонн.
Потенційна ємність альтернативних шляхів аграрного експорту*
| Напрямок | Пропускна здатність | Примітка |
| Обмеження Укрзалізниці | 1,5-2 млн тонн/місяць | Показник постійно збільшується завдяки зусиллям оператора. Щоденно у вересні в напрямку Польщі відправлялось 60-65 вагонів, Угорщини і Словаччини – 60-70 |
| Європейські залізничні переходи | 1,1 млн тонн/місяць | Пояснюється обмеженими можливостями портів Румунії та Польщі |
| Порт Констанца | до 40 млн тонн на рік | Через пріоритетність поставок європейської продукції, українського зерна обробляється не більше 10-11 млн т |
| Порти Польщі | до 10 млн тонн на рік | Здебільше орієнтовані на продукцію країн ЄС |
| Порти Дунаю | 2-2,5 млн тонн на місяць | За умови повноводності річки |
| Щорічний сумарний потенціал | 24-30 млн тонн | |
| Потреба у 2026/27 МР | 64 млн тонн | |
*Пропускна спроможність окремих маршрутів у таблиці не підсумовується.
Скільки нова логістика з’їдає коштів
Головною проблемою портової кризи зараз є дефіцит коштів у аграріїв. Зберігання, сушіння та перевезення врожаю вимагають витрат, які обчислюються десятками доларів на тонні, а затримка реалізації продукції позбавляє аграріїв оборотного капіталу. При цьому підвищення вартості логістики повністю або частково нівелює маржинальність.
Як зазначають в агрохолдингу «Нібулон», якщо раніше логістика з елеваторів центру України до портів Великої Одеси становила $25–30/т, то тепер приблизно так само коштуватиме підвезення до кордону на заході, далі перевантаження за 10–15 євро/т, перевезення територією Польщі, Румунії – ще 30–50 євро/т. «Загалом, $80–100/т, і за такої вартості втрачається економічний сенс чи маржинальність агровиробництва», – підрахували в компанії.
За словами Сергія Сорокунського, агропідприємця, засновника «Сапфір Агро», на Миколаївщині пшениця і ячмінь подешевшали з 9–11 тис. до 5–7 тис. грн за тонну, на Херсонщині ціни впали з 10–11 тис. до 6–7 тис. грн за тонну. «Коли мені вдається продати зерно, я погоджуюсь на дисконт 30–40%. Це та сама маржа, яку ми маємо заробити. Вона залишилася десь на шляху між елеватором і портом», – каже він.
Сергій Сорокунський нагадує, що раніше морська логістика коштувала $12–15 за тонну, Дунаєм – понад $50. Паливо та електроенергія додали витрати: за деякими оцінками, 1 тонна палива за вартістю дорівнює 25–30 тонн пшениці. Через посуху й обміління Дунаю формуються черги із суден, а день простою додає приблизно $1 до тонни вантажу. Щоб дістатися порту Констанца, потрібно доплатити 50–60 євро за тонну, до Гданська – 90 євро.
Зростання світової ціни компенсувало приблизно $20–25 логістичної різниці. Інші – близько $50 на тонні – залишаються всередині українського ланцюга й тиснуть на закупівельну ціну, яку отримує агровиробник.
Ці гроші мали б бути спрямовані на фінансування наступного виробничого циклу: закупівлю насіння, добрив, ремонт техніки, а також сплату єдиного податкового зобов'язання й розрахунок з пайовиками. До прикладу, «Нібулон» оцінює потребу компанії лише в сезоні 2026/27 приблизно у $170 млн. Тому, якщо 2022 року основною проблемою було зберігання зерна та доступ до моря, то у 2026-му – доступ до капіталу.
Орієнтовна вартість логістики українського зерна (на умовах від поля до порту)
| Період | Вартість, $/т |
| 2021 р. (до повномасштабного вторгнення) | 25 |
| 2022 р. (пікові періоди через війну) | 150 |
| Вересень 2022 р. – липень 2026 р. (умовна стабілізація) | 25-30 |
| Із серпня 2026 р. (після блокування портів Великої Одеси) | 85 |
Які наслідки та втрати
Нинішню кризу поки що найболючіше відчувають фермери півдня, де збиральні та посівні роботи починаються традиційно раніше. Але поступово ситуація поширюється на всі регіони.
Найбільший тиск на термінали й елеватори припадає на кінець осені, коли йде інтенсивне збирання кукурудзи. Деякі з аграріїв уже думають про те, щоб відмовитися від збору цьогорічного врожаю, тому що висушити і зберегти кукурудзу вийде дорожче, ніж залишити її в полі.
Крім внутрішньогалузевих проблем наростають і макроекономічні: держава недоотримує валютну виручку, недобір якої оцінюється в $500 млн на місяць. В уряді намагаються знизити цю цифру, надавши пріоритет експорту продукції з більшою доданою вартістю – насамперед рослинним оліям. Це економічно логічно, але ще більше підвищує напруження в середині галузі та посилює кризу в сегменті невеликих господарств.
Наприкінці осені, коли навантаження на термінали й елеватори сягне піку, дефіцит потужностей для зберігання врожаю може стати критичним. Частину зібраного зерна просто ніде буде розміщувати. Фінансові втрати можуть сягнути десятків мільйонів доларів, що позначиться як на надходженнях до українського бюджету, так і на можливостях аграріїв профінансувати наступну посівну кампанію.
За прогнозами інвесткомпанії Dragon Capital, блокування портів обійдеться Україні в 2,2% реального ВВП. Загалом усі сходяться в тому, що в середньостроковій перспективі альтернативи відновленню роботи портів Великої Одеси не існує. Відновлення та захист експортної логістики – необхідна умова фінансової стійкості аграрного сектору зокрема й економіки країни загалом.