





Инвестиционный анализ: выгодно ли вкладывать деньги в «Промприлад. Реновація»

Mind запускает серию материалов по анализу публичных инвестиционных проектов краудфандинга и совместного инвестирования в активной стадии привлечения средств.
В материалах мы будем рассказывать об истории проекта, бэкграунде инициаторов, инвестиционных и юридических рисках. Первый материал посвящен одному из самых известных среди бизнес-сообществ Украины проектов – реновации завода «Промприлад» в Ивано-Франковске, идейным вдохновителем и первым инвестором которого стал ресторатор Юрий Филюк.
С историей проекта и текущим состоянием можно ознакомиться здесь: «Из грязи в люди: как советский завод «Промприлад» может стать новым деловым центром Франковска».
Профиль инвестиции:
| Локация | Ивано-Франковск |
| Сфера | Недвижимость |
| Бизнес-модель | Сдача в аренду, проведение мероприятий |
| Минимальная сумма инвестиции | физические лица – 50 000 грн, юридические лица – 280 000 грн |
| Механизм инвестирования: | КИФ |
| Метод получения дохода: | Дивиденды, продажа акций КИФ на вторичном рынке |
| Плановая доходность для новых инвесторов | 8–9% годовых |
| Период окупаемости, прогноз инициаторов | 9,5 года |
| Доходность инвестиций, прогноз Mind | 5–6% годовых |
В этом материале мы анализируем и оцениваем инвестиционную привлекательность проекта «Промприлад.Реновація» для инвестора. Чтобы получить всестороннюю картину, исследование разбили на несколько этапов.
Причем переход на каждый следующий этап должен базироваться на оценке рисков предыдущего по принципу пирамиды. Например, если инвестор посчитает риски первого уровня чрезмерными, то, основываясь на них, стоит переоценить общую привлекательность и только потом переходить к следующему этапу.
- Юридическая конструкция.
- Экономическая привлекательность проекта как такового (по планам и расчетам менеджмента).
- Экономическая среда и риски (внешние).
Уровень 1. Юридическая конструкция
Юридическая конструкция является важнейшей среди всех точек зрения на проект. Ведь юридические риски могут свести на нет любые радужные прогнозы доходности или социального воздействия. Для полного анализа рассмотрим его с трех сторон:
- Инвестирование. Прежде всего инвестор должен видеть прозрачную схему инвестирования и иметь понимание того, что именно он приобретет.
- Получение дохода. Инвестор должен понимать, на каких принципах осуществляется реализация проекта, вывод его на операционную деятельность, а после этого – по какому принципу осуществляется распределение доходов.
- Выход. Ну и последнее – как и с какими потерями можно выйти из проекта.
Стоит понимать, что действующее украинское законодательство не предусматривает простого и понятного механизма краудфандинга, поэтому основатели проекта были вынуждены выбирать из доступных, но не адаптированных под идею проекта методов инвестирования.
Далее подробно по каждой стадии.
а) Инвестирование в «Промприлад.Реновація» осуществляется по следующей схеме:

Суммы в 1,8 млн грн инвестируются в ООО. В то же время «Промприлад.Інвестиції» покупает акции закрытого венчурного корпоративного инвестиционного фонда (ЗНВКИФ «Промприлад Інвестмент» (ЕДРИСИ 13300515) под управлением ЧАО «ПРІНКОМ»(ЕГРПОУ 20542223)), инвестирующего в ООО «Промприлад.Холдинг».
Физические лица с суммами более 1,8 млн грн могут сразу покупать акции КИФа. «Есть определенные риски, и их было видно на старте модели. Понятно же, что физлица не могут быть инвесторами венчурного фонда (ограничение $70 000 – приблизительно 1,8 млн грн). Для физлиц пришлось придумывать суррогатный инструмент, поэтому и появилось это ООО», – объясняет соинвестор Борис Шестопалов.
В то же время те, кто инвестирует через ООО, входят в состав его участников, которые становятся связанными между собой лицами. Это создает определенные риски: если один инвестор становится публичным лицом – политиком, общественным деятелем – другие становятся связанными с ним лицами. Им придется отвечать за действия других инвесторов.
Сам Филюк понимает неудобство такой модели: «Конечно, ООО – это не идеальный инструмент коллективного инвестирования. Там есть определенные неудобства, ведь пока не существует специализированных инструментов для инвестиционного ритейла». Хотя он убежден, что текущая схема привлечения средств решает задачу и удовлетворяет потребность людей.
«Это настроенный комплаенс, который разработан нашими партнерами-юристами. И мы обязательно делаем внутреннюю проверку. Иначе у нас не было бы в партнерах правительств Швеции и Канады», – рассказывает Юрий Филюк. И добавляет, что олигархические деньги, неэтичный или неподтвержденный капитал в проект зайти не могут.
Именно возможность выбирать инвесторов и называет Филюк основной причиной создания схемы, когда деньги в проект поступают через КИФ, чего не дает выход на биржу. «Венчурный КИФ как корпоративная форма предназначен для инвестирования определенного круга лиц. Таким образом проект по крайней мере на первичном рынке выбирает, кто может в него инвестировать в соответствии с определенными юридическими и этическими критериями и не создавать тем самым репутационных или иных рисков», – отмечает он.
Хотя стоит отметить, что акции КИФ свободно обращаются на вторичном рынке, и сделки на нем не контролируются «Промприладом».
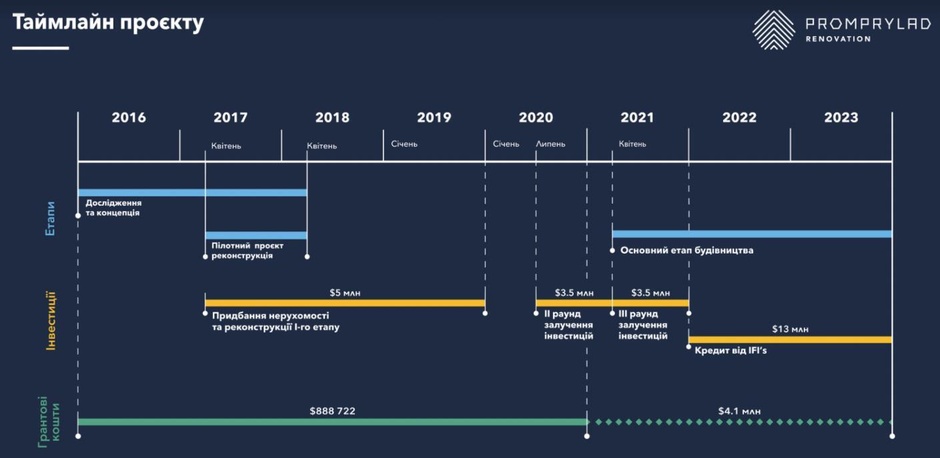
Всего на реконструкцию 28 000 кв. м и достройку еще 10 000 кв. м нужно $30 млн, из которых $12 млн планируется привлечь у инвесторов, $13 млн – кредит от международных банков и $5 млн – это грантовые ресурсы, которые идут напрямую в CAPEX (CAPital EXpenditure – капитальные вложения) и наполнение прямых социальных функций на территории завода.
У инвесторов уже привлечено $8 млн: $3 млн вложили физические лица, от $1000 до $78 000. Еще в начале года Юрий рассказывал, что эту статью покрыто. Доля мелких инвесторов не должна была превышать 25%. Однако в третьем раунде распределение изменили, увеличив долю на 10%.
Через КИФ в проект должны поступить $9 млн, из которых около $4 млн уже на счетах и около $1,5 млн – в процессе заведения. Еще Юрий планирует привлечь не менее $5 млн грантов. Сейчас удалось освоить около $880 000, $450 000 – в процессе оформления.
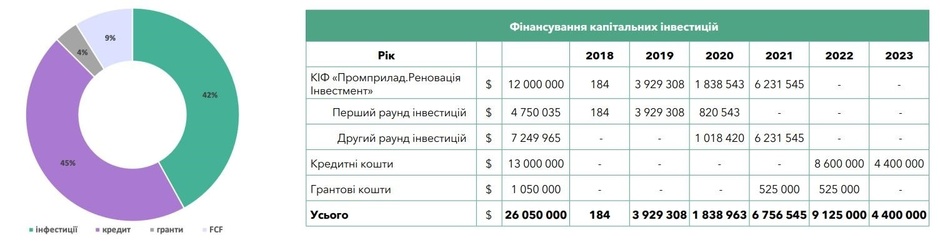
При этом $1 млн грантовых средств идет напрямую на реконструкцию завода, а остальные $4 млн – на финансирование внутренних проектов: артцентра, мастерской и т. д. «Грантовые средства сложно привлекать на хард-реконструкцию, соответственно на это идет только пятая часть этих средств», – объясняет Филюк.
Таким образом, от инвесторов планируется привлечь еще $6,2 млн. И к 2022 году именно этот ресурс будет фактически единственным, за счет которого будут проводиться работы. Также еще предполагается денежный поток от площадей уже после реновации. Впрочем, он не будет значительным в первые годы.
«Наша цель – привлечь к участию в проектах как можно больше людей. Поэтому в третьем раунде мы открыли возможность инвестировать от 50 000 грн. Еще до $1 млн мы можем привлечь. Распределение между мелкими и крупными инвесторами будет 35% на 65%», – отмечает Юрий.
Параллельно идут переговоры о $13 млн кредита от одного из европейских банков, название которого пока не раскрывают; получения средств запланировано в 2022–2023 годах. Но пока ставка и срок кредита неизвестны и будут зависеть от развития проекта. Поэтому инвесторы берут на себя этот риск – неполучение кредита поставит под угрозу своевременное завершение работ.
Инициаторы проекта указывают в бизнес-плане:
«Целью привлечения кредитования является ускорение процесса реновации и строительства, что увеличит количество помещений, введенных в эксплуатацию до 2023 года. Таким образом, с одной стороны увеличивается валовой доход из-за большего количества сданных в аренду площадей, а с другой – привлечение кредитного финансирования позволяет избежать дополнительной эмиссии, увеличивает IRR каждого индивидуального инвестора. Кроме того, будет осуществляться постоянный контроль за соотношением обязательств к собственному капиталу проекта».
Уточнение о «позволяет избежать дополнительной эмиссии» следует понимать так: претендовать на дивидендный доход в полном объеме (за вычетом средств, которые будут поступать в благотворительный фонд) смогут инвесторы, которые внесут $12 млн.
И именно этот момент является критически важным для понимания суммы, которую инвесторы смогут получать.
б) Распределение прибыли
В бизнес-плане отмечено, что прибыль инвесторы будут получать через дивиденды.
Исходя из структуры собственности в ООО «Промприлад.Холдинг», доля инвесторов в распределении прибыли ограничена 70%, остальные 30% будут направляться на социальные цели.
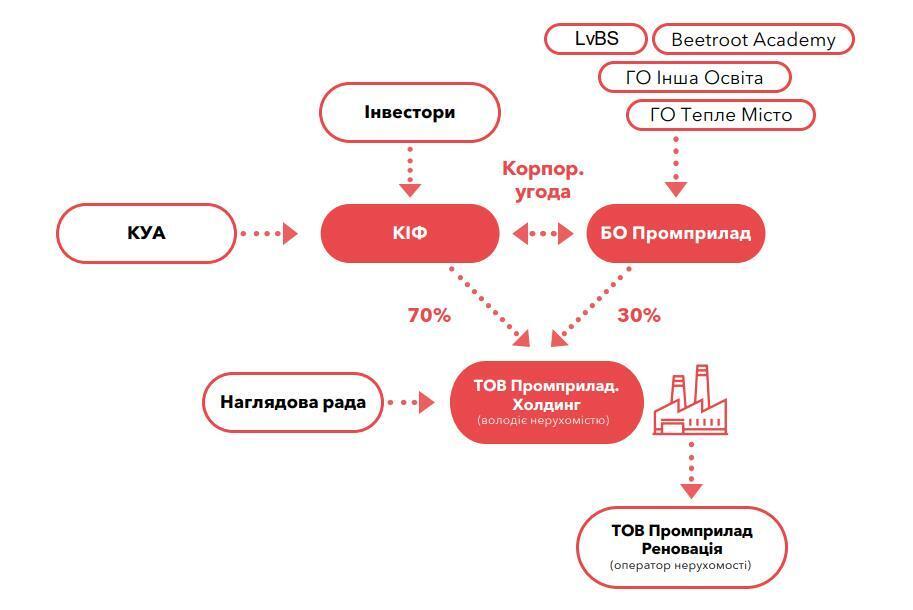
Важно, что это распределение проведено «на берегу» – то есть на старте. Учитывая высокую социальную составляющую в самой сути проекта, такое распределение является адекватным и понятным. Impact-инвестирование является несколько большим, чем стандартные опции, где мы привыкли считать период окупаемости и доходность.
Как отмечается в инвестиционной презентации, по методике измерения Social return on investment, SROI (Социальныq возврат на инвестиции), $1, внесенный в «Промприлад», создаст $5 социального эффекта.
Социальный возврат на инвестиции – подход, который позволяет измерять ценность в широком смысле слова. Он направлен на снижение социального неравенства, вредного воздействия на окружающую среду и повышение личного благосостояния людей путем учета социальных, экологических и экономических затрат и выгод.
То есть, если говорить о социальном возврате на инвестиции, то в первую очередь речь идет не о деньгах. Деньги – это просто универсальная единица измерения, которая всем понятна, и поэтому ее удобно использовать, чтобы наглядно продемонстрировать создаваемые ценности.
Оценку социального эффекта «Промприлад.Реновації» осуществляли в ПАКТ Украина.

Таким образом, должны понимать, что, даже если не будут достигнуты чисто инвестиционные личные цели, социальное влияние будет значительным. Реновация «Промприлада» является тем проектом, который должен стать модельным для будущих реализаций в других городах. А также он должен напрямую влиять на развитие Ивано-Франковска и стать его деловым и социальным центром.
Если же вернуться к оценке доходности проекта, возьмем за основу расчеты, которые инициаторы представляют инвесторам:
Общая площадь объекта: 36 205 кв. м.
Ее условно (для распределения доходов, а не использования площадей) можно разделить на:
- 70% (КИФ, читай – инвесторы): 25 300 кв. м;
- 30% (БО): 10 900 кв. м.
Общие инвестиции инвесторов в ООО «Промприлад.Холдинг»: $12 млн.
Таким образом, 1 кв. м для инвестора будет эквивалентен сумме в $473,5. Конечно, прямого владения не будет, поэтому предположим, что инвесторы получают 70% дивидендов проекта, что эквивалентно 100% дивидендов от 70% площадей.
Стоит отметить, что на текущем этапе процедура начисления дивидендов и пропорции их распределения нигде четко не прописаны.
Если брать за основу полную стоимость проекта ($28,5 млн), квадратный метр будет эквивалентен $789,41. Сюда войдет освоение грантовых и кредитных средств. Эта цифра важна при оценке выхода из проекта.
На этом этапе для инвестора важно убедиться в том, что он сможет претендовать на 70% от прибыли компании. Стоит понимать, что существенного влияния на распределение прибыли каждый инвестор иметь не будет.
Для дальнейших оценок на втором уровне анализа «Экономика проекту» мы будем работать с потенциальной прибылью ООО «Промприлад.Холдинг», которая будет доступна к распределению.
в) Выход
Официальное закрытие ЗКНВИФ предусмотрено 06.06.2047. При этом акции фонда обращаются на вторичном рынке. А значит, вопрос выхода для инвестора будет находиться в прямой зависимости от ликвидности и цены акций КИФ на рынке.
Сейчас акции остаются неликвидными, а особенно для инвесторов, которые вкладываются через ООО. «У ООО сомнительнее ликвидность. В теории ее можно будет реорганизовать в какую-то другую форму», – говорит сам Филюк.
Но он также убежден, что, когда рыночная стоимость объекта будет расти, желающие приобщиться найдутся. В инвестиционной презентации нам предлагается следующий сценарий:
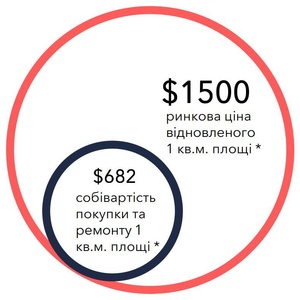
Если инвестор верит в такой рост цен на недвижимость в «Промприлади», то и оптимизм по поводу ликвидности должен присутствовать. Впрочем, не стоит забывать, что инвестор не является прямым владельцем недвижимости, или же за ним не закреплена определенная доля в общей собственности.
Он является опосредованным владельцем через КИФ и претендовать может только на дивидендную доходность. Таким образом, текущие денежные потоки, которые будет генерировать ООО «Промприлад. Холдинг», и будут определяющими. До тех пор, пока продажа недвижимости (или ее части) не входит в планы менеджмента проекта. И если инвестор захочет принять во внимание оценку в $1500 за метр, то должен оценить, какую доходность будет иметь потенциальный покупатель объекта по такой оценке.
Если же вернуться к рыночной стоимости самих акции КИФ, которые могут быть объектом купли-продажи, то менеджмент уже начал капитализацию взносов первых инвесторов, увеличив стоимость акций КИФ на первичной продаже на 36,24%.
Это свидетельствует о понимании важности защиты инвесторов от «размывания» доли. Вместе с тем не являются открытыми и понятными принципы, по которым такая переоценка проводится. А также частота будущих переоценок.
Инвесторам необходимо выяснить для себя эти вопросы перед тем, как вкладывать деньги. И также не стоит забывать, что полноценный вторичный рынок может появиться уже после завершения первичного размещения. Пока же оно не завершено, любой покупатель сможет приобрести акции напрямую в КУА по текущей задекларированной стоимости.
На сайте КУА «Прінком» вы можете ознакомиться с документами и отчетностью КИФ. Водночас ми не знайшли у вільному доступі інвестиційної декларації та проспекту емісії, а ці документи майбутній інвестор має запросити обов’язково.
С историей проекта и текущим состоянием можно ознакомиться здесь: «Из грязи в люди: как советский завод «Промприлад» может стать новым деловым центром Франковска».
Уровень 2. Экономика проекта
Проект должен приносить прибыль по следующим основным каналам:
- Аренда помещений
- Отель
- Хостел
- Организация мероприятий
- Другое (апартаменты, паркинг, коворкинг).
Причем именно аренда помещений является ключевой – более 62% ожидаемой выручки.
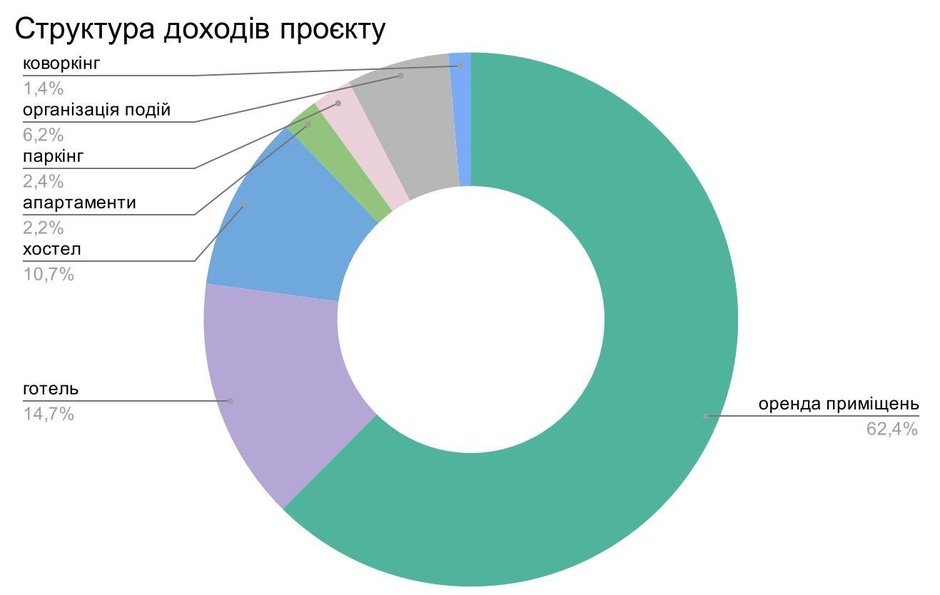
В бизнес-плане подробно проработан вопрос арендных ставок и их дифференциация. Отмечается, что сегментация портфеля доходов призвана обеспечить наиболее эффективное использование всех площадей и получение максимальной прибыли.
На 2020 год были предусмотрены следующие базовые ставки:
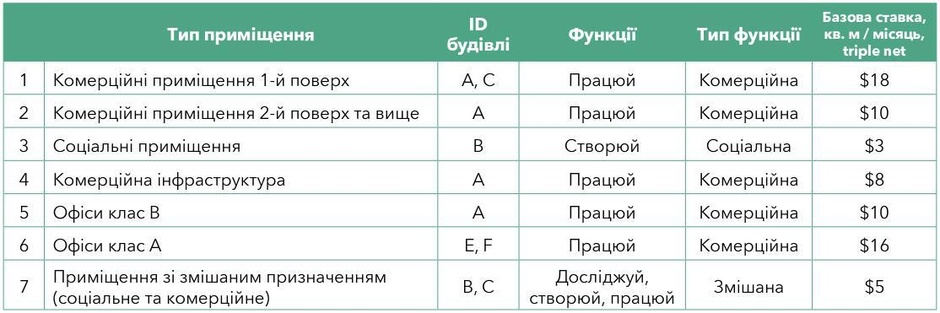
Указанные ставки не включают НДС. Кроме того, в бизнес-плане отмечено, что полезная площадь, сдаваемая в аренду (GLA), была приравнена к общей площади зданий (GBA). Предполагается, что при сдаче в аренду будет применен коэффициент общих площадей (КОП), что является устоявшейся практикой на рынке коммерческой недвижимости. Каждый арендатор будет оплачивать часть общих площадей и технических помещений пропорционально арендованной им площади.
Поэтому базовые ставки будут увеличены соответственно на КОП. Каким именно будет коэффициент – не указывается. Также непонятно, будет ли этот коэффициент единым для всех арендаторов и или будет зависеть от типа помещений.
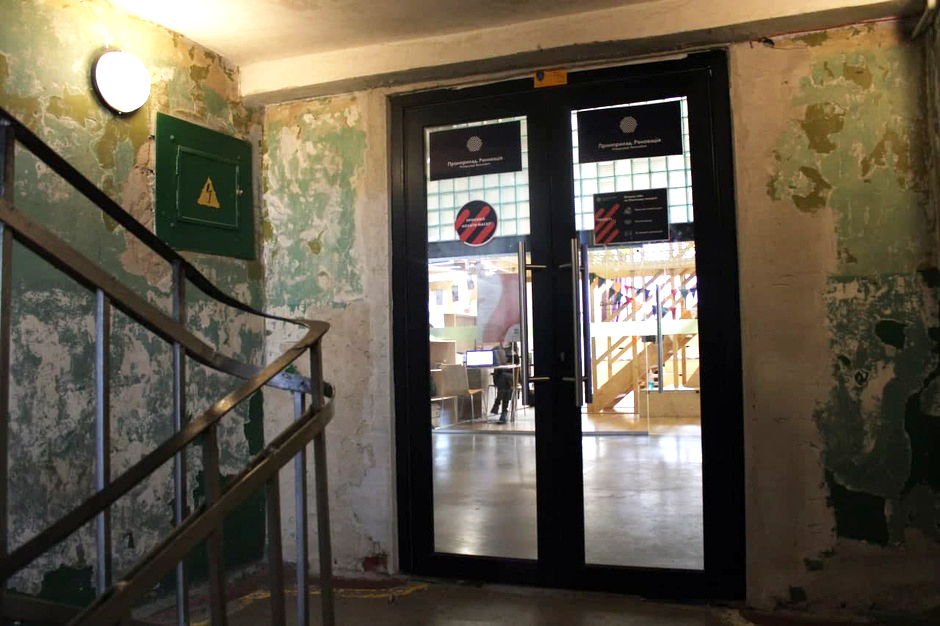
Но это уже задача менеджмента – сделать адекватный план и ставки. Во время посещения пилотного этажа сложилось впечатление о чрезмерной площади бесполезных помещений (коридоров, лестниц и т. п.).
Инициаторы проекта нигде не указывают уровень КОП, поэтому для расчетов используем оценку в 10%.
Текущие ставки возмещения операционных расходов (OPEX) в коммерческой недвижимости с аналогичными характеристиками качества и расположения составляют $1,5–2 м2/месяц. Для нашего анализа мы просчитали предположение по себестоимости операционных расходов на квадратный метр (которые были указаны в бизнес-плане):
- арендаторы платят операционные расходы с наценкой 20% ;.
- кроме КЗоТ и НДС базовая ставка будет индексироваться на 3,4% в год.
Таким образом, конечная ставка для арендатора офиса класса составит:
$10 * 1.2 * 1.1 + OPEX = $15,8.
Арендаторы офисов класса А (базовая ставка $16) будут платить $25,3 соответственно.
Такие ставки являются завышенными для рынка Киеве. Большинство арендных предложений города находятся сейчас в диапазоне до $ 10.
Можно сделать поправку на то, что «Промприлад» должен стать новым центром бизнес-активности, и цены там должны быть выше рыночных. В то же время мы считаем ценовой разрыв чрезмерным. Поэтому вполне вероятно, что придется либо снижать ставки, либо держать высокую вакантность.
Но оценки менеджмента, касающиеся вакантности, являются оптимистичными. Предполагается заполнение на уровне 92–97% большинства арендных площадей.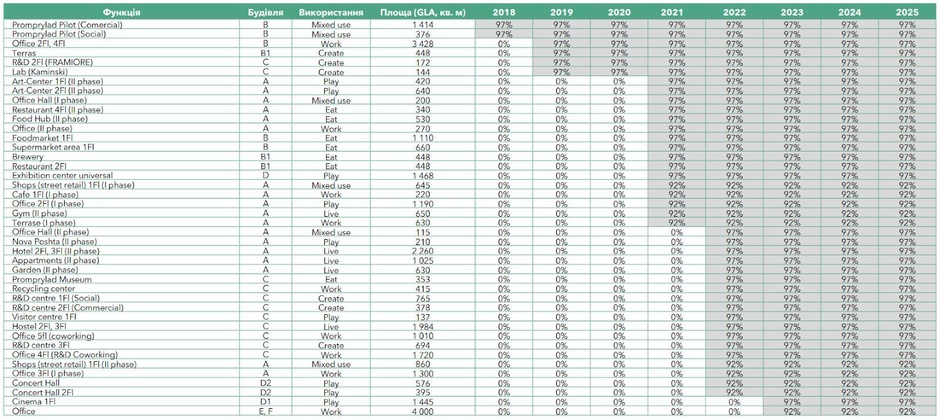
Такие планы базируются на текущих заявках от будущих арендаторов, которые, по словам менеджмента проекта, превышают общее предложение в несколько раз. Ключевым аргументом является недостаток качественных офисных помещений в городе на текущий день. Притом что Ивано-Франковск лидирует по Украине в ряде рейтингов.
В частности, это самый привлекательный для инвестиций город Украины, по исследованиям Transparency International в рамках программы Transparent cities. Лидирует город и в рейтинге DOU по удобству для проживания IT-специалистов:
| Общ. ранг | Город | Общее впечатление о городе | Доходы и карьера в ІТ | Развитие ИТ-сообщества | Стоимость жизни | Транспортное сообщение с др. городами | Удобство перемещения по городу | Удобство проживания | Образование | Медицина | Преступность | Экология |
| 1 | Ивано-Франковск | 1 | 7 | 5 | 2 | 7–8 | 3–4 | 2 | 9 | 2 | 1 | 6 |
| 2 | Львов | 2–3 | 2 | 2 | 19 | 2 | 12 | 5 | 3 | 4 | 9 | 13 |
| 3 | Винница | 2–3 | 6 | 6 | 15 | 7–8 | 1 | 1 | 4 | 10–11 | 3 | 19 |
| 4 | Харьков | 4–5 | 3 | 3 | 16 | 4 | 7 | 8 | 1 | 6–8 | 14 | 20 |
| 5 | Тернополь | 11–12 | 18 | 11 | 8 | 10 | 6 | 4 | 8 | 3 | 2 | 7 |
| 6 | Хмельницкий | 7–8 | 14 | 13 | 1 | 11–12 | 5 | 6 | 18 | 10–11 | 4 | 3 |
| 7 | Киев | 6 | 1 | 1 | 22 | 1 | 17 | 13 | 2 | 1 | 21 | 12 |
| 8 | Ровно | 7–8 | 11 | 9 | 10 | 14 | 11 | 11 | 15–16 | 6–8 | 8 | 9 |
| 9 | Чернигов | 4–5 | 16 | 17 | 5 | 20–22 | 2 | 3 | 19 | 5 | 10–12 | 11 |
| 10 | Одесса | 10 | 4–5 | 4 | 21 | 3 | 20 | 12 | 7 | 14–15 | 17 | 8 |
При всей такой привлекательности, качественных офисных площадей в городе насчитывается всего 21 000 кв. м. Поэтому компании вынуждены арендовать помещения в жилых домах. Менеджмент «Промприлада» возлагает большие надежды на развитие IT-отрасли в Ивано-Франковске.
Поскольку ниша качественных площадей в городе не заполнена и объектов для сравнения недостаточно, для сравнительного анализа используем данные деловой столицы Западной Украины – Львова.
Так, в БЦ «Оптима Плаза» класса А на данный момент действует базовая ставка $10. Речь идет о помещениях, полностью готовых к эксплуатации, с ремонтом.
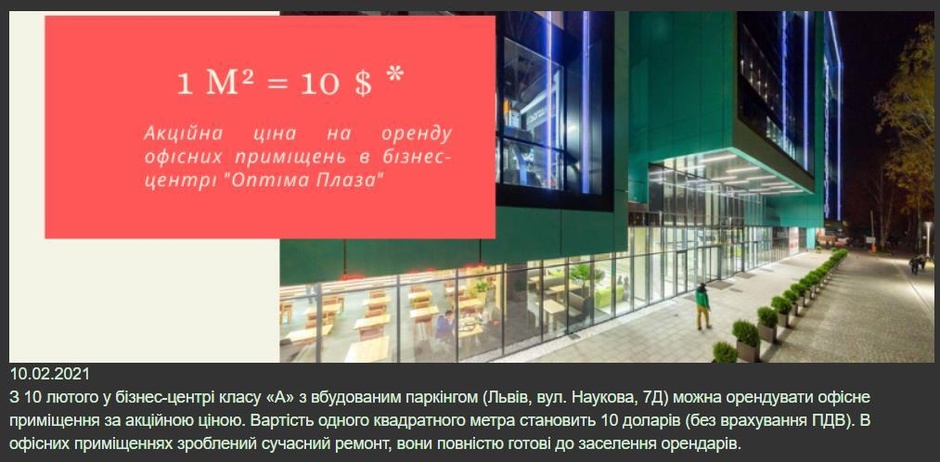
Также есть предложения полностью отремонтированных офисов во Львове по ставке $13 (1250 метров) на ул. Каменецкой.А в новом офисе класса А на ул. Д. Вашингтона – $15 уже с учетом НДС и OPEX. Есть и более дорогие примеры – офисы на ул. А. Мицкевича, в самом центре города, где полная ставка составляет $18.
Дополнительные источники дохода
Проектом предусмотрено операционное управление отелем и хостелом. На наш взгляд, не стоит исключать потенциальной возможности привлечения профессионального оператора для управления этими проектам. В любом случае важным будет понимание того, какую отдачу будут обеспечивать площади, задействованные под эти направления, по сравнению с другими помещениями.
Загруженность отеля и хостела прогнозируется управляющей компанией на уровне 65% и 60% соответственно. После сдачи объекта в 2022 году средний доход с номера в сутки (ADR) должен составить $46,23. В хостеле ADR рассчитывается на уровне $20 и ABR (average bed rate) – $10.
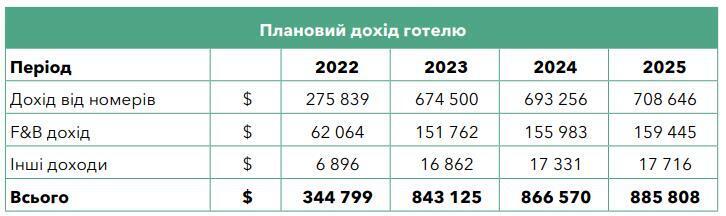
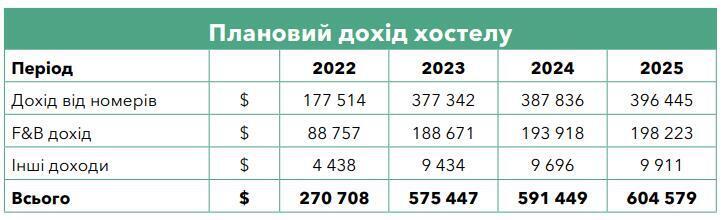
Комплексную оценку ожидаемых доходов можно увидеть здесь:
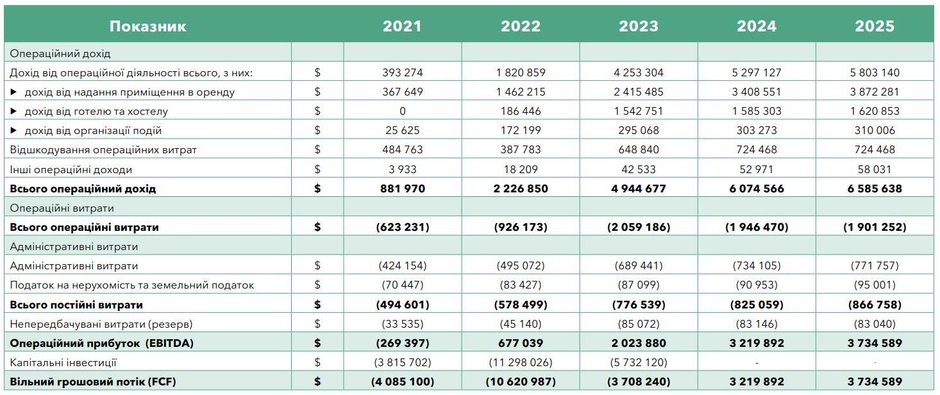
Общая же доходность для инвестора ожидается следующей::
Больше всего вопросов в этих расчетах вызывает высокий уровень расходов. Так, операционные расходы в 2024–2025 годах запланированы выше 30% операционного дохода. К этому также стоит добавить административные и прочие расходы. Таким образом, EBITDA проекта в 2025 году планируется на уровне $3,73 млн.
Кроме предостережений относительно реалистичности указанных цифр, в расчетах не указан процент по кредиту, а также выплаты по телу кредита.
Команда Филюка планирует привлечь $13 млн, и пока неизвестно, по каким ставкам и с какими условиями возврата. Но в любом случае это негативно повлияет на денежный поток, который будет доступен к распределению среди инвесторов.
Как известно, Украина недавно завершила размещение облигаций 2029 года погашения. Доходность еврооблигаций была установлена на уровне 6,875%. Заявки полученные от 223 инвесторов на сумму более $3,3 млрд. Эту ставку можно использовать как базовую, ниже которой частная компания привлечь деньги не сможет. Для более полной картины можно оценить данные доходности корпоративных евробондов ведущих украинских компаний (источник: Dragon Capital):
| Облигации | Год погашения |
Цена (средняя) |
Доходность (средняя) |
| MHP 29 | 2029 | 98.5 | 6.49 |
| Metinvest 29 | 2029 | 108.5 | 6.43 |
| Kernel Holding 27 | 2027 | 107 | 4.94 |
| Metinvest 27 | 2027 | 108.75 | 5.98 |
| Interpipe 26 | 2026 | 100.25 | 8.3 |
| MHP 26 | 2026 | 104.25 | 5.94 |
| Metinvest 26 | 2026 | 107 | 3.44 |
| Naftogaz 26 | 2026 | 100.25 | 7.57 |
| Metinvest 25 (EUR) | 2025 | 104.5 | 4.46 |
Речь идет об облигациях, которые имеют ликвидность на вторичном рынке и поэтому является более интересными для инвесторов по сравнению с кредитом.
Для «Промприлада» при ставке 7% выплата процентов в год составит $910 000. По ставки 10% – $1,300000. Точнее оценить это можно будет после объявления условий кредита. Но цифра в любом случае будет выше $1 млн. Поэтому инвестор должен понимать, что EBITDA, доступная к распределению, будет снижена на эти выплаты.
А в будущем и на суммы, связанные с погашением тела кредита. Даже если остановиться на оптимистичной ставке в 10%, изъятие $1,3 млн из денежного потока приведет к снижению суммы к распределению (2025 год) с $3,73 млн до $2,43 млн.
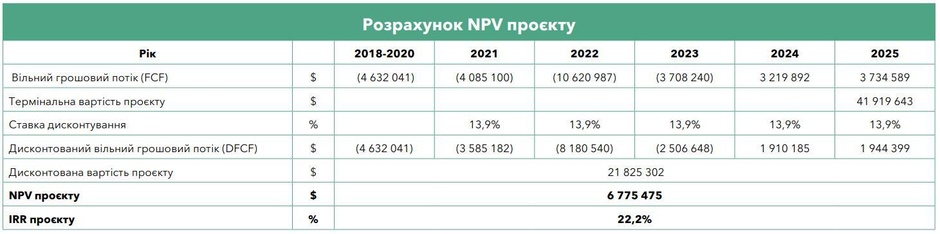
Задачей менеджмента при привлечении кредита будет максимально возможная отсрочка платежей на те периоды, когда проект выйдет на полную мощность и будет генерировать максимальный плановый денежный поток.
Менеджмент профессионально подошел к оценке инвестиционных ожиданий инвестора, применив принцип дисконтирования денежных потоков по консервативной ставке 13,9%. Как указано в бизнес-плане, этот показатель отражает уровень рисков, связанных с операционной и инвестиционной деятельностью проекта, с учетом уровня риска Украины и сферы бизнеса. IRR проекта составляет 22,2%. Согласно этому анализу, срок окупаемости составляет 9,4 года.
Как мы отмечали выше, эти оценки предусматривают ряд завышенных ожиданий, а именно:
- уровня ставок;
- % заполненности;
- не учитываются выплаты по % и погашение тела кредита.
Учитывая все эти ожидания, срок окупаемости будет выше, и нам не стоит ориентироваться на скорое возвращение средств. В то же время у инвестора остается возможность выхода через реализацию акций КИФ, если он будет нацелен на быстрый возврат инвестиций.
С историей проекта и текущим состоянием можно ознакомиться здесь: «Из грязи в люди: как советский завод «Промприлад» может стать новым деловым центром Франковска».
Уровень 3. Внешняя среда и риски
На втором уровне анализа мы пытались исследовать точность и реалистичность оценок менеджмента. Сейчас же мы должны дополнить их общим пониманием рисков проекта, которые лежат за пределами прямого влияния менеджмента.
В бизнес-плане заложена высокая чувствительность к темпу роста арендных ставок. Имеем следующую картину:
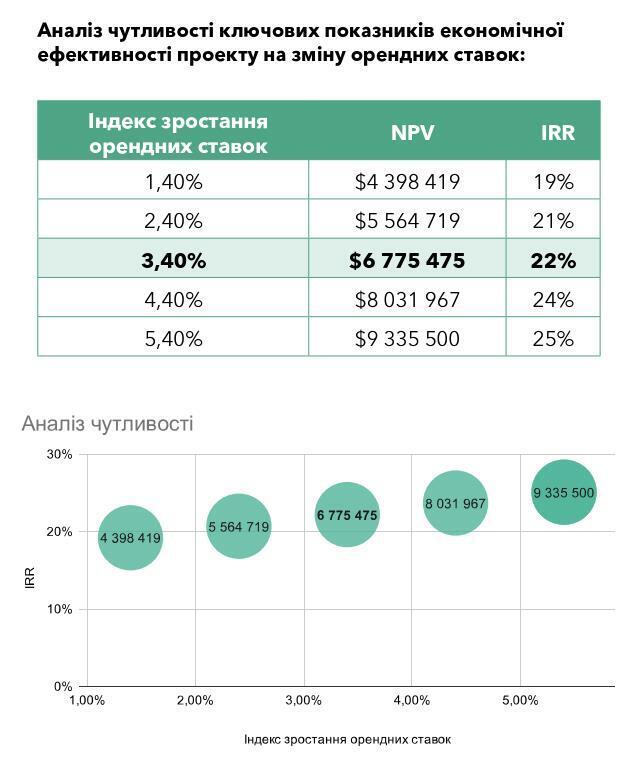
Отметим, что здесь вообще не оценивается сценарий постоянных цен или даже их снижение. А учитывая то, что базовые цены аренды в «Промприладе» выше рыночных, такой риск как минимум стоит учесть.
Стоит отметить, что в бизнес-плане достаточно глубоко проработаны эти риски, и среди других на первом месте, конечно, глобальная пандемия.
Основной риск связан с пандемией. Это может повлиять на сроки реализации. Так, карантин усложнил процесс проектирования в 2020 году, поскольку приходилось переносить рабочие воркшопы. «Однако, несмотря на это, запланированный график строительства не изменился: масштабную реновацию начнем уже летом этого года», – убеждает предприниматель.
Из-за карантина в период локдауна временно закрыли часть функциональных пространств. Чтобы не потерять арендаторов, холдинг предоставил им арендные каникулы. «В результате все арендаторы «Промприлад.Реновація» остались с нами и вернулись в докризисные экономические отношения», – комментирует Юрий. Кроме того, компания оптимизировала свой бюджет, сократив его более чем вдвое, чтобы сформировать фонд безопасности на год вперед.
По мнению Mind, COVID-2019 следует рассматривать уже не как риск, а как текущую реальность, требующую от бизнеса не временных («карантинных») изменений, а полной перестройки. Уже сейчас можно утверждать, что формат и качество, в котором используются коммерческие площади, уже не вернутся к старым формам.
Это особенно важно, учитывая сильную ориентацию «Промприлада» на арендаторов IT-сферы. Глобализация и переход на удаленный наем сотрудников частично нивелируют преимущества Ивано-Франковска и «Промприлада» как конкретных мест для открытия офисов.
Один из резидентов, ІТ-предприниматель Андрей Черников считает, что после карантина вернуть эффект «Кремниевой долины» будет сложно, в частности для программистов. «В IT произошли огромные изменения, все работают удаленно. Тогда как раньше компании были заинтересованы релокейтить специалистов во Франковск, ведь, по рейтингу DOU, город признан лучшим для жизни айтишника. В этом было наше преимущество. А сейчас, когда можно работать отовсюду, такого преимущества нет», – рассказывает Черников.
Темп открытия новых офисов в новых городах может быть замедленным или отложенным у ведущих компаний. И здесь инвестор «Промприлада» должен ответить самому себе на вопрос: верит ли он в восстановление доковидных тенденций на рынке аренды? Если нет – то риски инвестирования в «Промприлад» должны быть дополнительно взвешены.
Риски новых локдаунов также остаются высокими.
Украина находится далеко не в лидерах Европы в борьбе с вирусом, а по темпам вакцинации – в числе последних:
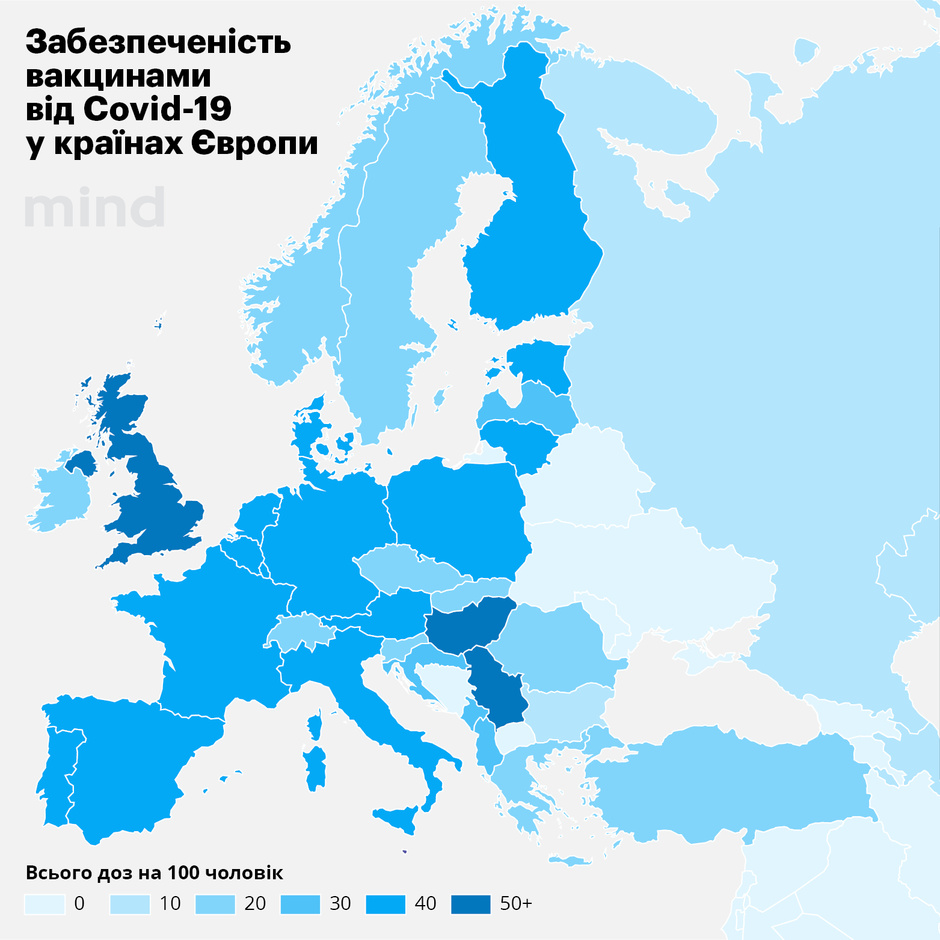
Но даже при отсутствии новых локдаунов бизнес будет крайне осторожен в вопросах долгосрочной аренды. Одна из ведущих компаний мира по коммерческой недвижимости – JLL – в своем майском отчете отмечает проблемы, связанные с темпами вакцинации, подчеркивая, что темпы постковидного восстановления сильно отличаются в разных регионах.
Отмечается, что рынок офисной аренды все еще очень слаб (-31% в І квартале 2021 года по сравнению с аналогичным периодом прошлого года).
И без аналитических отчетов мы видим, что розничная торговля и гостиничный бизнес – под большим ударом, а хорошо чувствует себя только сектор логистики. Единственный, не представленный в «Промприладе». Возможно, менеджменту следует изменить целевое назначение частей площадей, учитывая текущие тенденции. А именно – сделать акцент на логистических помещениях.
Вывод для инвесторов
«Промприлад» может стать пионером инвестиций с социальной составляющей в нашей стране.
Успешная реализация проекта «Промприлад.Реновація» создаст прецедент и станет примером для развития подобных проектов в других населенных пунктах. И поэтому мы надеемся на максимально профессиональную работу менеджмента проекта, чтобы не допустить дискредитации не только ивано-франковской идеи, но и всего направления социальных бизнес-проектов.
Принимая решение об инвестициях стоит учесть следующее:
Юридическая структура не является гибкой. Впрочем, инвестор имеет высокий уровень защиты с помощью инструмента КИФ. И хотя конкретные квадратные метры за ним не закреплены, на часть денежного потока проекта он может претендовать.
Важно максимально детально ознакомиться с документами КИФ и знать свои права как инвестора. Особое внимание стоит уделить вопросу принципа распределения прибыли ООО «Промприлад.Холдинг».
Также необходимо запросить информацию о текущей цене акции КИФ по расчетам КУА и сопоставить ее с ценой на вторичном рынке. Такая практика будет полезна и при желании в будущем выйти из проекта. Фактор ликвидности является ключевым риском. Следует четко понимать, на какую долю в распределении прибыли вы сможете претендовать, сделав конкретную инвестицию.
Следующим шагом должно стать обеспечение себя максимально оперативной информацией о текущих шагах менеджмента – это касается как реализации проекта, так и переговоров о привлечении кредитов. Следует четко осознавать – неполучение плановых денег не даст возможности завершить проект, а значит – получать дивидендный доход или выгодно реализовать свои акции.
Особо стоит остановиться на шагах менеджмента по изменениям в проект, которые, на наш взгляд, необходимы – учитывая факторы COVID и структурных сдвигов на рынке коммерческой недвижимости и бизнесов, связанных с локациями.
Инвестиции в «Промприлад.Реновация» не являются традиционными и привычными. Этот проект построен на пересечении бизнес-возможностей и социальной ответственности. И важно уверенно ответить, является ли бизнес-составляющая наиболее важной во времена, когда в мире никого не удивляют отрицательные процентные ставки по депозитам, фьючерсы на нефть, уже опускавшиеся ниже нуля, а многие инвесторы погрузились в игру на криптовалютах.
Много нулей и торговли воздухом. Именно поэтому социальной импакт и реализация проектов в русле Global Goals ООН может стать тем направлением, которое позволит сделать нечто большее, чем просто добавить сумму, которая больше нуля, на банковский счет инвестора.
Мы рассматриваем инвестицию исключительно как долгосрочную, с потенциалом реализации с прибылью (через продажи акций КИФ) не ранее 2025 года. Дивидендная доходность будет зависеть от темпов выхода на полную мощность проекта и ожидается нами ниже прогнозируемой менеджментом – на уровне 4–5%. Впрочем, дополнительную доходность можно будет получить при условии роста цены акций КИФ и их высокой ликвидности.
С историей проекта и текущим состоянием можно ознакомиться здесь: «Из грязи в люди: как советский завод «Промприлад» может стать новым деловым центром Франковска».
Mind продолжает анализ проектов для инвестиций. А также для более углубленного изучения предложений создает виртуальный Фонд «контрольных закупок». Мы приглашаем подписчиков присоединиться для проведения контрольных инвестиций. Для этого можно перевести «помощь проекту», а в назначении платежа добавить «на проведение контрольных закупок».
Или вы можете провести ее совместно с редакцией. Для этого нужно связаться с нами по электронному адресу [email protected]. В ответ вы первыми получите анализ проекта и описание всех подводных камней и нюансов, которые удастся обнаружить в ходе исследования.
Коментарі1
Завантажуємо коментарі…
