


Інвестиційний аналіз: чи вигідно вкладати гроші в «Промприлад. Реновація»

Mind запускає серію матеріалів з аналізу публічних інвестиційних проєктів краудфандингу та спільного інвестування на активній стадії залучення коштів.
У матеріалах ми будемо розповідати про історію проєкту, бекґраунд ініціаторів, інвестиційні та юридичні ризики. Перший матеріал присвячено одному з найбільш відомих серед бізнес-спільнот України проєктів – реновації заводу «Промприлад» в Івано-Франківську, ідейним натхненником і першим інвестором якого став ресторатор Юрій Филюк.
З історією проєкту та поточним станом можна ознайомитись тут: «Із бруду в люди: як радянський завод «Промприлад» може стати новим діловим центром Франківська».
Профіль інвестиції:
| Локація | Івано-Франківськ |
| Сфера | Нерухомість |
| Бізнес-модель | Здача в оренду, проведення заходів |
| Мінімальна сума інвестиції | фізичні особи: 50 000 грн; юридичні особи: 280 000 грн |
| Механізм інвестування: | КІФ |
| Метод отримання доходу: | Дивіденди, продаж акцій КІФ на вторинному ринку |
| Планова дохідність для нових інвесторів | 8–9% річних |
| Період окупності, прогноз ініціаторів | 9,5 року |
| Дохідність інвестицій, прогноз Mind | 5–6% річних |
У цьому матеріалі ми аналізуємо та оцінюємо інвестиційну привабливість проєкту «Промприлад.Реновація» для інвестора. Щоб отримати всебічну картину, розбили дослідження на кілька етапів.
Причому перехід на кожен наступний етап має базуватися на оцінці ризиків попереднього за принципом піраміди. Так, якщо інвестор вважатиме ризики першого рівня надмірними, то варто переоцінити загальну привабливість, базуючись на них, і лише потім переходити до наступного етапу.
Власне етапи (рівні):
- Юридична конструкція.
- Економічна привабливість проєкту як такого (за планами і розрахунками менеджменту).
- Економічне середовище і ризики (зовнішні).
Рівень 1. Юридична конструкція
Юридична конструкція є найважливішою з-поміж всіх точок зору на проєкт. Адже юридичні ризики можуть звести нанівець будь-які райдужні прогнози доходності або соціального впливу. Для повного аналізу розглянемо його з трьох боків:
- Інвестування. Насамперед інвестор має бачити прозору схему інвестування та мати розуміння того, що саме він придбає.
- Отримання доходу. Інвестор має розуміти, на яких засадах здійснюється реалізація проєкту, виведення його на операційну діяльність, а після цього, за яким принципом здійснюється розподіл доходів.
- Вихід. Ну і останнє – як і з якими втратами можна вийти з проєкту.
Варто розуміти, що чинне українське законодавство не передбачає простого та зрозумілого механізму краудфандингу, а тому засновники проєкту були змушені вибирати з-поміж доступних, але не адаптованих під ідею проєкту методів інвестування.
Далі докладно по кожній стадії.
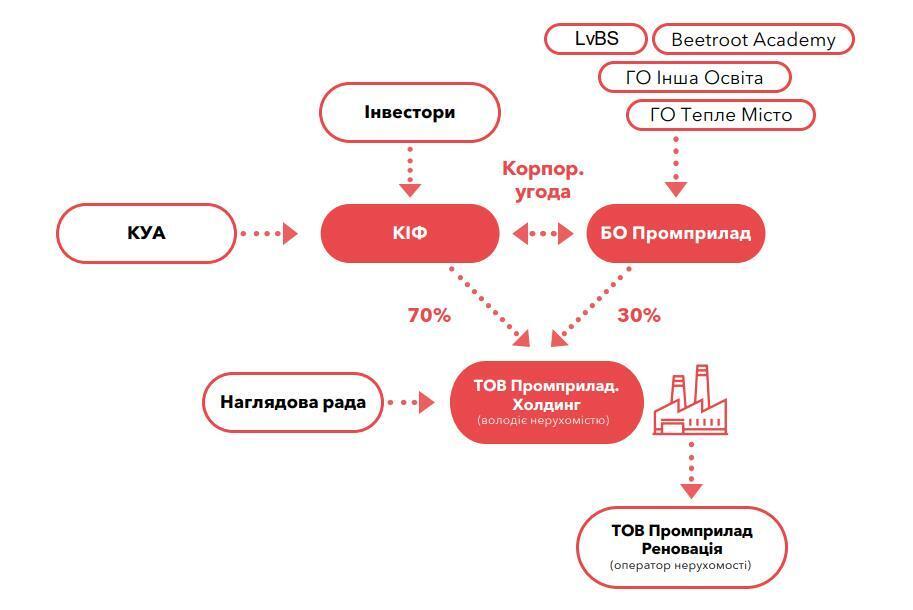
а) Інвестування в «Промприлад.Реновація» здійснюється за такою схемою:
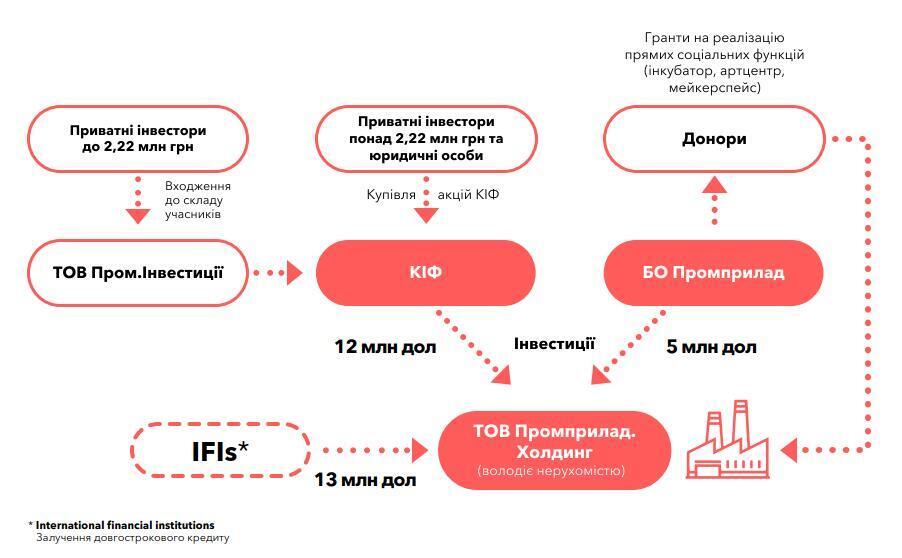
Суми до 1,8 млн грн інвестуються в ТОВ «Промприлад.Інвестиції». Водночас «Промприлад.Інвестиції» купує акції закритого венчурного Корпоративного інвестиційного фонду (ЗНВКІФ «Промприлад Інвестмент» (ЄДРІСІ 13300515) під управлінням ПрАТ «ПРІНКОМ» (ЄДРПОУ 20542223)), що інвестує в ТОВ «Промприлад.Холдинг».
Фізичні особи із сумами понад 1,8 млн грн можуть одразу купувати акції КІФу. «Є певні ризики, і їх було видно на самому старті моделі. Зрозуміло ж, що фізособи не можуть бути інвесторами венчурного фонду (обмеження $70 000 – близько 1,8 млн грн). Для фізосіб довелося придумувати сурогатний інструмент, тому і з'явилося це ТОВ», – пояснює співінвестор Борис Шестопалов.
Водночас ті, хто інвестує через ТОВ, входить до складу його учасників, які стають пов'язаними між собою особами. Це створює певні ризики: якщо один інвестор стає публічною особою – політиком, громадським діячем – інші стають пов’язаними з ним особами. Їм доведеться відповідати за дії інших інвесторів.
Сам Филюк розуміє незручність такої моделі: «Звісно, ТОВ – це не ідеальний інструмент колективного інвестування. Там є певні незручності, адже наразі не існує спеціалізованих інструментів для інвестиційного ритейлу». Хоча він переконаний, що поточна схема залучення коштів вирішує задачу та задовільняє потребу людей.
Нині у проєкту понад 800 інвесторів, як дрібних, так і великих. На вході їх перевіряють на предмет соціальної ділової репутації. Для крупних інвесторів, які вкладають від $100 000, вимоги суворіші.
«Це налаштований комплаєнс, який розроблений нашими партнерами-юристами. І ми обов’язково робимо внутрішню перевірку. Інакше в нас не було б у партнерах урядів Швеції й Канади», – розповідає Юрій Филюк. І додає, що олігархічні гроші, неетичний чи непідтверджений капітал у проєкт зайти не можуть.
Саме можливість обирати інвесторів і називає Филюк основною причиною створення схеми, коли гроші в проєкт надходять через КІФ, чого не дає вихід на біржу. «Венчурний КІФ як корпоративна форма призначен для інвестування визначеного кола осіб. Так проєкт принаймні на первинному ринку обирає, хто може в нього інвестувати відповідно до визначених юридичних та етичних критеріїв і не створювати цим самим репутаційних чи інших ризиків», – зазначає він.
Хоча варто зазначити, що акції КІФ вільно обертаються на вторинному ринку, і угоди на ньому не контролюються «Промприладом».
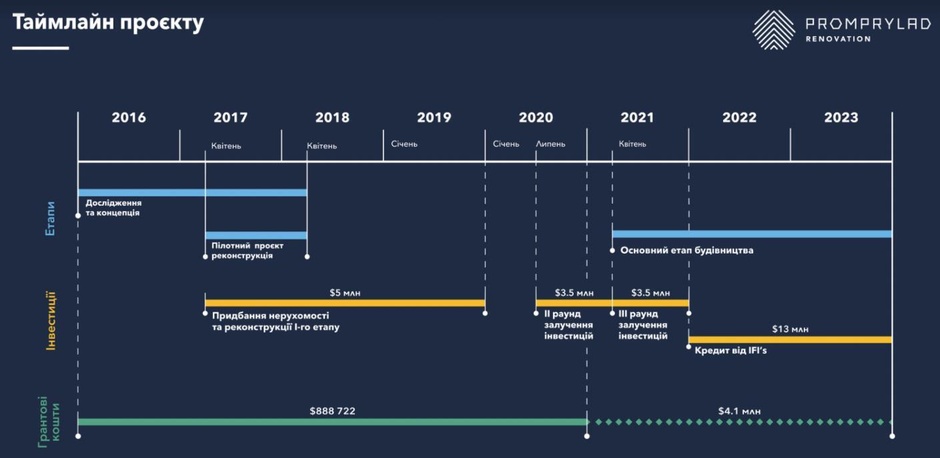
Загалом на реконструкцію 28 000 кв. м та добудову ще 10 000 кв. м потрібно $30 млн, з яких $12 млн планується залучити в інвесторів, $13 млн – кредит від міжнародних банків і $5 млн – це грантові ресурси, які йдуть напряму в CAPEX (CAPital EXpenditure – капітальні вкладення) і наповнення прямих соціальних функцій на території заводу.
У інвесторів вже залучено $8 млн: $3 млн вклали фізичні особи, від $1000 до $78 000. Ще на початку року Юрій розповідав, що цю статтю покрито. Частка дрібних інвесторів не мала перевищувати 25%. Однак у третьому раунді розподіл змінили, збільшивши частку на 10%.
Через КІФ у проєкт мають надійти $9 млн, з яких близько $4 млн вже є на рахунках і близько $1,5 млн – у процесі заведення. Ще Юрій планує залучити щонайменше $5 млн грантів. Нині вдалося освоїти близько $880 000, $450 000 – у процесі оформлення.
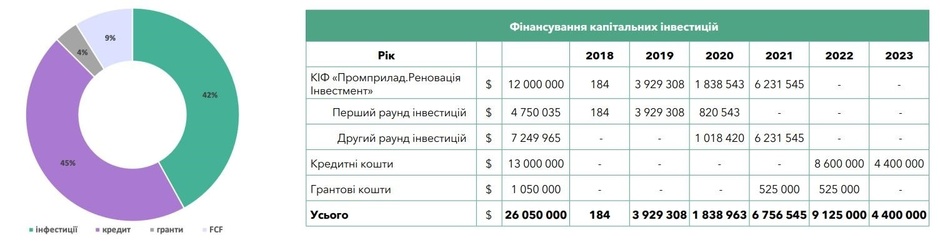
При цьому $1 млн грантових коштів іде напряму в реконструкцію заводу, а решта $4 млн – на фінансування внутрішніх проєктів: артцентру, майстерні тощо. «Грантові кошти складно залучати на хард-реконструкцію, відповідно на це йде лише п’ята частина від цих коштів», – пояснює Филюк.
Отже, від інвесторів планується залучити ще $6,2 млн. І до 2022 року саме цей ресурс буде фактично єдиним, за рахунок якого проводитимуться роботи. Також ще передбачається грошовий потік від вже реновованих площ. Утім, він не буде значним у перші роки.
«Нашою метою є залучити до участі в проєкті якомога більше людей. Тому в третьому раунді ми відкрили можливість інвестувати від 50 000 грн. Ще до $1 млн ми можемо залучити. Розподіл між дрібними й крупними інвесторами буде 35% на 65%», – зазначає Юрій.
Паралельно йдуть перемовини про $13 млн кредиту від одного з європейських банків, назву якого поки що не розкривають; отримання коштів заплановане у 2022–2023 роках. Але наразі ставка і строк кредиту невідомі й залежатимуть від розвитку проєкту. Тож інвестори беруть на себе цей ризик – неотримання кредиту поставить під загрозу вчасне завершення робіт.
Ініціатори проєкту вказують у бізнес-плані:
«Метою залучення кредитування є прискорення процесу реновації та будівництва, що збільшить кількість приміщень, введених в експлуатацію до 2023 року. Отже, з одного боку збільшується валовий дохід через більшу кількість зданих в оренду площ, а з другого – залучення кредитного фінансування дозволяє уникнути додаткової емісії, що збільшує IRR кожного індивідуального інвестора. Крім того, відбуватиметься постійний контроль за співвідношенням зобов'язань до власного капіталу проєкту».
Уточнення про «дозволяє уникнути додаткової емісії» варто розуміти так: претендувати на дивідендний дохід у повному обсязі (за вирахуванням коштів, що надходитимуть в благодійний фонд) зможуть інвестори, що внесуть $12 млн.
І саме цей момент є критично важливим для розуміння суми, яку інвестори зможуть отримувати.
б) Розподіл прибутку
У бізнес-плані зазначено, що прибуток інвестори отримуватимуть через дивіденди.
З огляду на структуру власності в ТОВ «Промприлад. Холдинг», частка інвесторів у розподілі прибутку обмежена 70%, решта 30% скеровуватимуться на соціальні цілі.
Важливо, що цей розподіл проведено «на березі» – тобто на старті. Враховуючи високу соціальну складову в самій суті проєкту, такий розподіл є адекватним і зрозумілим. Impact-інвестування є дещо більшим, ніж стандартні опції, де ми звикли рахувати період окупності та дохідність.
Як зазначається в інвестиційній презентації, за методикою вимірювання Social return on investment, SROI (Соціальні повернення на інвестиції), $1, внесений у «Промприлад», створить $5 соціального ефекту.
Соціальні повернення на інвестиції – підхід, який дозволяє вимірювати цінність у широкому сенсі слова. Він спрямований на зниження соціальної нерівності, шкідливого впливу на навколишнє середовище і підвищення особистого добробуту людей шляхом обліку соціальних, екологічних і економічних витрат і вигод.
Інакше кажучи, якщо говорити про соціальне повернення на інвестиції, то насамперед йдеться не про гроші. Гроші – це просто універсальна одиниця виміру, яка всім зрозуміла, і тому її зручно використовувати, щоб наочно продемонструвати цінності, які створюються.
Оцінку соціального ефекту «Промприлад.Реновації» здійснювали в ПАКТ Україна.

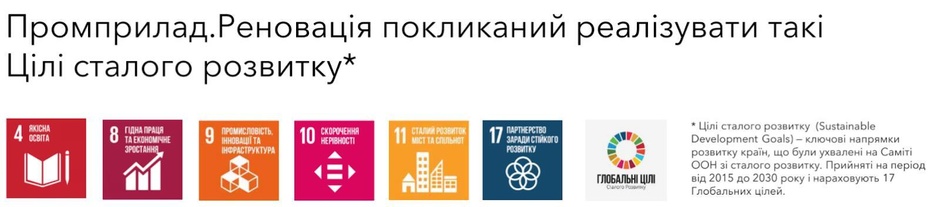
Отже, маємо розуміти, що, навіть якщо не будуть досягнуті суто інвестиційні особисті цілі, соціальний вплив буде значним. Реновація «Промприладу» є тим проєктом, який має стати модельним для майбутніх реалізацій в інших містах. А також він має напряму впливати на розвиток Івано-Франківська та стати його діловим і соціальним центром.
Якщо ж повернутися до оцінки дохідності проєкту, візьмемо за основу розрахунки, які ініціатори презентують інвесторам:
Загальна площа об’єкту: 36 205 кв. м.
Її умовно (для розподілу доходів, а не використання площ) можна розподілити на:
- 70% (КІФ, читай – інвестори): 25 300 кв. м;
- 30% (БО): 10 900 кв. м.
Загальні інвестиції інвесторів у ТОВ «Промприлад.Холдинг»: $12 млн.
Отже, 1 кв. м для інвестора буде еквівалентним сумі в $473,5. Звичайно, прямого володіння не буде, тому припустимо, що інвестори отримують 70% дивідендів проєкту, що еквівалентно 100% дивідендів від 70% площ.
Варто зазначити, що на поточному етапі процедура нарахування дивідендів і пропорції їхнього розподілу ніде чітко не прописані.
Якщо брати за основу повну вартість проєкту ($28,5 млн), квадратний метр буде еквівалентним $789,41. Сюди ввійде освоєння грантових та кредитних коштів. Ця цифра важлива при оцінці виходу з проєкту.
На цьому етапі для інвестора важливо переконатися в тому, що він зможе претендувати на 70% від прибутку компанії. Варто розуміти, що суттєвого впливу на розподіл прибутку кожен інвестор не матиме.
Для подальших оцінок, на другому рівні аналізу «Економіка проєкту» ми працюватимемо з потенційним прибутком ТОВ «Промприлад. Холдинг», який буде доступним до розподілу.
в) Вихід
Офіційне закриття ЗКНВІФ передбачено 06.06.2047. При цьому акції фонду мають вільний обіг на вторинному ринку. Отже, питання виходу для інвестора буде знаходитися в прямій залежності від ліквідності та ціни акцій КІФ на ринку.
Нині акції залишаються неліквідними, а особливо для інвесторів, що вкладаються через ТОВ. «У ТОВки сумнівніша ліквідність. У теорії її можна буде реорганізувати в якусь іншу форму», – говорить сам Филюк.
Але він також переконаний, що, коли ринкова вартість об'єкта зростатиме, охочі долучитися знайдуться. В інвестиційній презентації нам пропонується такий сценарій:
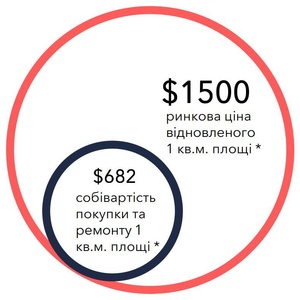
Якщо інвестор вірить у таке зростання цін на нерухомість у «Промприладі», то й оптимізм щодо ліквідності має бути присутнім. Втім, не варто забувати, що інвестор не є прямим власником нерухомості, або ж за ним не закріплена певна частка в загальній власності.
Він є опосередкованим власником через КІФ і претендувати може лише на дивідендну дохідність. Отже, поточні грошові потоки, які генеруватиме ТОВ «Промприлад.Холдинг», і будуть визначальними. Доти, доки продаж нерухомості (або її частин) не входить у плани менеджменту проєкту. І якщо інвестор захоче брати до уваги оцінку в $1500 за метр, то має оцінити, яку дохідність матиме потенційний покупець об'єкта за такою оцінкою.
Якщо ж повернутися до ринкової вартості самих акції КІФ, які можуть бути об'єктом купівлі-продажу, то менеджмент вже почав капіталізацію внесків перших інвесторів, збільшивши вартість акцій КІФ на первинному продажі на 36,24%.
Це свідчить про розуміння важливості захисту інвесторів від «розмиття» частки. Водночас не є відкритими та зрозумілими принципи, за якими така переоцінка проводиться. А також частота майбутніх переоцінок.
Інвесторам необхідно з’ясувати для себе ці питання перед тим, як вкладати гроші. І також не варто забувати, що повноцінний вторинний ринок може з'явитися вже після завершення первинного розміщення. Допоки ж воно не завершено, будь-який покупець матиме змогу придбати акції напряму в КУА за поточною задекларованою вартістю.
На сайті КУА «Прінком» ви можете ознайомитися з документами та звітністю КІФ. Водночас ми не знайшли у вільному доступі інвестиційної декларації та проспекту емісії, а ці документи майбутній інвестор має запросити обов’язково.
З історією проєкту та поточним станом можна ознайомитися тут: «Із бруду в люди: як радянський завод «Промприлад» може стати новим діловим центром Франківська».
Рівень 2. Економіка проєкту
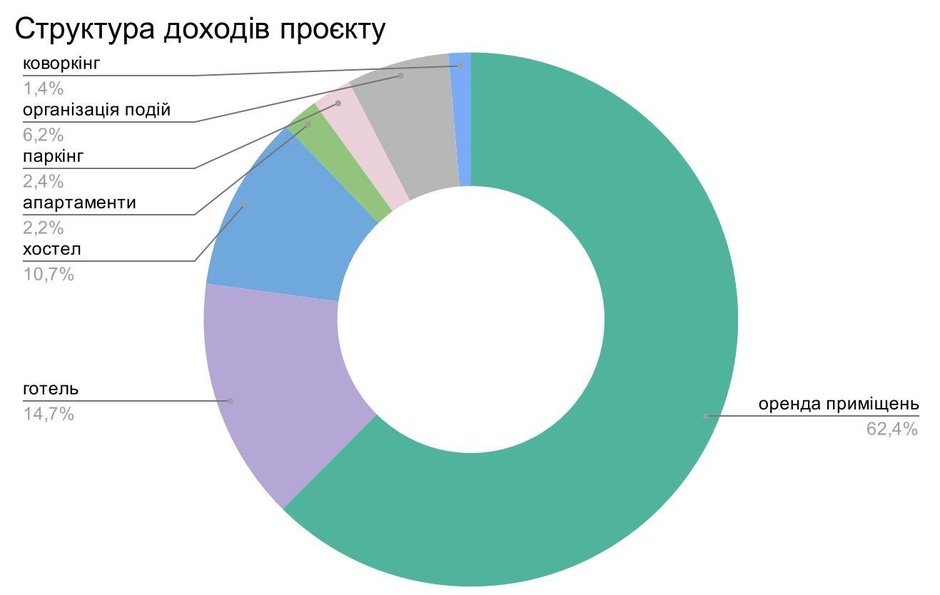
Проєкт має приносити прибуток за такими основними каналами:
- Оренда приміщень
- Готель
- Хостел
- Організація подій
- Інше (апартаменти, паркінг, коворкінг).
Причому саме оренда приміщень є ключовою – понад 62% очікуваної виручки.
У бізнес-плані детально опрацьоване питання орендних ставок та їхня диференціація. Зазначається, що сегментація портфелю доходів покликана забезпечити найбільш ефективне використання всіх площ та отримання максимального прибутку.
На 2020 рік були передбачені такі базові ставки:
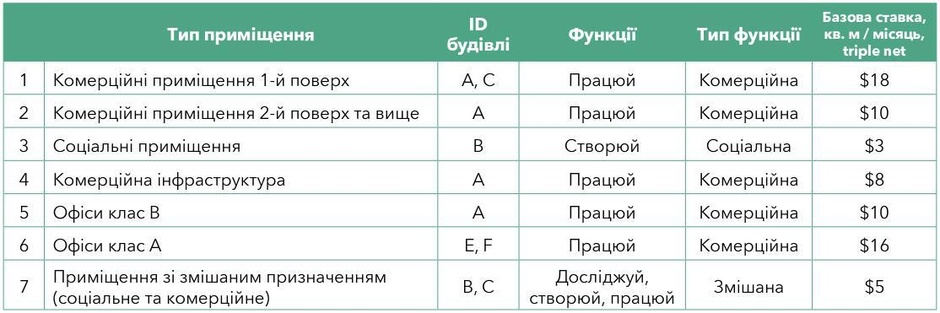
Вказані ставки не містять ПДВ. Крім того, у бізнес-плані зазначено, що корисну площу, що здається в оренду (GLA), було прирівняно до загальної площі будівель (GBA). Передбачається, що при здачі в оренду буде застосовано коефіцієнт загальних площ (КЗП), що є усталеною практикою на ринку комерційної нерухомості. Кожен орендар сплачуватиме частину загальних площ і технічних приміщень пропорційно до орендованої ним площі.
Тож базові ставки буде збільшено відповідно на КЗП. Яким саме буде коефіцієнт – не вказується. Також незрозуміло, чи буде цей коефіцієнт єдиним для всіх орендарів і чи залежатиме від типу приміщень.
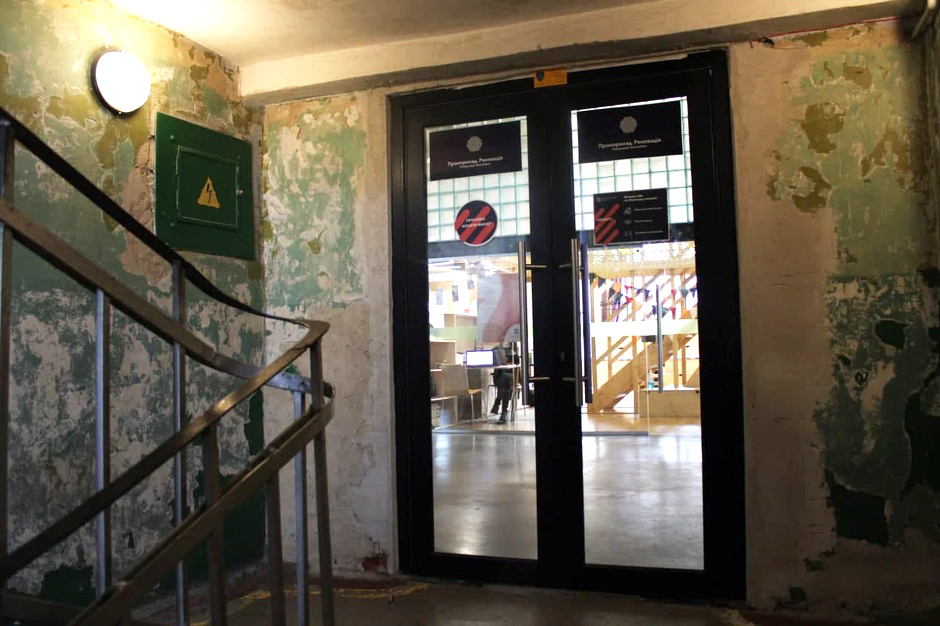
Але це вже задача менеджменту – зробити адекватний план та ставки. Під час відвідин пілотного поверху склалося враження про надмірну площу некорисних приміщень (коридорів, сходів тощо).
Ініціатори проєкту ніде не вказують рівень КЗП, тому для розрахунків використаємо оцінку в 10%.
Поточні ставки відшкодування операційних витрат (OPEX), що спостерігаються в комерційній нерухомості з аналогічними характеристиками якості та розташування, становлять $1,5–2 м2/місяць. Для нашого аналізу ми прорахували припущення по собівартості операційних витрат на квадратний метр (які було зазначено в бізнес-плані):
- орендарі сплачують операційні витрати із націнкою 20%;.
- окрім КЗП та ПДВ базова ставка буде індексуватися на 3,4% на рік.
Отже, кінцева ставка для орендаря офісу класу В становитиме:
$10 * 1.2 * 1.1 + OPEX = $15.8.
Орендарі офісів класу А (базова ставка $16) платитимуть $25.3 відповідно.
Такі ставки є завищеними для ринку Івано-Франківську. Більшість орендних пропозицій міста знаходяться зараз у діапазоні до $10.
Можна зробити поправку на те, що «Промприлад» повинен стати новим центром бізнес-активності, та ціни там мають бути вищими за ринкові. Водночас ми вважаємо ціновий розрив надмірним. Тому дуже ймовірно, що доведеться або знижувати ставки, або тримати високу вакантність.
Але оцінки менеджменту по вакантності є оптимістичними. Передбачається заповнення на рівні 92–97% більшості орендних площ.
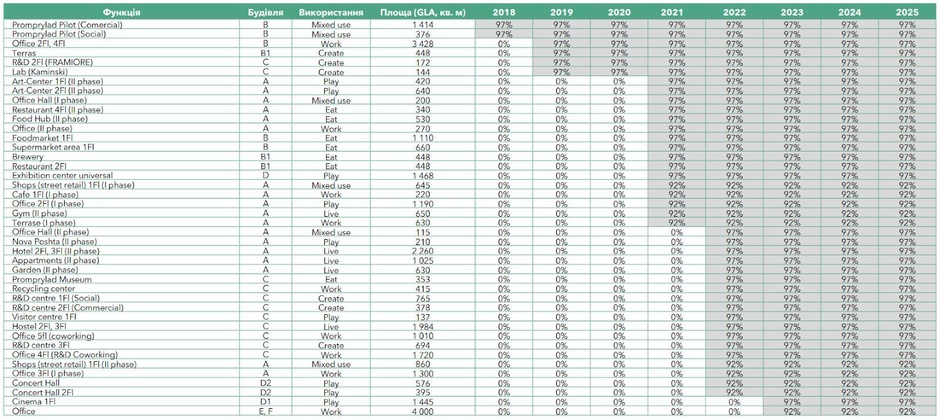
Такі плани базуються на поточних заявках від майбутніх орендарів, які, за словами менеджменту проєкту, перевищують загальну пропозицію в кілька разів. Ключовим аргументом є нестача якісних офісних приміщень у місті на поточний день. Притому що Івано-Франківськ лідирує по Україні за низкою рейтингів.
Зокрема, це найпривабливіше для інвестицій місто України за дослідженням Transparency International у межах програми Transparent cities. Лідирує місто і в рейтингу DOU за зручністю для проживання IT-спеціалістів:
| Заг. ранг | Місто | Загальне враження про місто | Доходи та кар'єра в ІТ | Розвиток ІТ-спільноти | Вартість життя | Транспортне сполучення з ін. містами | Зручність переміщення містом | Зручність проживання | Освіта | Медицина | Злочинність | Екологія |
| 1 | Івано-Франківськ | 1 | 7 | 5 | 2 | 7–8 | 3–4 | 2 | 9 | 2 | 1 | 6 |
| 2 | Львів | 2–3 | 2 | 2 | 19 | 2 | 12 | 5 | 3 | 4 | 9 | 13 |
| 3 | Вінниця | 2–3 | 6 | 6 | 15 | 7–8 | 1 | 1 | 4 | 10–11 | 3 | 19 |
| 4 | Харків | 4–5 | 3 | 3 | 16 | 4 | 7 | 8 | 1 | 6–8 | 14 | 20 |
| 5 | Тернопіль | 11–12 | 18 | 11 | 8 | 10 | 6 | 4 | 8 | 3 | 2 | 7 |
| 6 | Хмельницький | 7–8 | 14 | 13 | 1 | 11–12 | 5 | 6 | 18 | 10–11 | 4 | 3 |
| 7 | Київ | 6 | 1 | 1 | 22 | 1 | 17 | 13 | 2 | 1 | 21 | 12 |
| 8 | Рівне | 7–8 | 11 | 9 | 10 | 14 | 11 | 11 | 15–16 | 6–8 | 8 | 9 |
| 9 | Чернігів | 4–5 | 16 | 17 | 5 | 20–22 | 2 | 3 | 19 | 5 | 10–12 | 11 |
| 10 | Одеса | 10 | 4–5 | 4 | 21 | 3 | 20 | 12 | 7 | 14–15 | 17 | 8 |
При всій такій привабливості, якісних офісних площ у місті нараховується лише 21 000 кв. м. Тож компанії вимушені орендувати приміщення в житлових будинках. Менеджмент «Промприладу» покладає великі надії на розвиток IT-галузі в Івано-Франківську.
Оскільки ніша якісних площ у місті є незаповненою та об’єктів для порівняння недостатньо, для порівняльного аналізу використаємо дані ділової столиці Західної України – Львова.
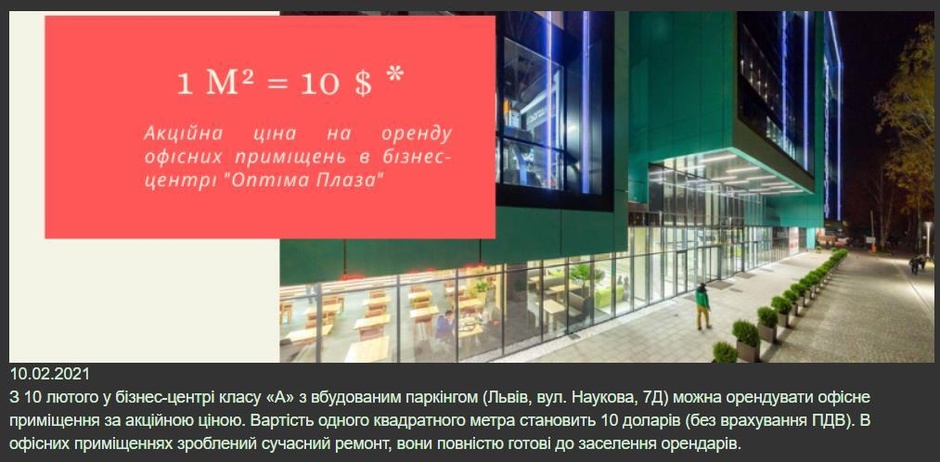
Так, у БЦ «Оптіма Плаза» класу А наразі діє базова ставка $10. Йдеться про приміщення, повністю готові до експлуатації, з ремонтом.
Також є пропозиції повністю відремонтованих офісів у Львові за ставкою $13 (1250 метрів) на вул. Кам’янецькій. А в новому офісі класу А на вул. Д. Вашингтона – $15 вже з урахуванням ПДВ та OPEX. Є і більш дорогі приклади – офіси на вул. А. Міцкевіча, у самому центрі міста, де повна ставка становить $18.
Додаткові джерела доходу
Проєктом передбачено операційне управління готелем та хостелом. На наш погляд, не варто виключати потенційної можливості залучення професійного оператора для управління цими проєктами. У будь-якому разі важливим буде розуміння того, яку віддачу забезпечуватимуть площі, задіяні під ці напрями, у порівнянні з іншими приміщеннями.
Завантаженість готелю та хостелу прогнозується керуючою компанією на рівні 65% і 60% відповідно. Після здачі об’єкта 2022 року середній дохід із номера на добу (ADR) має скласти $46,23. У хостелі ADR розраховується на рівні $20 та ABR (average bed rate) – $10.
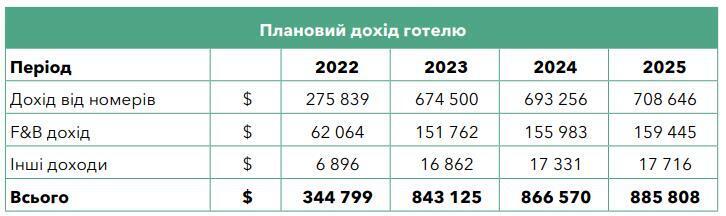
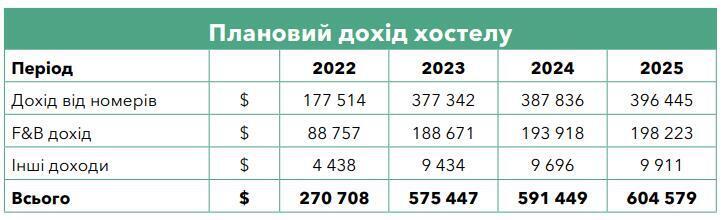
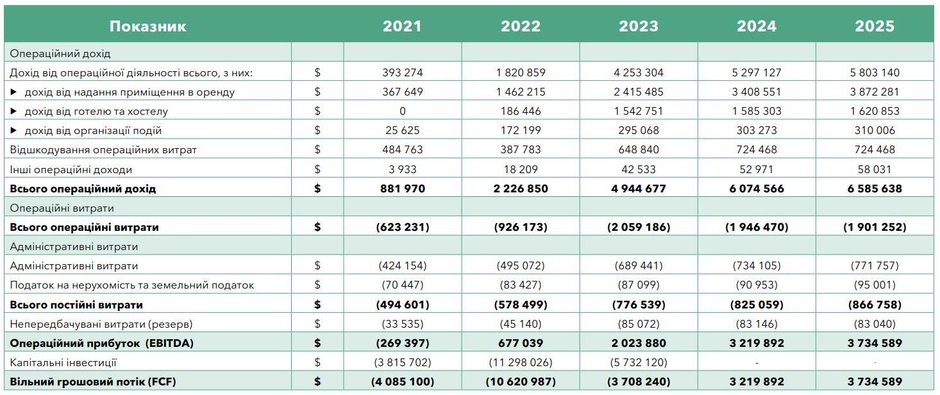
Комплексну оцінку очікуваних доходів можна побачити тут:
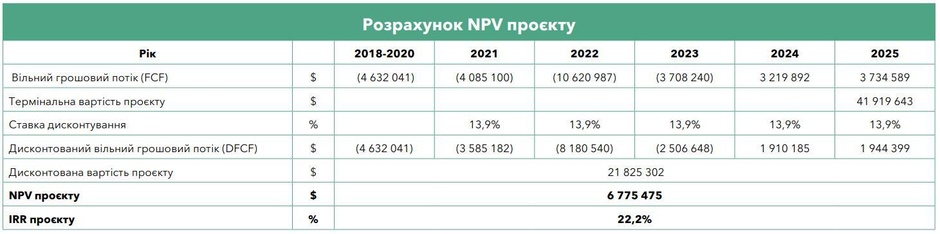
Загальна ж прибутковість для інвестора очікується такою:
Найбільше питань у цих розрахунках викликає високий рівень витрат. Так, операційні витрати у 2024–2025 роках заплановані вище 30% операційного доходу. До цього також варто додати адміністративні та інші витрати. Отже, EBITDA проєкту 2025 року планується на рівні $3,73 млн.
Окрім застережень щодо реалістичності вказаних цифр, у розрахунках не вказано відсоток за кредитом, а також виплати за тілом кредиту.
Команда Филюка планує залучити $13 млн, і наразі невідомо, за якими ставками та умовами повернення. Та в будь-якому разі це негативно вплине на грошовий потік, який буде доступним до розподілу з-поміж інвесторами.
Як відомо, Україна нещодавно завершила розміщення облігацій 2029 року погашення. Дохідність єврооблігацій було встановлено на рівні 6,875%. Заявки отримані від 223 інвесторів на суму понад $3,3 млрд. Цю ставку можна вживати як базову, нижче якої приватна компанія залучити гроші не зможе. Для повнішої картини можна оцінити дані дохідності корпоративних євробондів провідних українських компаній (джерело: Dragon Capital):
| Облігації | Рік погашення |
Ціна (середня) |
Дохідність (середня) |
| MHP 29 | 2029 | 98.5 | 6.49 |
| Metinvest 29 | 2029 | 108.5 | 6.43 |
| Kernel Holding 27 | 2027 | 107 | 4.94 |
| Metinvest 27 | 2027 | 108.75 | 5.98 |
| Interpipe 26 | 2026 | 100.25 | 8.3 |
| MHP 26 | 2026 | 104.25 | 5.94 |
| Metinvest 26 | 2026 | 107 | 3.44 |
| Naftogaz 26 | 2026 | 100.25 | 7.57 |
| Metinvest 25 (EUR) | 2025 | 104.5 | 4.46 |
Йдеться про облігації, які мають ліквідність на вторинному ринку і тому є цікавішими для інвесторів у порівнянні з кредитом.
Для «Промприладу» за ставки 7% виплата відсотків за рік становитиме $910 000. За ставки 10% – $1,3 млн. Точніше оцінити це можна буде після оголошення умов кредиту. Але цифра в будь-якому разі буде вищою за $1 млн. Тож інвестор має розуміти, що EBITDA, доступна до розподілу, буде знижена на ці виплати.
А в майбутньому й на суми, пов'язані з погашенням тіла кредиту. Навіть якщо зупинитися на оптимістичній ставці у 10%, вилучення $1,3 млн із грошового потоку призведе до зниження суми до розподілу (2025 року) з $3,73 до $2,43 млн.
Задачею менеджменту при залученні кредиту будет максимально можливе відтермінування платежів на ті періоди, коли проєкт вийде на повну потужність та генеруватиме максимальний плановий грошовий потік.
Менеджмент професійно підійшов до оцінки інвестиційних очікувань інвестора, застосувавши принцип дисконтування грошових потоків за консервативною ставкою 13,9%. Як зазначено в бізнес-плані, цей показник відображає рівень ризиків, пов’язаних з операційною та інвестиційною діяльністю проєкту, з урахуванням рівня ризику України та сфери бізнесу. IRR проєкту становить 22,2%. Згідно з цим аналізом, термін окупності становить 9,4 року.
Як ми зазначали вище, ці оцінки передбачають низку завищених очікувань, а саме:
- рівня ставок;
- % заповненості;
- не враховуються виплати за % та погашення тіла кредиту.
Враховуючи всі ці очікування, термін окупності буде вищим, і нам не варто орієнтуватися на швидке повернення коштів. Водночас у інвестора залишається можливість виходу через реалізацію акцій КІФ, якщо він буде націлений на швидке повернення інвестицій.
З історією проєкту та поточним станом можна ознайомитись тут: «Із бруду в люди: як радянський завод «Промприлад» може стати новим діловим центром Франківська».
Рівень 3. Зовнішнє середовище та ризики
На другому рівні аналізу ми намагалися дослідити точність і реалістичність оцінок менеджменту. Зараз же ми маємо доповнити їх загальним розумінням ризиків проєкту, які лежать за межами прямого впливу менеджменту.
У бізнес-плані закладено високу чутливість до темпу зростання орендних ставок. Маємо таку картину:
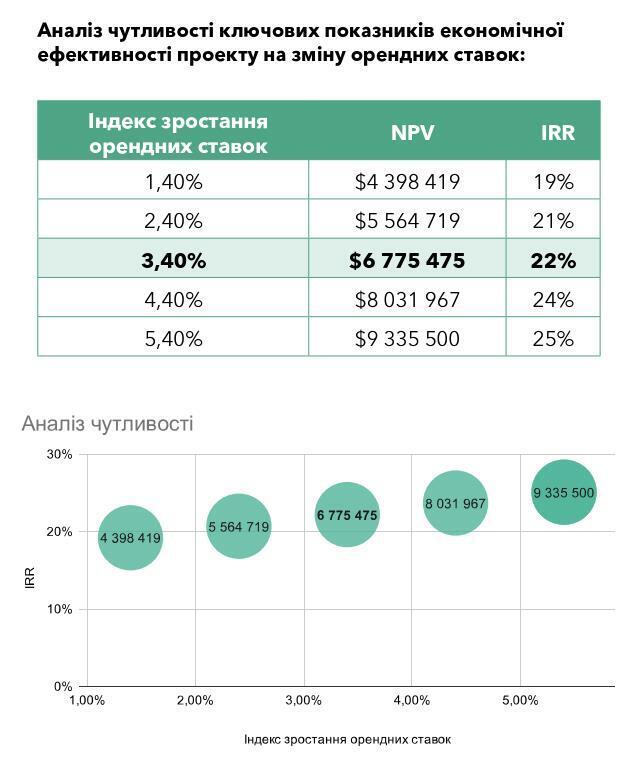
Зазначимо, що тут взагалі не оцінюється сценарій сталих цін або навіть їхнього зниження. А враховуючи те, що базові ціни оренди в «Промприладі» є вищими за ринкові, такий ризик як мінімум варто врахувати.
Варто зазначити, що в бізнес-плані достатньо глибоко пропрацьовані ці ризики, і з-поміж інших на першому місці, звичайно, глобальна пандемія.
Основний ризик пов’язаний із пандемією. Це може вплинути на сроки реалізації. Так, карантин ускладнив процес проєктування 2020 року, адже доводилося переносити робочі воркшопи. «Проте, незважаючи на це, запланований графік будівництва не змінився: масштабну реновацію розпочнемо вже влітку цього року», – переконує підприємець.
Через карантин в період локдауну тимчасово було закрито частину функціональних просторів. Щоб не втратити орендарів, холдинг надав їм орендні канікули. «У результаті всі орендарі «Промприлад.Реновація» залишилися з нами й повернулися в докризові економічні відносини», – коментує Юрій. Крім того, компанія оптимізувала власний бюджет, скоротивши його більш ніж удвічі, щоб сформувати безпековий фонд на рік уперед.
На погляд Mind, COVID-2019 варто розглядати вже не як ризик, а як поточну реальність, що вимагає від бізнесів не тимчасових («карантинних») змін, а повної перебудови. Вже зараз можна стверджувати, що формат і якість, в якій використовуються комерційні площі, вже не повернуться до старих форм.
Особливо важливим це є, враховуючи сильну орієнтацію «Промприладу» на орендарів IT-сфери. Глобалізація та перехід на віддалене наймання співробітників частково нівелюють переваги Івано-Франківська та «Промприладу» як конкретних місць для відкриття офісів.
Один із резидентів, ІТ-підприємець Андрій Черніков, вважає, що після карантину повернути ефект «Кремнієвої долини» буде складно, зокрема між програмістами. «В IT сталися величезні зміни, всі працюють віддалено. Тоді як раніше компанії були зацікавлені релокейтити спеціалістів у Франківськ, адже, за рейтингом DOU, місто визнано найкращим для життя айтішника. У цьому була наша перевага. А зараз, коли можна працювати звідусіль, такої переваги немає», – розповідає Черніков.
Темп відкриття нових офісів у нових містах може бути сповільненим або відкладеним у провідних компаній. І тут інвестор «Промприладу» має відповісти самому собі на запитання: чи вірить він у відновлення доковідних тенденцій на ринку оренди? Якщо ні – то ризики вкладення в «Промприлад» мають бути додатково зважені.
Ризики нових локдаунів також залишаються високими.
Україна знаходиться далеко не в лідерах Європи у боротьбі з вірусом, а за темпами вакцинації – в числі останніх:
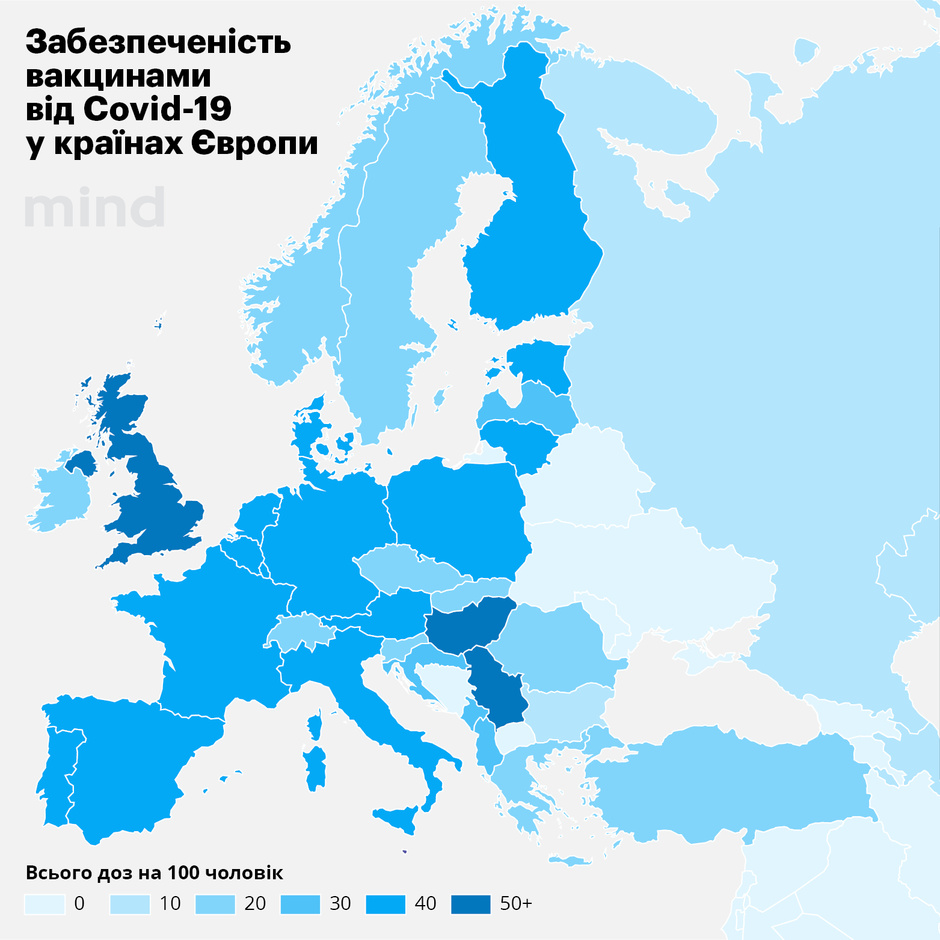
Та навіть за відсутності нових локдаунів бізнес буде вкрай обережним у питаннях довгострокової оренди. Одна з провідних компаній світу з комерційної нерухомості – JLL – у своєму травневому звіті наголошує на проблемі різних темпів вакцинації, зазначаючи, що темпи постковідного відновлення сильно відрізнятимуться в різних регіонах.
Зазначається, що ринок офісної оренди все ще дуже слабкий (-31% в І кварталі 2021 року проти аналогічного періоду минулого року).
Та й без аналітичних звітів ми бачимо, що роздрібна торгівля та готельний бізнес – під найбільшим ударом, а добре почувається лише сектор логістики. Єдиний, який не представлений у «Промприладі». Можливо, менеджменту варто зробити зміну цільового призначення частин площ, враховуючи поточні тенденції. А саме – закцентуватися на логістичних приміщеннях.
Висновок для інвесторів
«Промприлад» може стати піонером інвестицій із соціальною складовою в нашій країні.
Успішна реалізація проєкту «Промприлад.Реновація» створить прецедент та стане прикладом до розвитку подібних проєктів у інших населених пунктах. І тому ми сподіваємося на максимально професійну роботу менеджменту проєкту, щоб не допустити дискредитації не лише ивано-франківської ідеї, а й усього напрямку соціально-бізнесових проєктів.
Ухвалюючи рішення про інвестиції варто зважити на таке:
Юридична структура не є гнучкою. Втім, інвестор має високий рівень захисту через інструмент КІФ. І хоч конкретні квадратні метри за ним не закріплені, на частину грошового потоку проєкту він може претендувати.
Важливо максимально детально ознайомитися з документами КІФ та знати свої права як інвестора. Окрему увагу варто приділити питанню принципу розподілу прибутків ТОВ «Промприлад.Холдинг».
Також потрібно запросити інформацію про поточну ціну акції КІФ за розрахунками КУА, та зіставити її з ціною на вторинному ринку. Така практика буде корисною і при майбутньому бажанні вийти з проєкту. Фактор ліквідності є ключовим ризиком. Варто чітко розуміти, на яку долю в розподілі прибутку ви зможете претендувати, зробивши конкретну інвестицію.
Наступний кроком має стати забезпечення себе максимально оперативною інформацією про поточні кроки менеджменту – як щодо реалізації проєкту, так і щодо переговорів із залучення кредитів. Варто чітко усвідомлювати – неотримання планових грошей не дасть можливості завершити проєкт, а отже – отримувати дивідендний прибуток чи вигідно реалізувати свої акції.
Окрему увагу варто зупинити на кроках менеджменту щодо змін у проєкті, які, на наш погляд, є необхідними – враховуючи фактори COVID і структурних зрушень на ринку комерційної нерухомості та бізнесів, пов’язаних із локаціями.
Інвестиції в «Промприлад.Реновація» не є традиційними та звичними. Цей проєкт побудовано на перетині бізнес-можливостей та соціальної відповідальності. І важливо впевнено відповісти, чи є бізнес-складова найбільш важливою в часи, коли у світі нікого не дивують від’ємні відсоткові ставки за депозитами, фьючерси на нафту вже опускалися нижче нуля, а багато інвесторів занурено у гру на криптовалютах.
Забагато нулів та торгівлі повітрям. Саме тому соціальній імпакт та реалізація проєктів у руслі Global Goals ООН може стати тим напрямом, який дозволить зробити дещо більше, ніж просто додати більшу за нуль суму на банківський рахунок інвестора.
Ми розглядаємо інвестицію виключно як довгострокову, із потенціалом реалізації з прибутком (через продаж акцій КІФ) не раніше 2025 року. Дивідендна дохідність залежатиме від темпів виходу на повну потужність проєкту та очікується нами нижчою за прогнозовану менеджментом – на рівні 4–5%. Втім, додаткову доходність буде можливо отримати за умов зростання ціни акцій КІФ та їхньої високої ліквідності.
З історією проєкту та поточним станом можна ознайомитися тут: «Із бруду в люди: як радянський завод «Промприлад» може стати новим діловим центром Франківська».
Mind продовжує аналіз проєктів для інвестицій. А також для більш поглибленого вивчення пропозицій, створює віртуальний Фонд «контрольних закупівель». Ми запрошуємо підписників долучитися для проведення контрольних інвестицій. Для цього можна перевести «допомогу проєкту», а в призначенні платежу додати «на проведення контрольних закупівель».
Або ж ви можете провести її спільно з редакцією. Для цього потрібно зв’язатися з нами за е-адресою [email protected]. У відповідь ви першими отримаєте аналіз проєкту та опис усіх підводних каменів і нюансів, які вдасться виявити під час дослідження.