
Біткоїн знову наближається до $100 000: три сценарії поведінки крипторинку
Яке «паливо» потрібне для того, щоб зростання цін на криптовалюту тривало й надалі
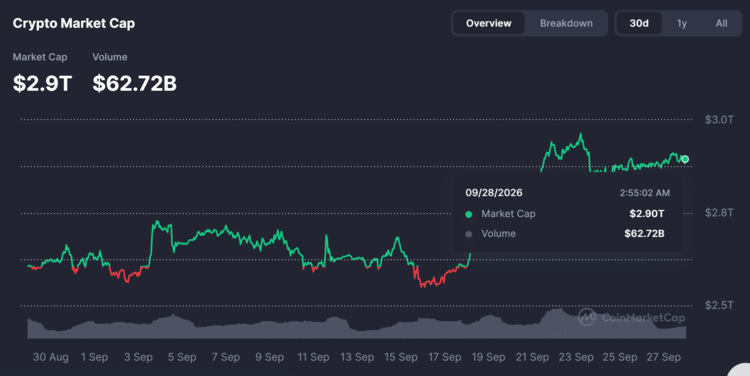
Крипторинок після затяжного падіння, яке почалося ще в жовтні 2025 року, у другій половині серпня 2026 року продемонстрував різкий стрибок вгору. Біткоїн (BTC), головна цифрова валюта, з 16 серпня до 27 вересня зріс на 35% – з $63 тис. до $84 тис. (ціна зазначена в USDT на основі даних біржі Binance). А загальна капіталізація крипторинку у вересні наблизилася до $3 трлн, що стало найвищим значенням із січня.
Серпневий імпульс багато в чому був пов'язаний із закриттям коротких позицій (ордери, які трейдери виставляють із розрахунком на падіння ціни) і поверненням покупців на криптобіржі. Одночасно посилився приплив капіталу в криптовалютні ETF-фонди. У серпні лише ті фонди, які орієнтовані на BTC, залучили близько $3,5 млрд – рекордний обсяг із початку року.
Такий рух крипторинку спровокував розмови про можливий розворот і початок нового бичачого циклу. Але саме собою зростання котирувань ще не означає фундаментальної зміни тренду: для сталого зростання потрібна позитивна макроекономічна кон'юнктура й стале надходження довгострокових інвесторів.
Mind розбирався, яка ймовірність, що чергова криптозима підійшла до завершення.
Від шортсквізу до реального попиту
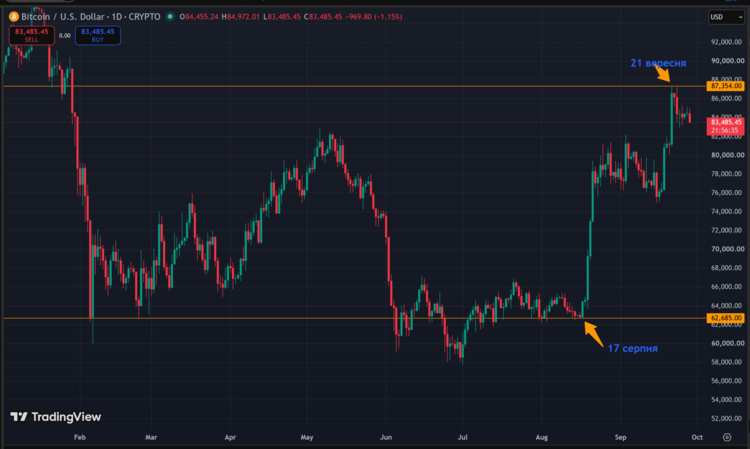
З червня біткоїн торгувався в діапазоні $58–67 тис. Але 17 серпня стався перелом і почалося швидке зростання. За п'ять днів ціна BTC підскочила більш ніж на 27% – 21 серпня вартість біткоїна досягла $79,5 тис.
Однією з головних причин цього ривку стало масове примусове закриття шортпозицій (short-squeeze). Основна хвиля ліквідацій почалася 19 серпня, а 20 серпня, за даними платформи CoinGlass, було примусово закрито шортугод на $3 млрд. Загалом за 19–20 серпня було ліквідовано понад $4 млрд коротких ордерів.
За даними аналітичного сервісу Glassnode, за цей період відкритий інтерес за ф'ючерсами (обсяг активних позицій) скоротився приблизно на 11%. Це підтверджує, що різкий зліт крипторинку був пов'язаний не з припливом лонгістів (трейдерів, які очікують на зростання – грають на підвищення), а саме з ліквідацією шортордерів.
Паралельно на біржі почав надходити реальний капітал від інституційних (великих) інвесторів. Як підрахувала платформа SoSoValue, спотові ETF-фонди на біткоїн (тут і далі – статистика за американськими ETF, на які припадає близько 83% активів) у серпні отримали $3,52 млрд чистого припливу. А сукупні активи цих фондів зросли приблизно на 31% – з $76,3 млрд до $99,6 млрд. Чистий приплив коштів до ETF-фондів на ефір (Ethereum – ETH) у серпні становив близько $1,75 млрд. При цьому активи цих фондів за серпень зросли приблизно на 52% – з $10,2 млрд до $15 млрд.
Отже, висхідний рух у серпні почався завдяки примусовій ліквідації шортордерів, а потім з'явився стійкіший попит, який генерували біржові ETF-фонди.
Втім, вересень став перевіркою серпневого зростання на міцність: припливи у спотові ETF стали чергуватися з відпливами, а біткоїн 15 вересня навіть опустився нижче за $75 тис. Продавцям вдалося збільшити тиск на ринок, але запустити нову хвилю зниження вони не змогли: BTC утримався та 21 вересня досяг $87,4 тис., оновивши максимум із січня. А 27 вересня його ціна була поблизу позначки $84,5 тис.
Це сталося завдяки тому, що у другій половині вересня суттєво зросла активність покупців, крім того, ETF-фонди тільки за 18–24 вересня мали приплив коштів у сумі понад $2,8 млрд. За даними Glassnode, у цей період також збільшився попит на ф'ючерсному ринку, а разом із ним – обсяг відкритих позицій.
Тобто біткоїн та іншу криптовалюту знову почали купувати не лише інвестори, які вкладають в активи живі гроші, а й спекулятивні трейдери, які використовують позикові кошти (біржові плечі).
Зміна ціни біткоїна (BTC) у січні – вересні 2026 року
Джерело: TradingView
Зростання є, але стійкості наразі не вистачає
Якщо порівняти нинішню ситуацію з тією, яка була у 2025 році, коли у квітні почалося зростання крипторинку, а біткоїн у жовтні 2025-го досяг історичного максимуму (ATH) на рівні $126,2 тис., є як схожі риси, так і відмінності.
Тоді біткоїн також поступово переходив від спекулятивного зростання до ширшого попиту з боку фондів і професійних інвесторів. Наприклад, тільки за 21–25 квітня 2025 року чистий приплив капіталу до всіх криптоактивів становив $3,4 млрд, з яких $3,18 млрд отримав біткоїн.
У III кварталі 2025 року надходження у глобальні біткоїн-ETF перевищили $12,5 млрд, а відкритий інтерес по ф'ючерсах на біткоїн у жовтні був на рекордному рівні та становив $52 млрд. При цьому загальна капіталізація крипторинку, згідно з даними Coinmarketcap, у травні – серпні 2025 року трималася в діапазоні $3,3–3,8 трлн, а в жовтні досягла $4,2 трлн.
Крім того, у III кварталі 2025 року частка біткоїна в загальній капіталізації крипторинку (домінація) знизилася приблизно до 56%. Це свідчення того, що капітал масово надходив не тільки до BTC, а й перетікав до інших криптоактивів – альткоїнів.
Одночасно зростав обсяг стейблкоїнів – токенів, які прив'язані до реальних (фіатних) валют. У квітні 2025-го їхня сукупна капіталізація становила близько $238 млрд, до кінця III кварталу наблизилася до $300 млрд. По суті, це означало, що на ринку ставало більше грошей, які можна було використати для операцій із криптоактивами.
Нинішня конструкція нагадує торішню, але на більш ранній стадії. У серпні ринок дістав поштовх завдяки масовій ліквідації шортордерів, а потім з’явилося друге джерело підтримки – активізація реальних інвесторів, приплив грошей до ETF і підвищення активності на ринку ф'ючерсів. Але стійкості поки що менше.
Наприклад, у вересні припливи у спотові ETF кілька разів змінювалися великими відпливами (дані SoSoValue): 10 вересня фонди втратили $282,7 млн, 15 вересня – $450,4 млн, а 16 вересня – ще $295,9 млн. Але вже 18 вересня приплив становив $433.
Відкритий інтерес по біткоїн-ф'ючерсах, згідно з даними Glassnode, у середині вересня становив близько $36,4 млрд – приблизно на третину менше жовтневого піку 2025 року. Отже, нинішнє зростання поки що супроводжується вужчим обсягом спекулятивних позицій, ніж рік тому.
Загальна капіталізація ринку теж залишається істотно нижчою за максимум 2025 року: за даними CoinMarketCap, на кінець вересня вона була приблизно в районі $2,9 трлн, а домінація біткоїна становить близько 59%. Це означає, що ринок значною мірою зосереджений навколо BTC, тоді як альткоїни наразі не мають відчутної підтримки.
Нарешті, сукупну капіталізацію стейблкоїнів у вересні Glassnode оцінила приблизно в $301 млрд – на 4% нижче за максимум 2026 року ($314 млрд), зафіксований у квітні. Ліквідність у системі є, але її обсяг поки що не можна чітко зв'язати з формуванням нового масштабного припливу капіталу у криптоактиви.
Загальна капіталізація криптовалютного ринку
Джерело: Coinmarketcap
Що потрібно для розвороту тренду
Для повноцінного бичачого циклу одного сильного руху недостатньо. Ринку потрібно довести, що зростання зберігатиметься і після першого імпульсу. Для цього важливими є кілька факторів – від сталого попиту з боку інвесторів до загальної ліквідності.
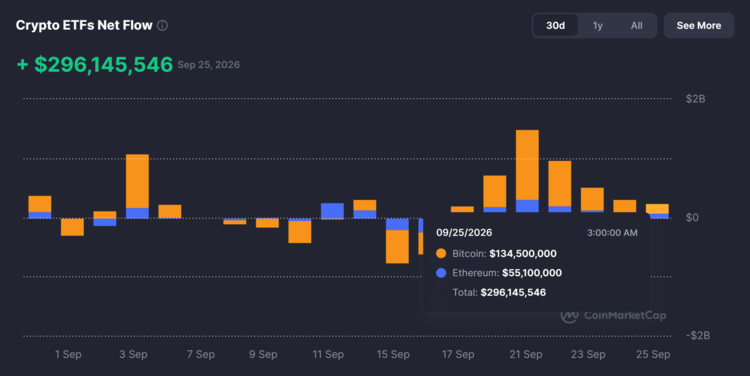
ETF має стабільно залучати капітал. Важливим є не окремий день із великим припливом, а позитивний потік коштів протягом кількох тижнів і навіть місяців. За даними SoSoValue, спотові біткоїн-ETF у перший тиждень вересня наростили активи приблизно на $770 млн, але на тижні 7–13 вересня вже зафіксували відплив майже $463 млн. З 14 до 20 вересня чистий приплив був взагалі нульовим і тільки 21–25 вересня фонди отримали близько $2,2 млрд, причому майже $1 млрд припав на один день – 21 вересня. Тобто інституційний попит відновлюється, але залишається нерівномірним.
Приплив / відплив капіталу в криптовалютні ETF у вересні 2026 року*
Джерело: Coinmarketcap
*Дані вказані для ETF з прив'язкою до BTC та ETH
Біткоїну потрібно подолати зону опору $84–85 тис. У зазначеному діапазоні, за даними Glassnode, зосереджений значний обсяг ордерів довгострокових холдерів (власників) BTC. Якщо ринок зможе закріпитися вище за цю зону, наступним великим опором може стати рівень близько $96–97 тис. Тому для продовження тренду важлива здатність біткоїна втримувати досягнуті рівні та продовжувати зростання після їх подолання.
Ринку необхідне позитивний макроекономічний фон. Біткоїн зараз перебуває в умовах, які важко назвати ідеальними для ризикових активів. 16 вересня Федеральна резервна система (ФРС) США підвищила базову ставку на 0,25 в. п. – до діапазону 3,75–4%. Це важливий обмежувач для крипторинку: високі ставки роблять відносно безпечні доларові інструменти (наприклад, казначейські облігації) привабливішими та підвищують вартість позикових грошей. Тому для тривалого зростання біткоїна сприятливішим є подальше пом'якшення монетарної політики або поява інших джерел ліквідності (зростання грошової маси, збільшення обсягу стейблкоїнів в обігу).
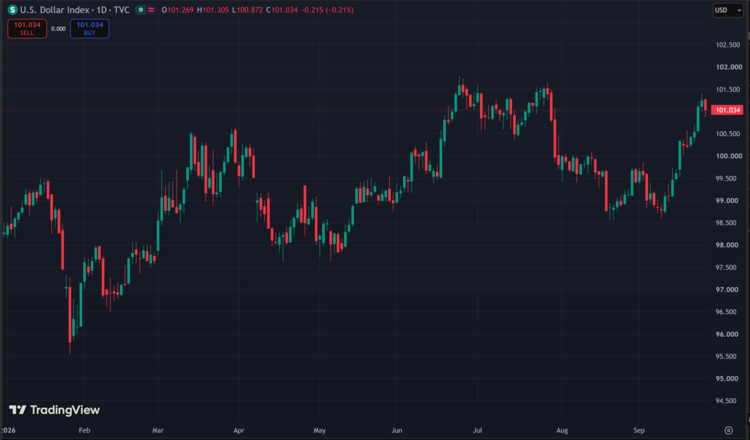
При цьому попит на традиційні захисні активи – долар і золото – залишається досить високим, що також свідчить про обережність інвесторів та їхній стриманий апетит до ризику. Наприклад, з 17 серпня до 25 вересня індекс долара DXY зріс приблизно на 1,3% – з 99,6 до 101 пункту. А глобальні ETF-фонди, забезпечені фізичним золотом, отримали близько $18 млрд – це другий найбільший місячний приплив капіталу в історії, а їхні сукупні активи зросли на 16% – до $615 млрд.
Зміна індексу долара (DXY) у січні – вересні 2026 року
Джерело: TradingView
Зростання має розширитися на інші криптоактиви. Для повноцінного бичачого циклу важливим є поступове розповсюдження попиту на інші цифрові активи – альткоїни. Частково це вже відбувається: ефір із 17 серпня до 27 вересня зріс більш ніж на 44%, а солана (Solana – SOL) – майже на 68%. Крім того, як зазначає Glassnode, станом на 23 вересня зростання біткоїна випереджали 72,5% альткоїнів, тоді як 17–21 серпня швидше за BTC зростали 39% токенів.
Разом з тим капіталізація альткоїнів станом на 27 вересня була на рівні $253 млрд, тоді як роком раніше вона досягала $329 млрд. Капіталізація одного лише біткоїна становить $1,7 трлн. Тому однією з важливих ознак остаточного завершення ведмежої фази стане не просто подальше зростання BTC, а й перетікання капіталу в інші криптоактиви.
Три сценарії для біткоїна
Попри повернення оптимізму на крипторинок, аналітики так і не дійшли єдиної думки щодо прогнозів на найближчі 6–12 місяців.
Брокерська компанія Bernstein очікує, що біткоїн повернеться до історичного максимуму й досягне $150 тис. уже до середини 2027 року, а до кінця 2026-го ціна може становити $12,5 тис. Банківська група Standard Chartered обережніша в оцінках і зберігає на кінець 2026 року для BTC цільовий прогноз близько $100 тис., хоча після подій серпня банк зазначив, що цей орієнтир може виявитися заниженим. Аналітична компанія Galaxy Research припускає, що до кінця 2027 року біткоїн може зрости до $250 тис. Водночас аналітики банку Citigroup улітку знизили прогноз ціни біткоїна на горизонті 12 місяців зі $112 тис. до $82 тис.
Розбіжність цих оцінок свідчить про головне: питання зараз не так у тому, чи зможе біткоїн ще раз оновити максимум, як у тому, які умови сформуються навколо нього в найближчі місяці.
Якщо притоки в ETF залишаться стійкими, попит поширюватиметься на інші великі криптоактиви і не відбудеться надмірного накопичення маржинальних позицій (ордерів із плечем), нинішнє відновлення може поступово перейти в новий етап зростання. Додатковим чинником стане макроекономічна кон'юнктура: зниження ставок центральними банками створило б сприятливіші умови для ризикових активів, тоді як збереження високої вартості грошей може обмежити надходження нового капіталу.
Не варто забувати про вплив регуляторних факторів на крипторинок. 15 вересня Сенат США провалив голосування за CLARITY Act – законопроєкт, який передбачає створення єдиних юридичних правил для індустрії цифрових активів.
З одного боку, відсутність законодавчого регулювання створює невизначеність для криптокомпаній та інституційних інвесторів. З іншого – розвиток галузі триває, і, на думку деяких експертів, провал законопроєкту може виявитися менш значущим для крипторинку, ніж передбачалося. Зокрема, біткоїн після невдалого голосування спочатку знизився на 4%, але потім за кілька торгових сесій виріс більш ніж на 16%.
У підсумку крипторинок зараз може піти за одним із трьох сценаріїв.
Перший. Продовження поступового відновлення, якщо ETF збережуть приплив капіталу, а макроекономічний фон не буде демонструвати різкого погіршення.
Другий. Перехід у фазу сталого зростання, якщо стабільний інституціональний попит доповниться зростанням ліквідності та розширенням інтересу до інших великих криптоактивів.
Третій. Вхід у корекцію, якщо спостерігатиметься відплив з ETF і накопичення маржинальних ордерів на біржах, а світова економіка уповільнить своє зростання (Міжнародний валютний фонд на початку вересня попередив про ризики глобальної рецесії).
І хоча на кінець вересня 2026 року крипторинок здається впевненішим, ніж у середині серпня, наступні кілька місяців можуть стати вирішальними – стане зрозуміло, чи перетвориться попит на стійкий потік капіталу, або цифрові активи знову зіткнуться з дефіцитом ліквідності.
Якщо ви дочитали цей матеріал до кінця, ми сподіваємось, що це значить, що він був корисним для вас.
Ми працюємо над тим, аби наша журналістська та аналітична робота була якісною, і прагнемо виконувати її максимально компетентно. Це вимагає і фінансової незалежності.
Станьте підписником Mind всього за 196 грн на місяць та підтримайте розвиток незалежної ділової журналістики!
Ви можете скасувати підписку у будь-який момент у власному кабінеті LIQPAY, або написавши нам на адресу: [email protected].