


BNPL в Україні готовий технологічно, але потребує змін у регулюванні – учасники FinRetail 2026
Учасники дискусії пояснили, чому кредити без переходу в банк поки що не стали масовим продуктом
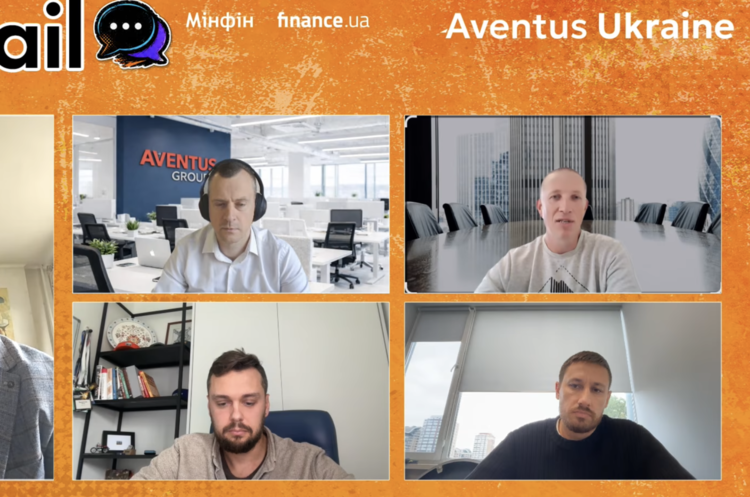
Попри готовність фінтех-компаній запускати кредити безпосередньо під час оформлення покупки, головними стримувальними факторами залишаються не технології, а регуляторні вимоги, висока вартість інтеграцій і складна економіка продукту.
Про це заявили учасники дискусії «Кредит без переходу в банк: хто профінансує покупку всередині checkout» на FinRetail 2026.
CEO ТОВ «Авентус Україна» Володимир Довгаль зазначив, що ринок уже перебуває в умовах високої конкуренції, тому кожна нова інтеграція потребує значних інвестицій.
«На цьому ринку дуже досить сильно обмежена маржа, досить серйозна конкуренція. З одного боку, потрібна серйозна інтеграція, а це витрати. З третього боку ця інтеграція має бути compliant з усіма регуляціями», – сказав він.
За його словами, саме поєднання трьох факторів – низької маржинальності, дорогих інтеграцій та необхідності відповідати всім регуляторним вимогам – сьогодні визначає складність розвитку кредитування безпосередньо в checkout.
Водночас директор ТОВ «1Банк» та CEO MyCredit Влад Белан розповів, що компанія ще до повномасштабного вторгнення запустила власний аналог сервісу Buy Now Pay Later, однак була змушена швидко відмовитися від проєкту через законодавчі обмеження.
«Ми перед широкомасштабним вторгненням запустили повноцінний BNPL. Ми навіть інтегрувалися з декількома магазинами. Але ми дуже швидко звернули цей проєкт, бо на той час дуже відставала регуляція цього процесу від наших бажань і можливостей», – зазначив він.
«Ми не можемо відправляти гроші на рахунок продавця. Ми повинні тільки відправляти гроші на картку клієнта. Хоча API-інтеграція, передача статусів – усе вже працювало», – додав Белан.
Він наголосив, що технологічних перешкод для запуску такого продукту фактично не було. За словами спікера, компанія вже мала інтеграцію з онлайн-магазинами, могла відстежувати статус товару в кошику та реалізувала майже повний функціонал BNPL, однак саме регуляторні вимоги не дозволили масштабувати сервіс.
Своєю чергою CEO фінтех-компанії «Твоя Позика» Руслан Тимощук зазначив, що технічна сторона питання вже давно не є головною проблемою.
«Технічний стек інтеграції, підключення – усе вирішуємо. Але глобально ми далі до цього прийдемо. Питання економіки і фінансової моделі, яка зараз є», – сказав він.
На думку учасників дискусії, розвиток кредитування без переходу в банк є питанням часу. Водночас для його масового впровадження ринку необхідно не лише вдосконалити технології, а й адаптувати регуляторну базу та сформувати економічну модель, яка буде вигідною одночасно для кредиторів, продавців і клієнтів.
Якщо ви дочитали цей матеріал до кінця, ми сподіваємось, що це значить, що він був корисним для вас.
Ми працюємо над тим, аби наша журналістська та аналітична робота була якісною, і прагнемо виконувати її максимально компетентно. Це вимагає і фінансової незалежності.
Станьте підписником Mind всього за 196 грн на місяць та підтримайте розвиток незалежної ділової журналістики!
Ви можете скасувати підписку у будь-який момент у власному кабінеті LIQPAY, або написавши нам на адресу: [email protected].

