



Коли податкові донарахування можна скасувати без розгляду їхньої обґрунтованості: позиція Верховного Суду
Неповідомлення платника податків про дату, час і місце розгляду заперечень на акт перевірки може бути самостійною підставою для скасування податкового повідомлення-рішення (ППР). Таку позицію Верховний Суд виклав у постанові від 8 січня 2026 року у справі №160/8485/23.
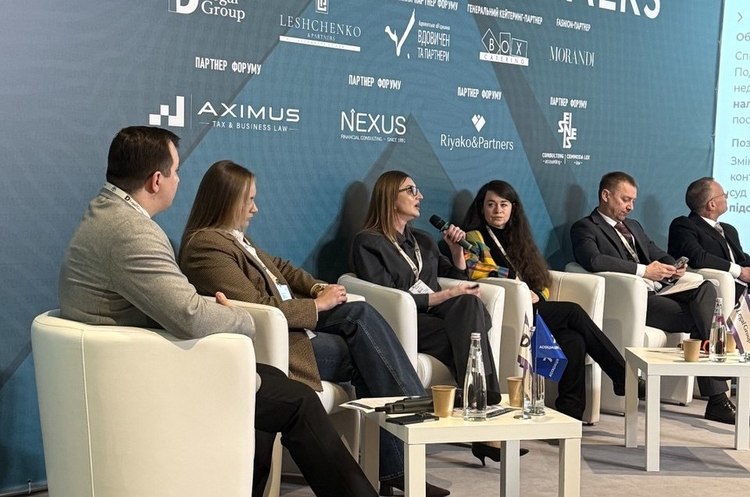
Про це розповіла голова Комітету Асоціації адвокатів України з питань нерухомості та будівництва Маргарита Федорова під час TAX & BUSINESS TALKS 2026.
«Передбаченому праву платника подати заперечення на акт перевірки кореспондує обов'язок контролюючого органу розглянути їх, надати відповідь та врахувати результати розгляду цих заперечень при прийнятті податкового повідомлення-рішення. І недотримання вимог щодо повідомлення платника про розгляд заперечень визнано самостійною та достатньою підставою для скасування повідомлень-рішень», – пояснила Федорова.
За її словами, Верховний Суд розглядає таке порушення не як формальну помилку, а як позбавлення платника права брати участь у процедурі розгляду заперечень.
Які процедурні порушення можуть допомогти скасувати ППР
Згідно з представленою експерткою судовою практикою:
- недостатня деталізація підстав у наказі сама по собі не свідчить про незаконність перевірки;
- відсутність законних підстав для призначення перевірки може бути вирішальною для скасування ППР;
- порушення права платника на участь у розгляді заперечень може бути самостійною підставою для скасування ППР;
- необґрунтований запит ДПС, який не конкретизує обставини можливих порушень, може свідчити про незаконність призначення перевірки.
Зокрема, у постанові від 29 січня 2025 року у справі №160/8721/23 Верховний Суд визнав процедурне порушення під час призначення перевірки достатньою підставою для скасування податкових донарахувань.
«Фактично суд зробив висновок про те, що це порушення є самостійною та достатньою підставою для скасування податкових повідомлень-рішень, оскільки перевірка була призначена із порушенням процедури», – зазначила Федорова.
Експертка наголосила, що під час оскарження ППР бізнесу варто перевіряти не лише законність призначення перевірки, а й дотримання податковою процедур після складання акта.