




Накопичити й заробити. Де ховаються гроші на українському ринку установок зберігання енергії
Масштабні руйнування, що їх зазнає українська економіка в цілому та енергетика зокрема від ворожих атак, змушує кардинально переглядати архітектуру вітчизняної енергосистеми. Одним із пріоритетів профільне міністерство називає розвиток розподіленої генерації.
Невід’ємним складником такої трансформації має стати будівництво установок зберігання енергії (УЗЕ), які дають змогу оперативно балансувати мережу. Це дозволить забезпечити безперебійне живлення громад, а відтак – підвищити їхню стійкість в умовах війни.
Спорудження та експлуатація УЗЕ в Україні вже формується в окрему ринкову нішу. Однак цей ринок наразі є певною мірою «диким» і сповненим парадоксів. Країна гостро потребує накопичувачів електроенергії, інвестори готові вкладати в них гроші, банки пропонують фінансування, а окремі проєкти вже навіть приносять надприбутки. Проте про вільний ринок говорити зарано: його розвиток стримують спекуляції з технічними умовами. ТУ на накопичувачі електроенергії вже навіть встигли стати спекулятивним «паперовим» активом, спроможним блокувати будівництво нових реальних об’єктів. Також даються взнаки складнощі з приєднанням до мереж, недосконале регулювання та воєнні ризики.
Чому так відбувається, якими є основні «вузькі місця» та больові точки, як урівноважити інтереси всіх учасників ринку, не «заваливши» при цьому енергосистему ще більше, – дізнавався Mind.
Чому потреба в УЗЕ стрімко зростає?
За підсумками минулого року обсяг внутрішнього ринку розподіленої генерації та УЗЕ сягнув $3,6-4,1 млрд. Такі цифри наводить ГО «Ліга енергетичного розвитку України» на основі аналізу митної статистики про імпорт обладнання та вартості послуг з його установки. І ця цифра надалі лише зростатиме, переконані експерти Ліги енергорозвитку.
Свіжий огляд від експертів Секретаріату Енергетичного Співтовариства за ІІІ квартал 2026 року щодо ситуації на українському енергоринку підтвердив цю думку. Зокрема, в огляді зазначається, що у вересневих «зелених» аукціонах ДП «Гарантований покупець» попит на вітрові проєкти перевищив квоту майже вдвічі: учасники подали заявок на 1,218 ГВт при квоті 700 МВт.
На сонячні електростанції з накопичувачами заявок надійшло майже вчетверо більше за квоту: 386 МВт при 100 МВт. При цьому звичайні СЕС квоту навіть не заповнили: 39 МВт заявок із доступних 50 МВт. Такий перекіс можна пояснити тим, що якщо СЕС не інтегрована з УЗЕ, то її власник обмежений в генерації прибутку.
Сонячні електростанції найбільше енергії виробляють удень. Натомість споживання зростає увечері, коли сонячна активність зменшується. УЗЕ дозволяють частково усунути цей дисбаланс: накопичувати надлишкову електроенергію в денний час і повертати її в мережу в години підвищеного попиту.
«На сьогодні близько 3,5 млрд грн у тарифі НЕК «Укренерго» для кінцевих споживачів закладається для виплат за «зеленим» тарифом виробникам електроенергії з ВДЕ – такої, що виробляється, але не споживається або не потрапляє в енергосистему, оскільки в контрактах закладено принцип «бери або плати». Тому будівництво УЗЕ – це не тільки про технічну гнучкість енергосистеми, але й про економію коштів, які б «Укренерго» сплачувало за невикористану електроенергію», – пояснив Андрій Герус, голова комітету Верховної Ради з питань енергетики та ЖКП під час Ukraine Renewable Energy Agenda 2027 – першого форуму Української асоціації відновлюваної енергетики.
Ще один чинник, який посилює потребу в накопичувачах, – зміна структури української енергосистеми внаслідок війни. Скорочення промислового виробництва, насамперед у металургії, змінює традиційний графік споживання електроенергії.
Як зазначає співвласник енергетичного холдингу «Гідроенергоінвест-Акванова» Ігор Тинний, зменшення кількості великих підприємств із цілодобовим циклом роботи ускладнює використання нічної генерації атомних електростанцій. За таких умов накопичувачі можуть стати додатковим інструментом поглинання надлишкової електроенергії в години низького попиту та її повернення в мережу під час дефіциту.
«Якщо від атак серйозно постраждають гідроакумулюючі станції, то куди вночі АЕС вивантажуватиме свою електроенергію? Щоб не було проблеми, нові УЗЕ нам вже зараз треба будувати десятками. Ми маємо шукати варіанти, як зберігати і видавати енергію в мережу», – говорить він.
Де ховаються гроші?
Попри складні умови, відновлювана енергетика є дуже привабливою для інвестицій. І банки готові надавати кредитний ресурс під такі проєкти. «Ми розуміємо, що йдеться про будівництво об'єкту, який працює 10-25 років і має окупність в середньому 5-8 років. В окремих випадках сьогодні проєкти можуть окупатись і за 3-4 роки чи навіть швидше», – розповів у ході Ukraine Renewable Energy Agenda 2027 голова правління Ощадбанку Юрій Каціон.
За його словами, у принцип роботи УЗЕ закладено й основний «секрет» прибутковості таких проєктів. Накопичувачі працюють за схемою арбітражу: заряджаються вночі, коли електроенергія коштує дешево, а віддають її в мережу вдень – за високих цін. Відтак в окремих випадках фактична цінова маржа сягала 12 грн/кВт·год замість прогнозованих 3–4 грн/кВт·год. Це дозволяло говорити про окупність приблизно за півтора року.
«Цей результат свідчить про те, що інвестори УЗЕ в певних проєктах і регіонах отримали надприбуток, на який не розраховували, – завдяки тому, що енергетичний ринок дуже розбалансований, – зазначив Каціон. – Але чим більше накопичувачів вводиться в експлуатацію, чим більше операторів УЗЕ виходить на ринок, тим пікові ціни стають нижчими і згладжуються».
Директор з трейдингу та постачання електроенергії компанії KNESS Сергій Кравчук пояснює, що максимальна дохідність досягається за поєднання арбітражу, допоміжних послуг і балансуючого ринку: «Фактично більшість великих споживачів електричної енергії вже реалізували власні об'єкти генерації, які розміщені за лічильником (підприємство виробляє електроенергію для власних потреб, не передаючи її спочатку в загальну мережу. – Mind). Вони мають доволі хорошу економіку, тому що мають можливість заощаджувати на мережевих тарифах. І це те, що якісно і кількісно відрізняє такі проєкти від ринково орієнтованих. Також споживачам відкривається доступ через агрегатора (компанію, яка об'єднує потужності багатьох невеликих енергообʼєктів в один віртуальний ресурс і керує ними. – Mind) до роботи на балансуючому ринку та ринку допоміжних послуг».
На його переконання, найвищу дохідність проєктів УЗЕ можливо забезпечити саме через синхронне використання ресурсу одразу на трьох ринкових нішах: надання допоміжних послуг (РДП), ціновий арбітраж на спотових ринках (РДН/ВДР) і робота на балансуючому ринку.
Бізнес чи спекуляція?
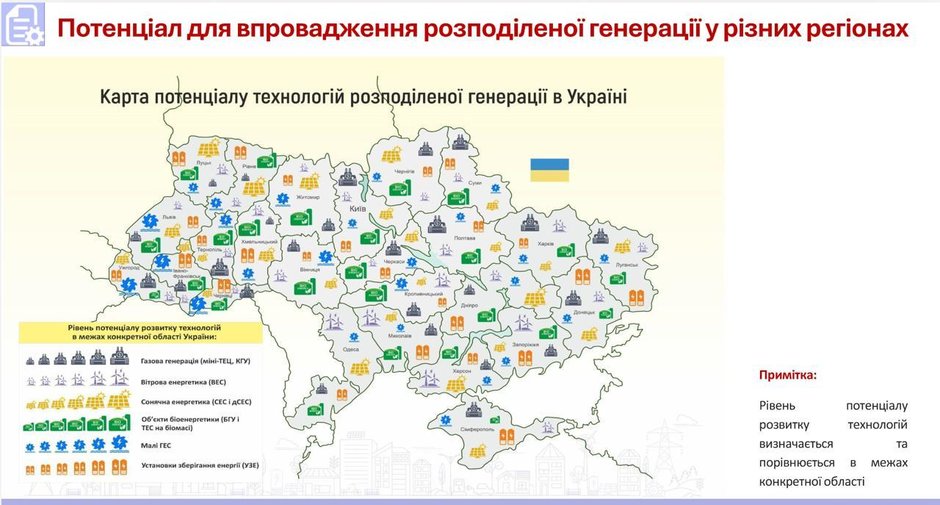
Станом на зараз, за словами Андрія Геруса, нового будівництва маневрової генерації найбільше потребують Дніпропетровська, Полтавська, Запорізька області, Одеса. Регіони без дефіциту – Волинська, Львівська, Закарпатська, Івано-Франківськи області.
Заступник директора Департаменту з регулювання відносин у сфері енергетики НКРЕКП Юрій Остап’юк пояснює: найважча задача – збалансувати інтереси всіх сторін на ринку. «Ми чудово розуміємо інвесторів. Є фактичні витрати, а основний бенефіціар, який платить за все – це кінцевий споживач. По суті, кінцевий тариф на електроенергію враховує витрати всього ринку», – говорить він.
Фахівці НКРЕКП супроводжують перші гнучкі приєднання енергетичних об’єктів в Україні як до системи розподілу, так і до системи передачі. «Це дає нам розуміння, як вдосконалювати алгоритм для різних проєктів УЗЕ, враховуючи їх особливості. Двонаправлені проєкти, які працюють на зберігання і видачу електроенергії, потребують бронювання потужності як для виробника, так і для споживача електроенергії. Ми також опрацьовуємо методику формування тарифів для УЗЕ і по сальдуванню (коли система враховує, скільки електроенергії УЗЕ взяла з мережі для заряджання і скільки віддала назад під час розряджання, та визначає їхній чистий баланс. – Mind). Очевидно, коли формується новий ринок – суперечок не уникнути», – деталізує Остап’юк.
Водночас, за словами Андрія Геруса, відкритим залишається питання про те, скільки УЗЕ за виданими Технічними умовами будуть дійсно споруджені. Цілком імовірно, що певна частина накопичувачів залишиться лише проєктами на папері, які розроблялися суто для перепродажу, а не реального будівництва.
Цю тенденцію підтверджує і Юрій Остапʼюк. «На сьогодні видано технічних умов на будівництво 5 ГВт УЗЕ. За «Звітом з оцінки відповідності (достатності) генеруючих потужностей» НЕК «Укренерго», прогноз щодо потреби в УЗЕ до 2030 року – 1,6 ГВт. Але станом на зараз реалізовано 650 МВт. Усі інші або стоять на паузі – або в девелопменті, або десь на інших питаннях. Ми розглядаємо це як колапс», – зазначив він.
Засилля таких «паперових» проєктів гальмує формування живого ринку. «Приходять учасники, які мають гроші та готові ставити УЗЕ. Але вони не мають змоги це зробити, тому що потужності закриті ТУ, які знаходяться на девелопменті і не можуть ніяк продатися. З іншого боку, девелопмент має право на життя, бо без нього не буде розвитку», – зазначає Остапʼюк.
Як ринку «дозріти»?
Нові можливості вимагають оновлення регуляторного поля, вважає Ігор Тинний. Інакше виникають непорозуміння між бізнесом і регулятором.
«За своєю природою УЗЕ створюють негативний небаланс (тобто віддають в мережу менше електроенергії, ніж було заплановано або заявлено в торговому графіку, чи споживають більше запланованого обсягу. – Mind). У середньому 11% по року – технологічні втрати. Коли УЗЕ запрацювали, НКРЕКП почала надсилати нам кожного місяця листи про порушення правил і маніпуляції на ринку саме через непорозуміння із технологічними втратами», – розповів він.
Щоб подолати цю ситуацію, необхідна публічність і прозорість у прийнятті рішень. «Наприклад, я в липні з подивом дізнався, що з невідомих причин вже від вересня в Україні приєднання УЗЕ до мережі має подорожчати вдвічі. 5 МВт приєднання, яке коштувало 9-14 млн грн, раптом почало коштувати 18-24 млн. Я не вважаю, що таке рішення треба приймати терміново, без публічного обговорення», – зауважує Тинний.
Профільна Нацкомісія має зустрічні претензії до бізнесу. «Нас обурюють технічні умови, взяті не для розвитку чи девелопменту, а виключно з метою блокування проєктів інших учасників. І зараз відторговується не їх реалізація, а відмова від них. Тобто певні люди прямо виходять з пропозиціями: «Хочеш, я відмовлюся на якихось конкретних умовах». З таким явищем ми будемо активно боротися, вже прийнято низку нормативних актів для цього», – наголосив Юрій Остапʼюк з НКРЕКП.
На переконання Андрія Геруса, УЗЕ не можна розцінювати виключно як інструмент для спекуляцій між низькою та високою ціною на електроенергію. «Ринки можуть бути різні. Але оптимально, я вважаю, коли є мінімальний бар’єр для входу, немає уніфікованих, зелених чи інших спеціальних тарифів, створені умови, які сприяють конкуренції», – сказав він.
Також потрібні надійні інструменти хеджування ризиків – додає Юрій Каціон з Ощадбанку: «Те, що мають враховувати банки, але що важко прогнозувати – це вартість. Складно спрогнозувати середньо- і довгостроковий прогноз ціни і модель ринку – це виклик для колег, які займаються оцінкою проєкту. Саме страхування цієї ціни або усвідомлення її нижньої межі захищає модель і оцінюється банком при прийнятті рішення, наскільки дорогим буде фінансування».
Доволі болючим для учасників ринку досі залишається і питання страхування воєнних ризиків. «Ефективного страхування воєнних ризиків наша компанія не знайшла: доступні ставки перевищують 20% на рік. Тому ці ризики знижуємо через захисні споруди», – розповів Сергій Кравчук з KNESS.
За словами Юрія Каціона, наразі інструменти, які пропонуються державою та міжнародними фінустановами, дають лише можливість захеджувати ризики несприятливої зміни ціни та інших ринкових показників.
«Раніше, коли ми фінансували «зелений» тариф, у нас була закладена ціна в євро-коефіцієнті. Це страхувало проєкт від девальвації гривні. Сьогодні ціна в гривні. Так, в нас є умовна кореляція з сусідніми країнами. І ми бачимо тренд, що українська ціна рухається, але не завжди за сусідами. Тому інструменти захисту, які будуть прогнозувати та страхувати зміни в ціні, дуже важливі, оскільки додадуть впевненість банку та інвестору, щоб приймати рішення про успішність проєкту», – резюмував голова правління Ощадбанку.
Gas United. Авторський Telegram-канал Світлани Долінчук:
- Про реальний газовий бізнес, спираючись на здоровий глузд.
- Як торгують енергоресурсами під час війни в Україні та світі.
- Факти, тренди, коментарі про енергетику та зміни клімату.