



Ринок землі воєнного часу: де гектари найдорожчі та найдешевші. Інфографіка
За п'ять з половиною років існування ринку землі сільськогосподарського призначення в Україні понад чотири роки він функціонує в умовах повномасштабної війни. Це не завадило його учасникам після короткого періоду пікового шоку 2022 року адаптуватися до ризиків і реалізовувати проєкти розвитку, що передбачають розширення земельного банку. З січня 2024 року стимулом також стало відкриття ринку для юридичних осіб, заснованих громадянами України. Mind у межах проєкту «Незламний аграрний» дослідив обсяги угод, цінові розбіжності та їхню динаміку залежно від регіону.
З моменту скасування мораторію на продаж землі сільськогосподарського призначення 1 липня 2021 року та станом на першу декаду листопада в Україні було реалізовано 408 728 земельних ділянок загальною площею 1,2 млн га (дані Держгеокадастру). Це трохи менше ніж 3% від площі всієї землі сільгосппризначення в Україні та близько 3,75%, якщо враховувати лише підконтрольну територію. Як і передбачали архітектори земельної реформи, ніякого масового розпродажу ділянок не сталося – цей сценарій неможливий насамперед через консервативність власників земельних паїв і відсутність зіставного попиту.
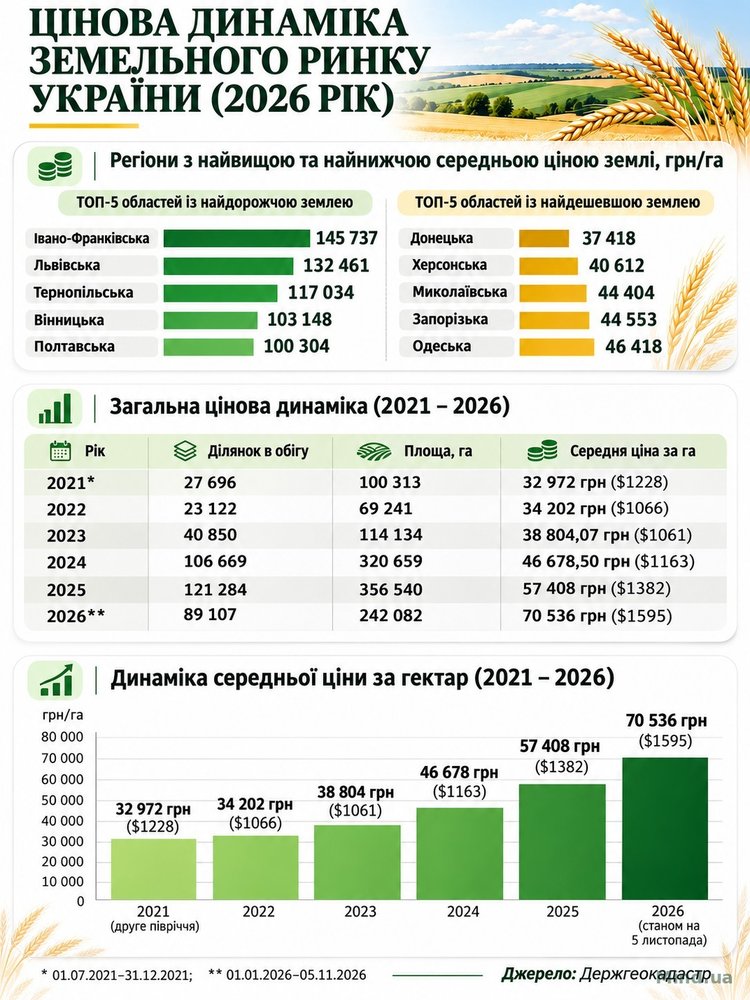
Проте обсяги ринку поступово наростали. У 2025 році вони вийшли на історичний максимум: кількість угод перевищила 121 тис., а загальна площа реалізованих земельних ділянок досягла 356 540 га (спрацював ефект відкриття ринку для юросіб).
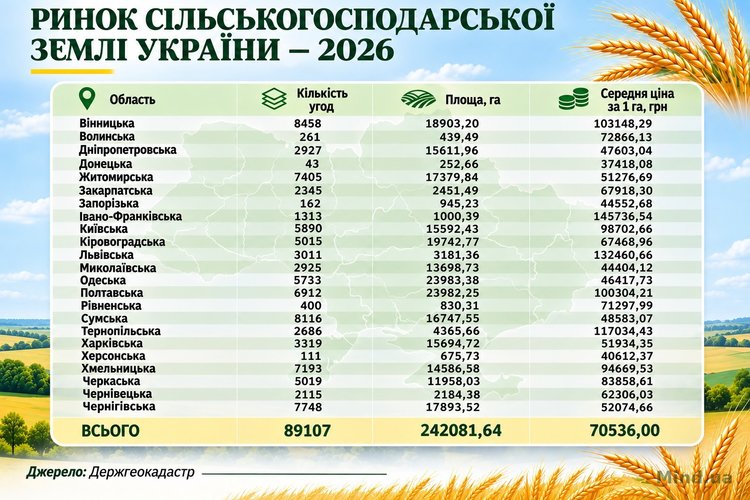
Попри те що до кінця 2026 року ще півтора місяця, уже очевидно, що його показники будуть нижчими або порівняними з попереднім роком. Станом на 5 листопада за договорами купівлі-продажу відчужено 89 107 земельних ділянок загальною площею 242,1 тис. га; середня ціна за 1 га відчужених земельних ділянок становила 70 536 грн, або $1595.
«Ми прогнозуємо, що за підсумками року розрив із показниками 2025-го буде мінімальним. Припускаємо, що нульова динаміка може бути похідною від проблем із морською логістикою, яка ускладнює реалізацію врожаю та блокує залучення оборотних коштів у галузь. Суттєвий спад активності ми спостерігаємо якраз із серпня-вересня, коли порти Великої Одеси значно знизили обсяги відвантажень», – пояснює голова Держгеокадастру Дмитро Макаренко.
Зі специфічних ринкових факторів причиною зниження активності в поточному періоді може бути задоволений первинний попит із боку юросіб у попередні два роки.
На ринку продовжують домінувати фізособи-покупці. У 2026 році вони реалізували майже 80% усіх угод – 54 466 земельних ділянок загальною площею 148 815 га.
Проте покупці-юрособи традиційно пропонують вищі ціни: якщо середня ціна за угодами з фізособами становить 56 057 грн ($1268) за 1 га, то у випадку з покупцями-компаніями цей показник вищий на 65% – середня ціна за 1 га відчужених земельних ділянок становить 93 639 грн ($2118).
Усього юрособи викупили 34 641 земельну ділянку загальною площею 93 266,73 га (сумарно первинні та вторинні продажі).
«Ці цифри вкотре доводять, що будь-які обмеження не йдуть на користь насамперед продавцю. Однак у випадку з такою соціально чутливою темою, як земельна власність, запобіжний механізм, який відстрочив допуск до ринку юридичних осіб, був виправданий, щоб довести людям, що їхні побоювання є безпідставними», – каже Дмитро Макаренко.
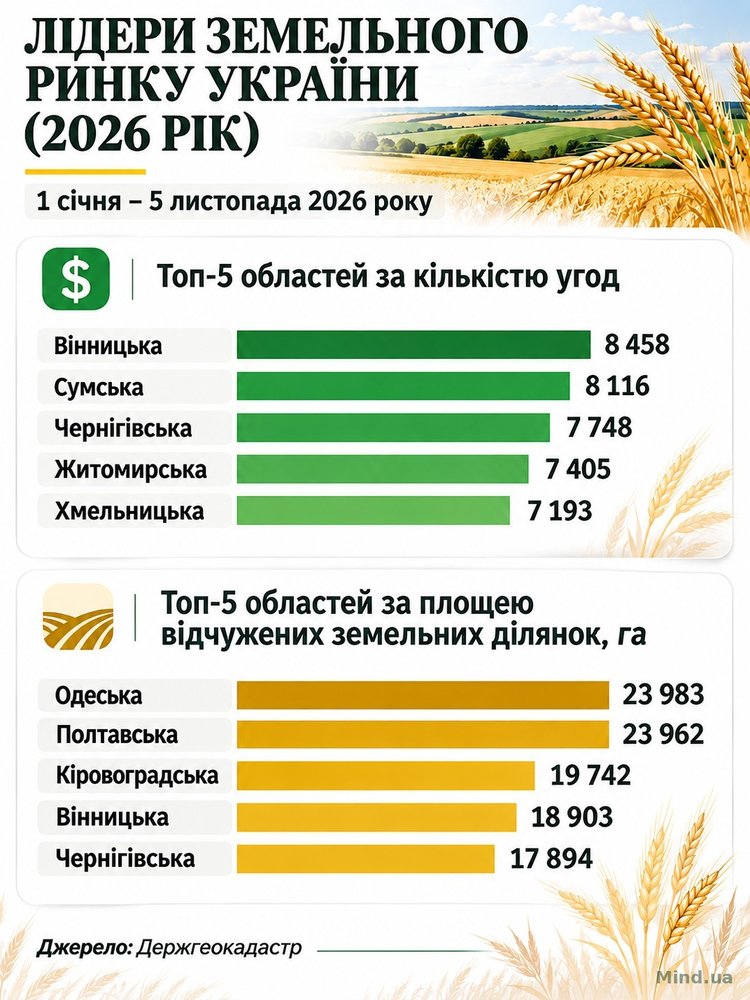
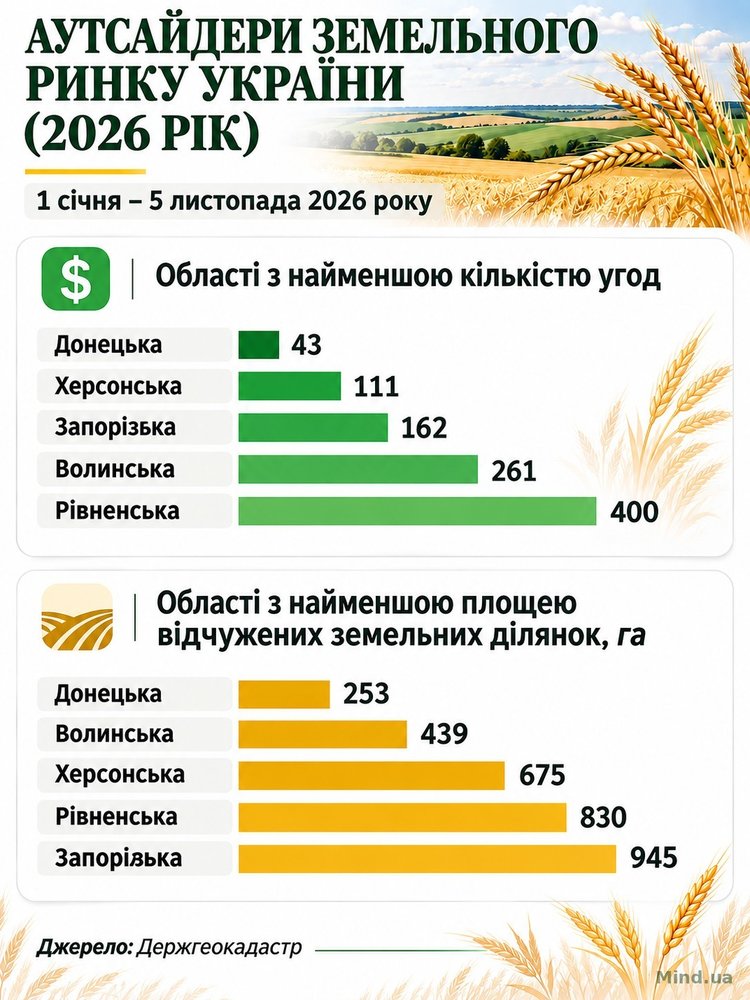
Найактивнішим є ринок землі у Вінницькій, Сумській, Чернігівській і Хмельницькій областях. Найменше угод укладають або в областях із невеликою площею сільгоспземель, або в регіонах із високими воєнними ризиками. До тих та інших належать Донецька, Херсонська, Запорізька, Волинська та Рівненська області.